АНАЛИЗ ФИНАНСОВОГО СОСТОЯНИЯ В ДИНАМИКЕ
- Сравнительный аналитический баланс
- Анализ платежеспособности
- Анализ рыночной устойчивости
- Анализ финансовой устойчивости
- Оценка ликвидности баланса
- Анализ деловой активности
- Анализ финансовых результатов
- Анализ рентабельности и оценка доходности
- Балльная оценка финансовой устойчивости
- Расчет стоимости чистых активов
- Оценка кредитоспособности заемщика
- Модели оценки вероятности банкротства
- Расчет эффекта финансового рычага
- Данные для финансового анализа
Сравнительный аналитический баланс ↑
Анализ финансового состояния организации начинается со сравнительного аналитического баланса. При этом выявляются важнейшие характеристики:
- общая стоимость имущества организации;
- стоимость иммобилизованных и мобильных средств;
- величина собственных и заемных средств организации и др.
Оценка данных сравнительного аналитического баланса – это, по сути, предварительный анализ финансового состояния, позволяющий судить о платежеспособности, кредитоспособности и финансовой устойчивости организации, характере использования финансовых ресурсов
| АКТИВ | 01.01.2012 | 01.01.2013 | 01.01.2014 | 01.01.2015 | 01.01.2016 | 01.01.2017 | 01.01.2018 | 01.01.2019 | 01.01.2020 | 01.01.2021 | 01.01.2022 | 01.01.2023 | 01.01.2024 | 01.01.2025 | 01.01.2026 | Отклонение 01.01.2026 от 01.01.2012 | |
| I. ВНЕОБОРОТНЫЕ АКТИВЫ | |||||||||||||||||
| Все виды нематериальных активов (1105+..+1140) | знач. | ░░9 | ░░3 | ░░27 | ░░01 | ░░26 | ░░55 | ░░44 | ░░32 | ░░77 | ░░70 | ░░13 | ░░95 | ░░16 | ░░0 | ░░0 | |
| измен. | ░░9 | ░░ | ░░54 | ░░026 | ░░25 | ░░171 | ░░11 | ░░12 | ░░45 | ░░607 | ░░57 | ░░118 | ░░279 | ░░406 | x | ||
| Основные средства (с.1150) | знач. | ░░4965 | ░░0998 | ░░9506 | ░░2104 | ░░9830 | ░░8664 | ░░9664 | ░░1726 | ░░9165 | ░░41042 | ░░62779 | ░░57924 | ░░12612 | ░░38282 | ░░71827 | ░░76862 |
| измен. | ░░033 | ░░1492 | ░░7402 | ░░2274 | ░░1166 | ░░9000 | ░░062 | ░░7439 | ░░51877 | ░░21737 | ░░04855 | ░░5312 | ░░74330 | ░░66455 | x | ||
| Долгосрочные финансовые вложения (с.1160+с.1170) | знач. | ░░52 | ░░2000 | ░░96 | ░░856 | ||||||||||||
| измен. | ░░552 | ░░2000 | ░░12000 | ░░96 | x | ||||||||||||
| Прочие (с.1180+с.1190) | знач. | ░░783 | ░░931 | ░░535 | ░░401 | ░░13 | ░░61 | ░░6 | ░░14 | ░░58 | ░░14 | ░░593 | ░░197 | ░░87 | ░░662 | ░░789 | ░░06 |
| измен. | ░░2852 | ░░396 | ░░134 | ░░0688 | ░░252 | ░░85 | ░░8 | ░░4 | ░░56 | ░░79 | ░░96 | ░░10 | ░░75 | ░░127 | x | ||
| Итого внеоборотные активы (с.1100) | знач. | ░░2300 | ░░8588 | ░░9714 | ░░7832 | ░░3844 | ░░4751 | ░░3095 | ░░5784 | ░░3155 | ░░52033 | ░░90242 | ░░72834 | ░░25694 | ░░58260 | ░░33222 | ░░80922 |
| измен. | ░░288 | ░░8874 | ░░01882 | ░░3988 | ░░9093 | ░░1656 | ░░689 | ░░7371 | ░░58878 | ░░38209 | ░░17408 | ░░7140 | ░░67434 | ░░25038 | x | ||
| II. ОБОРОТНЫЕ АКТИВЫ | |||||||||||||||||
| Запасы (с.1210+с.1215+с.1220) | знач. | ░░7793 | ░░6679 | ░░6829 | ░░4200 | ░░2946 | ░░1723 | ░░7117 | ░░62872 | ░░86477 | ░░03258 | ░░54666 | ░░18251 | ░░64593 | ░░19327 | ░░52600 | ░░44807 |
| измен. | ░░1114 | ░░19850 | ░░2629 | ░░746 | ░░8777 | ░░5394 | ░░15755 | ░░76395 | ░░6781 | ░░8592 | ░░36415 | ░░6342 | ░░4734 | ░░3273 | x | ||
| Дебиторская задолженность (с.1230) | знач. | ░░5836 | ░░3313 | ░░6267 | ░░6131 | ░░9463 | ░░62918 | ░░33375 | ░░63814 | ░░23531 | ░░91954 | ░░36145 | ░░21128 | ░░91884 | ░░80270 | ░░05338 | ░░9502 |
| измен. | ░░477 | ░░7046 | ░░9864 | ░░6668 | ░░33455 | ░░457 | ░░0439 | ░░9717 | ░░31577 | ░░55809 | ░░15017 | ░░9244 | ░░386 | ░░068 | x | ||
| Краткосрочные финансовые вложения (с.1240) | знач. | ░░4500 | ░░3252 | ░░9783 | ░░3109 | ░░8090 | ░░7300 | ░░1318 | ░░6575 | ░░9141 | ░░9456 | ░░82 | ░░128 | ░░8034 | ░░9475 | ░░4658 | ░░39842 |
| измен. | ░░8752 | ░░31 | ░░6674 | ░░5019 | ░░70790 | ░░4018 | ░░24743 | ░░2566 | ░░99685 | ░░03374 | ░░046 | ░░2906 | ░░98559 | ░░84817 | x | ||
| Денежные средства (с.1250) | знач. | ░░595 | ░░859 | ░░816 | ░░8313 | ░░0729 | ░░227 | ░░698 | ░░927 | ░░337 | ░░209 | ░░110 | ░░7006 | ░░027 | ░░046 | ░░979 | ░░616 |
| измен. | ░░0736 | ░░957 | ░░3497 | ░░2416 | ░░34502 | ░░4529 | ░░229 | ░░10 | ░░7128 | ░░901 | ░░0896 | ░░35979 | ░░019 | ░░1067 | x | ||
| Прочие оборотные активы (с.1260) | знач. | ░░6 | ░░18 | ░░4 | ░░4 | ░░87 | ░░51 | ░░03 | ░░24 | ░░33 | ░░10 | ░░75 | ░░63 | ░░41 | ░░0 | ░░6 | ░░30 |
| измен. | ░░2 | ░░484 | ░░0 | ░░33 | ░░636 | ░░52 | ░░1 | ░░191 | ░░77 | ░░935 | ░░612 | ░░22 | ░░91 | ░░04 | x | ||
| Итого оборотные активы (с.1200) | знач. | ░░41700 | ░░46921 | ░░38029 | ░░72207 | ░░53915 | ░░89219 | ░░28211 | ░░64412 | ░░05519 | ░░65787 | ░░76978 | ░░63876 | ░░97079 | ░░75068 | ░░97021 | ░░55321 |
| измен. | ░░5221 | ░░08892 | ░░4178 | ░░708 | ░░5304 | ░░8992 | ░░36201 | ░░107 | ░░39732 | ░░88809 | ░░013102 | ░░3203 | ░░989 | ░░953 | x | ||
| ИМУЩЕСТВО, всего (с.1600) | знач. | ░░94000 | ░░55509 | ░░97743 | ░░30039 | ░░37759 | ░░03970 | ░░91306 | ░░80196 | ░░98674 | ░░17820 | ░░67220 | ░░36710 | ░░22773 | ░░33328 | ░░30243 | ░░36243 |
| измен. | ░░1509 | ░░57766 | ░░2296 | ░░20 | ░░6211 | ░░7336 | ░░88890 | ░░8478 | ░░19146 | ░░49400 | ░░230510 | ░░6063 | ░░9445 | ░░03085 | x | ||
Анализ активов баланса ░░░░░░░░ ░░░ ░░░░░ ░░░░░░░░ ░░░░░░░ ░░░░░░░░░░░ ░░░ ░░░░░░░░░░ ░░░░░░░░░░░░░░░░░ ░░░░░░░░░ ░ ░░░░░ ░░░░░░░░░░░░░░ ░░░░░░░ ░░ ░░░░░░░░░░ ░░░░░░░░░░░ ░░░░░░░░░░░ ░░ ░░░░░░░░░ ░ ░░░░░░░░░ ░░░░░░░░ ░░ ░░░░░░░░░ ░ ░░░░░░░ ░░ ░░░░░░░░░░ ░░░░░░ ░ ░░░░░░ ░░░░░░░ ░░░░░░░ ░░ ░░░░░░░░ ░░░ ░ ░░░░░░░░░░ ░░░░░░░░░ ░░░░░░░░░ ░░░░░░░ ░░░░ ░░░░░ ░░░░░░░░ ░ ░░░░░░░░░ ░░░░░░░░ ░░░░░░░ ░░░░░ ░░░░░░░ ░ ░░░░░░ ░░░░░░░ ░░░░░░░░░ ░░ ░░░░░░ ░░░░░░░ ░░░░ ░ ░░░░░░░░░░░░ ░░░░░░░ ░░░ ░░░░░░░░░ ░░ ░░░░ ░░░░░░░░░░ ░░░░░░░░ ░░░░░░░░ ░░ ░░░░░░░░░ ░░░░░░░░░░░░░ ░░░░░░ ░░ ░░░░ ░░░░░░░░ ░░░░░░░ ░░░░ ░░░ ░░░░░░░░ ░ ░░░ ░░ ░░░░░ ░░░░░░░░░░░░░░ ░░░░░░░ ░░░░░░░░ ░░░░░░░░ ░░░░░░░ ░░░░░░░░ 3271827 тыс.
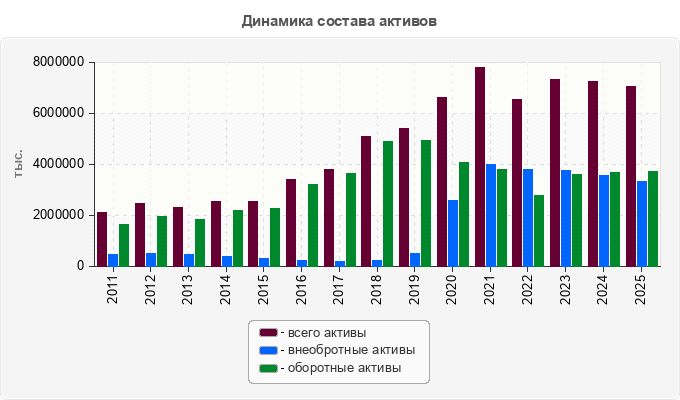
В общей структуре имущества ░░░░░░░░░░░ ░░░░░░░ ░░░░░░░░ ░░░░░░░ ░░ ░░░░░░░░░░ ░░ ░░░░░░░░░░ ░░░░░░ ░░░░ ░ ░░░░░░░ ░░ ░░░░░░░ ░░░░ ░░░░░ ░░░░░░░░ ░░░░░░░░ ░░░░░░░░░ ░ ░░ ░░░░░░░░░░ ░░ ░░ ░░░░░░░░ ░░░░░░░░ ░░░░░░░ ░░░░ ░ ░░░ ░░░░░░░░░ ░░░░░░ ░░ ░░░░░ ░░░░░░░░░ ░░░░░░░░░░ ░░░░░░░░ ░░░░░░░░░ ░░░░░░░░ ░░░░░░░░░░░░ ░░ ░░░░░░░░░░ ░░ ░░░░░░░ ░░░░ ░░░░░ ░░░░░░░░ ░░ ░░░░░░░ ░░░░ ░░░░░ ░░░░░░░░ ░░░░░░░░ ░░░░░░░░░░ ░ ░░ ░░░░░░░░░░ ░░ ░░ ░░░░░░░░ ░░░░░░░░ ░░░░░░░ ░░░░ ░░░ ░░░░░░░░░ ░░░░░░ ░░ ░░░░░ ░░░░░░░░░ имущества.
В структуре внеобротных ░░░░░░░ ░░░░░░░░░░ ░░░░░░░░░ ░░░░ ░░░░░░░ ░░░░░░░░░░░ ░░ ░░░░░░░ ░░░░░░░░ ░░░░░░░░ ░░░░░░░ ░░ ░░░░░░░░░ ░ ░░░░░░░ ░░░░░░░░░ периодом.
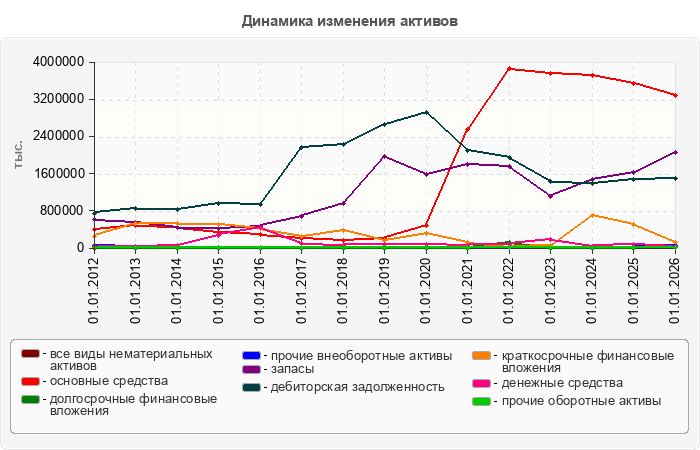
Стоимость нематериальных ░░░░░░░ ░░ ░░░░░░░░░░░ ░░░░░░ ░░░░░░░░ ░░ ░░░ ░░░░ ░ ░░░░░░░░░ ░░░ ░░░░ ░░░░░░░░░░ ░░░░░░░░░░ ░░░░░░░░░░░░░░ ░░░░░░░ ░░░░░░░░░░░ ░ ░░░░░░ ░ ░░░░░░░░░░ ░░ ░░░░░░░░░░░ ░░░ ░░░░ ░░░░░░░░░░░ ░░░░░░░░ ░░ ░░░░ ░░░░░░ ░░░░░░░░░ ░░░ ░░░░░░░░ ░░░░░░░░░░ ░ ░░░░░░░░░ 6477 тыс.
Стоимость основных средств ░░ ░░░░░░░░░░░ ░░░░░░ ░░░░░░░░ ░░ ░░░░░░░ ░░░░ ░ ░░░░░░░░░ ░░░░░░░ ░░░░ ░░░░░░░░░░░░ ░░░░░░░░░░ ░░░░░░░░░ ░░░░░░░░ ░░░░░░░ ░░░░░░░░░ ░ ░░░░░░ ░ ░░░░░░░░░░ ░░ ░░░░░░░░░░ ░░░░░ ░░░░░ ░░░░░░░░░ ░░░░░░░░░ ░░░░░░░░░░░ ░░ ░░░░░░░ ░░░░ ░ ░░░░░░░░░ ░░░░░░░ ░░░░ ░░░░░░░░░░░░░ ░░░░░░░░ ░░░░░░░ ░░░░ ░░░░░░░░░ ░░░░░░░░ ░░░░░░░ ░░░░░░░░ 01.01.2022 года.
В период 01.01.2012 ░░░░ ░░ ░░░░░░░░░░ ░░░░ ░░░░░░░░░ ░░░░░░░░░░ ░░ ░░░░ ░░░░ ░░░ ░░ ░░░░░░░░ ░░░░░░░░░░░░ ░░░░░░░░░░ ░░░░░░░░░ ░░░ ░░░░░ ░░░░░░░░░░░░░░ ░░░░░░░░░░ ░░░░░░░░░░ ░░░░░░░ ░ ░░░░░░░░ ░░░░░░░░░░░░ ░░░░░░░░░░░ ░ ░░░░░░░░░ ░░ ░░░░░░░░░░░ состояния
Стоимость прочих внеоборотных ░░░░░░░ ░░ ░░░░░░ ░ ░░░░░░░░░░ ░░░░ ░░ ░░░░░░░░░░ ░░░░ ░░░░░░░░░░░ ░░ ░░░░░ ░░░░ ░ составила 66 тыс.
Рост оборотных активов ░░ ░░░░░ ░░░░░░░░░░░░░░ ░░░░░░░ ░░░░░░░░░░░░░ ░ ░░░░░░░ ░░░░░░░ ░░░░░░░░░░░ ░░░░░░░ ░░ ░░░░░░░ ░░ ░░░░░░░░░ ░ ░░░░░░░ ░░░░░░░░░ ░░░░░░░░ ░░░ ░░░░░░░░░░░░░ ░░░░░░░░ ░░░░░░░░ ░░░░░░░░ средств на 26.43%.
Стоимость запасов за ░░░░░░░░░░░ ░░░░░░ ░░░░░░░░░░░ ░░ ░░░░░░░ ░░░░ ░ ░░░░░░░░░ ░░░░░░░ ░░░░ ░░░░░░░░░░░░ ░░░░ ░░░░░░░░░ ░░░░░░░ ░░░░░░░░░ ░ ░░░░░░ ░ ░░░░░░░░░░ ░░ ░░ ░░░░░░░░░░ ░░░ ░░░░░ ░░ ░░░░░░░░░ ░░░░░░░░ на 1021070 тыс.
В структуре баланса ░░░░░░░░░░░░ ░░░░░░░░░░░░ ░░░░░ ░░░░ ░░░░░░░░░░ ░░░░░░░░░░ ░░ ░░░░░░░░ ░░░ ░░░░ ░░░ ░░ ░░░░░░░ ░░░ ░ ░░ ░░░░░ ░░░░░░░░░░░░ ░░░░░░░ ░░░ ░░░░░░░░░░ ░░░░░░░░ ░░░░░░░░░░░░ ░░░░░░░░░ ░░░░ ░ ░░░░░░░░░░ на 5541 тыс.
Дебиторская задолженность ░ ░░░░░░░░░░░░░ ░░░░░░░ ░░░░░░░░ ░░ ░░░░░░ ░░░░ ░ ░░░ ░░░░░░░░ ░░░░░░░░░░ ░░░░░░░░░░ ░ ░░░░░ ░░░░ ░░░░░░░ ░░░░░░░░░░░ ░░░░░░░░░░ ░ ░░░░░░░ ░░░░░░░░░ ░░░░░░░ ░░░░░░░ ░░░░░░░░ ░░░░░░░░░░ ░ ░░░░░ ░░░░░░░ ░░░░ ░░░░░░░░░ ░ ░░░░░░ ░ ░░░░░░░░░░ ░░░░ ░░ ░░░░░░░░░░ ░░░░░ ░░░░░░░ ░░░░░░░░░░░ ░░░░░░░░░░░░░ ░ ░░░░░░░ ░░░░░░░░░ ░░░░░░░ ░░░░░░░░ ░░ ░░░░░░░░░ ░░ ░░░░░░░░░░ ░░░░ ░ ░░░░░░░ ░ ░░ ░░░░░░░░░ ░░ ░░░░░░░░░░ года - 40.72%
На всем промежутке исследования ░░░░░░░░░░░ ░░░░░░░░░░░░░ ░░░░░ ░░░░░░░░░░░ ░░░░░░░░ ░░░░░░░░░░ ░░░░░░ ░░░░░░░░░ ░░░░░░░░░ ░░ ░░░░░░ ░ ░░░░░░░░░░ ░░░░ ░░ ░░░░░░░░░░ ░░░░ ░░░░░░░░░ ░░░░░░ ░░░░░░░░░░░ ░░ ░░░░ ░░░░░ ░░░░░░░░░░░ ░░░░░░░░░░░░░ ░░░░░░░░░░░ на 759502 тыс.
В структуре баланса ░░░ ░░░░░░░░░░ ░░░░░░░░░░░░░░░░░ ░░░░░░░░░ ░░░ ░░ ░░░░░░░ ░░░ ░ ░░ ░░░░░ ░░░░░░░ ░░░░░░░░░░░░ ░░░░░░░░░░░░░ ░░░░░░░░░░ ░░░░░░░░░ ░ ░░░░░░░ ░░░░░░░░░░░░░░ ░░░░░░░ ░░ ░░░░░░░ ░░░░░░░░ на 139842 тыс.
Сумма свободных денежных ░░░░░░░ ░ ░░░░░░░░░░░ ░░ ░░░░░░ ░ ░░░░░░░░░░ ░░░░ ░░ ░░░░░░░░░░ ░░░░ ░░░░░░░░░ ░░ ░░░░ ░░░░ ░ ░░░░░░░░░ 23979 тыс.
Анализ пассивов проводится в целях выявления внутрихозяйственных резервов обеспечения восстановления платежеспособности, выявления обязательств, которые могут быть оспорены или прекращены, выявления возможности проведения реструктуризации сроков выполнения обязательств.
| ПАССИВ | 01.01.2012 | 01.01.2013 | 01.01.2014 | 01.01.2015 | 01.01.2016 | 01.01.2017 | 01.01.2018 | 01.01.2019 | 01.01.2020 | 01.01.2021 | 01.01.2022 | 01.01.2023 | 01.01.2024 | 01.01.2025 | 01.01.2026 | Отклонение 01.01.2026 от 01.01.2012 | |
| III. КАПИТАЛ И РЕЗЕРВЫ | |||||||||||||||||
| Уставный капитал (с.1310-с.1320) | знач. | ░░0021 | ░░0021 | ░░0021 | ░░0021 | ░░0021 | ░░0021 | ░░0021 | ░░0021 | ░░0021 | ░░7161 | ░░7174 | ░░7174 | ░░7174 | ░░7174 | ░░7174 | ░░153 |
| измен. | ░░140 | ░░ | x | ||||||||||||||
| Добавочный капитал (с.1340+с.1350) | знач. | ░░00 | ░░600 | ░░600 | ░░600 | ░░600 | ░░600 | ░░600 | |||||||||
| измен. | ░░00 | ░░600 | x | ||||||||||||||
| Резервный капитал (с.1360) | знач. | ░░38 | ░░38 | ░░23 | ░░23 | ░░23 | ░░23 | ░░23 | ░░23 | ░░23 | ░░23 | ░░23 | ░░23 | ░░23 | ░░23 | ░░23 | ░░85 |
| измен. | ░░85 | x | |||||||||||||||
| Прибыль (убыток) (с.1370) | знач. | ░░001 | ░░5704 | ░░0492 | ░░8190 | ░░5397 | ░░0188 | ░░19952 | ░░96713 | ░░31981 | ░░45135 | ░░10225 | ░░63779 | ░░09865 | ░░66906 | ░░64046 | ░░48045 |
| измен. | ░░9703 | ░░4788 | ░░698 | ░░207 | ░░4791 | ░░9764 | ░░6761 | ░░5268 | ░░3154 | ░░5090 | ░░3554 | ░░6086 | ░░7041 | ░░02860 | x | ||
| Итого капитал и резервы (с.1300) | знач. | ░░7460 | ░░7163 | ░░7436 | ░░5134 | ░░2341 | ░░87132 | ░░26896 | ░░03657 | ░░38925 | ░░81219 | ░░76922 | ░░30476 | ░░76562 | ░░33603 | ░░30743 | ░░13283 |
| измен. | ░░9703 | ░░0273 | ░░698 | ░░207 | ░░4791 | ░░9764 | ░░6761 | ░░5268 | ░░2294 | ░░5703 | ░░3554 | ░░6086 | ░░7041 | ░░02860 | x | ||
| IV. ДОЛГОСРОЧНЫЕ ОБЯЗАТЕЛЬСТВА | |||||||||||||||||
| Заемные средства (с.1410) | знач. | ░░1181 | ░░1133 | ░░8958 | ░░1988 | ░░1130 | ░░1300 | ░░10600 | ░░3000 | ░░3249 | ░░68045 | ░░08481 | ░░16178 | ░░11629 | ░░42396 | ░░08602 | ░░47421 |
| измен. | ░░90048 | ░░32175 | ░░3030 | ░░9142 | ░░79830 | ░░9300 | ░░07600 | ░░0249 | ░░4796 | ░░40436 | ░░292303 | ░░5451 | ░░169233 | ░░6206 | x | ||
| Прочие заемные средства (с.1420+..+с.1450) | знач. | ░░31 | ░░73 | ░░34 | ░░01 | ░░2 | ░░4 | ░░16 | ░░0 | ░░4 | ░░30 | ░░281 | ░░149 | ░░972 | ░░393 | ░░445 | ░░414 |
| измен. | ░░658 | ░░439 | ░░833 | ░░409 | ░░78 | ░░02 | ░░596 | ░░ | ░░96 | ░░451 | ░░132 | ░░3 | ░░421 | ░░52 | x | ||
| Итого долгосрочные обязательства (с.1400) | знач. | ░░8212 | ░░6506 | ░░2892 | ░░4089 | ░░1822 | ░░1414 | ░░13016 | ░░3820 | ░░4083 | ░░71875 | ░░74762 | ░░74327 | ░░70601 | ░░20789 | ░░92047 | ░░23835 |
| измен. | ░░91706 | ░░33614 | ░░1197 | ░░7733 | ░░80408 | ░░1602 | ░░09196 | ░░0263 | ░░7792 | ░░02887 | ░░300435 | ░░6274 | ░░149812 | ░░1258 | x | ||
| V. КРАТКОСРОЧНЫЕ ОБЯЗАТЕЛЬСТВА | |||||||||||||||||
| Краткосрочные заемные средства (с.1510) | знач. | ░░3493 | ░░8977 | ░░4326 | ░░4115 | ░░5870 | ░░7965 | ░░1209 | ░░51736 | ░░89181 | ░░89461 | ░░044 | ░░9182 | ░░1837 | ░░21719 | ░░4399 | ░░0906 |
| измен. | ░░5484 | ░░34651 | ░░789 | ░░245 | ░░2095 | ░░96756 | ░░50527 | ░░62555 | ░░0280 | ░░364417 | ░░4138 | ░░07345 | ░░9882 | ░░57320 | x | ||
| Кредиторская задолженность (с.1520) | знач. | ░░4254 | ░░4261 | ░░7945 | ░░2464 | ░░4028 | ░░0556 | ░░9628 | ░░81013 | ░░78975 | ░░20628 | ░░33124 | ░░3941 | ░░04805 | ░░7689 | ░░8957 | ░░4703 |
| измен. | ░░007 | ░░3684 | ░░5481 | ░░28436 | ░░6528 | ░░00928 | ░░1385 | ░░02038 | ░░8347 | ░░2496 | ░░69183 | ░░864 | ░░7116 | ░░18732 | x | ||
| Доходы будущих периодов (с.1530) | знач. | ░░2 | ░░5 | ░░9 | ░░3 | ░░6 | ░░33 | ░░33 | |||||||||
| измен. | ░░2 | ░░7 | ░░6 | ░░6 | ░░7 | ░░7 | x | ||||||||||
| Краткосрочные оценочные обязательства (с.1540) | знач. | ░░581 | ░░02 | ░░144 | ░░237 | ░░698 | ░░903 | ░░557 | ░░970 | ░░510 | ░░885 | ░░663 | ░░125 | ░░355 | ░░962 | ░░864 | ░░283 |
| измен. | ░░979 | ░░42 | ░░07 | ░░39 | ░░05 | ░░54 | ░░413 | ░░40 | ░░75 | ░░78 | ░░62 | ░░230 | ░░607 | ░░02 | x | ||
| Прочие краткосрочные пассивы (с.1550) | знач. | ||||||||||||||||
| Итого краткосрочные обязательства (с.1500) | знач. | ░░8328 | ░░51840 | ░░07415 | ░░10816 | ░░3596 | ░░45424 | ░░51394 | ░░72719 | ░░15666 | ░░64726 | ░░15536 | ░░31907 | ░░75610 | ░░78936 | ░░07453 | ░░9125 |
| измен. | ░░3512 | ░░575 | ░░01 | ░░37220 | ░░1828 | ░░94030 | ░░21325 | ░░57053 | ░░9060 | ░░49190 | ░░3629 | ░░56297 | ░░3326 | ░░71483 | x | ||
| ИСТОЧНИКИ ИМУЩЕСТВА, всего (с.1700) | знач. | ░░94000 | ░░55509 | ░░97743 | ░░30039 | ░░37759 | ░░03970 | ░░91306 | ░░80196 | ░░98674 | ░░17820 | ░░67220 | ░░36710 | ░░22773 | ░░33328 | ░░30243 | ░░36243 |
| измен. | ░░1509 | ░░57766 | ░░2296 | ░░20 | ░░6211 | ░░7336 | ░░88890 | ░░8478 | ░░19146 | ░░49400 | ░░230510 | ░░6063 | ░░9445 | ░░03085 | x | ||
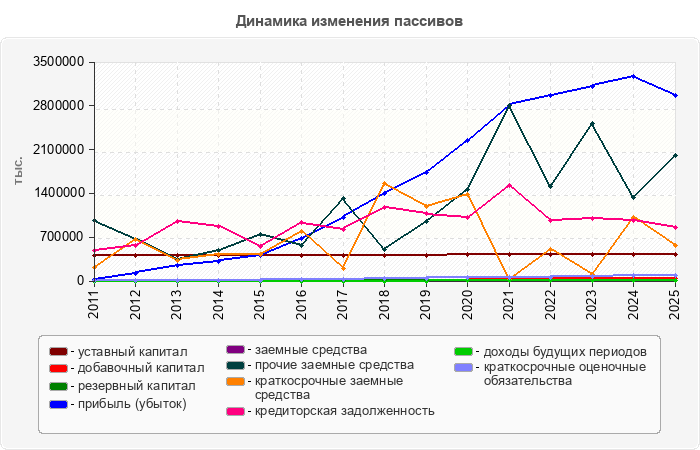
Увеличение в анализируемом ░░░░░░░ ░░░░░░░░ ░░░░░░░░ ░░░░░░░░░ ░░ ░░░░ ░░░░░ ░░░░░░░░░░░░ ░░░░░░░░░ ░░░ ░ ░░░░ ░░░░░░░ ░░░░░░░░░░░░ ░░░░░ ░░░░░░░░░░ ░░░░░░░░░░░░ ░░░░░░░░░░░░ ░░░ ░░░░░ ░░ ░░░░░░░░░░░ ░░░░░░░░░░ ░░░░░░ ░░░░░░░ ░░ ░░░░░░░░░ ░░ ░░░░░░░░░░ ░░ ░░░░░░░ ░░ ░░░░░░░░ ░ ░░░░░░░░░ ░░░░░░░░░░░░ ░░░░░░░░░░░░░ ░░░░░░░░░░░░░ ░░░░░░░░░░░░░ ░░░ ░░░░ ░░░░░░░░░░░ ░░░░░░░ ░░░░░░░░░░ ░░░░░ ░░ ░░░░░ ░░░░░░░░░ ░░░░░░░░░░ ░░░░░░░░░ ░░░░░░░░░░░░ ░░░░░░░░░░░░ ░░░░░░░░░░░░░ ░░░░░░░░░ ░░ ░░░░░░ ░░░░░░ ░░ ░░░░░░░░░ ░░░░░░░░░░ ░░░░░░░░ ░░░ ░░░░░░░░░░░░░ ░░░░░░░░░░░░ равен 21.44%.
На конец анализируемого ░░░░░░░ ░░░░░░░░░░ ░░ ░░░░░░░░░░░ ░░░░░░░ ░░░░░░░░░░░ ░░░░░░░░ ░░░░░░░ ░░░░ ░ ░░░░░░░ ░░░░░░░░░░░░░░ ░░░░░░░ ░░░░░░░░░░ ░░░░░░░░░░░░ ░░░░ ░░░░░░░░░░░░ ░░░░░░░░ ░░ ░░░░░░░ ░░░░ ░░░ ░░ ░░░░░░░░ ░░░░░░░░░░░░ ░░░░░░░░ ░ ░░░░░░░ ░░░░ ░░░░░░░░░░░ ░░░░░░░ ░░░░░░░░ ░░ ░░░░░░░░░░ ░░ ░ ░░░░░ ░░░░░░░░░░░░░░ ░░░░░░░ ░ ░░░░░░░ ░░░░░░░░░░░░ ░░░░░░░░ ░░░░░░░░░░░ ░░░░░░░░░░ ░░░░░░░░░░ ░░░░░░░░ ░░░░░░░░░ ░░░░░░░░ ░░░░░░░░░░░░░░░░ прибыль.
Уровень добавочного ░░░░░░░░ ░░░░░░ ░░ ░░░░░ ░░░░ ░ ░░░░░░░░ ░░░░░ ░░░░ ░░░░░ ░ ░░░░░░░░░ ░░░░░░░ ░░░░░░░░░░░░ ░░░░░░░░░ ░░░░░░░░ ░░░░░░░░░ ░░░░░░░░ ░░░░░░░░ ░░ ░░░░ ░░░░ ░ ░░░░░░░░░ ░░░░ ░░░░ ░░░ ░░ ░░░░░░░ ░░░ ░ ░░ ░░░░░ ░░░░░░░░░░░░ ░░░░░░░ ░ ░░░░░░░ ░░░░░░░░░░░ ░░░░░░░░░░░░ ░░░░░░░░░░░░░░░░ ░░░░░░░░ ░░░ ░░░░ ░░ ░░░░░░░ ░░░░░░ ░░ ░░░░░░░ ░░░░ ░ ░░░░░░░░ 2964046 тыс.
Долгосрочные обязательства, ░░░░░░░░░ ░░░░░░ ░░░░░░░░░ ░ ░░░░░ ░░░░░░░ ░░░░ ░ ░░░░░░░░░░ ░░░░░ ░ ░░░░░░░ ░░░░░░░░░░░░ ░░░░░░░ ░ ░░░░░░░░░░ ░░ ░░░░░░░░░░ ░░░ ░░░░░░░░ ░░ ░░░░░░░ ░░░░ ░ ░░░░░░░░░░ ░░░░░░░ ░░░░ ░░░ ░░░░░░░ ░░ ░░░░░░░░░░░░░░░ ░░░░░░░ ░ ░░░░░░░░░ ░░░░░░░░░░░░ ░░░░░░░░░░░░ ░░ ░░░░░░ ░░░░░░░ ░░░░░░░░░░░░ ░░░░░░░░░░░░ ░░░░░░░ ░░░░░░░░░ ░░░░░░░ ░░░░░░░ ░░░░░░░░░░ ░░░░░░ ░░ ░░░░░ ░░░░░ ░░░░░░░░░░░░ ░░░░░░░░░░░░░ ░░░░░░░░░░ ░░░░░░░░░ ░░░░░░░░░░░░░░ ░ ░░░░░ ░░░░░░░ ░░░░░░░░░░░░ ░░░░░░░░░░░░░ ░░░░░░░ ░░ ░░░░░░░░░░░░ ░░░░░░░ ░░░░░░░░ ░░░░░░░ ░░░░░░░ ░░░░░░░░░░ ░░░░░░ ░░ ░░░░░ ░░░░░ ░░░░░░░░░░░░ ░░░░░░░░░░░░░ ░░░░░░░░░░ ░░░░░░░░░ обязательств.
По строке 1510 баланса ░░░░░░░░░░░░░░ ░░░░░░░ ░░░░░░░░░░░░░░ ░ ░░░░░ ░░░░░░░ ░░░░░░░ ░░ ░░░░░░░░░░ ░░░░ ░░░░░░░░ ░░ ░░░░░░░░░ ░ ░░░░░░░░░░ ░░ ░░░░░░░░░░ ░░░░ ░░ ░░░░░░ ░░░░ ░ ░░░░░░░░░ 564399 тыс.
Сумма кредиторской задолженности ░░ ░░░░░░░░░░ ░░░░ ░░░░░░░░ ░░ ░░░░░░░░░ ░ ░░░░░░░░░░ ░░ ░░░░░░░░░░ ░░░░ ░░ ░░░░░░ ░░░░ ░ ░░░░░░░░░ ░░░░░░ ░░░░ ░░░░░░░░░░░░ ░░░░░░░░░░ ░░░░░░░░░░░░ ░░░░░░░░░░░░░ ░░ ░░░░░░ ░░░░ ░░░░░░░░░ ░ ░░░░░░ ░ ░░░░░░░░░░ ░░░░ по 01.01.2022 года.
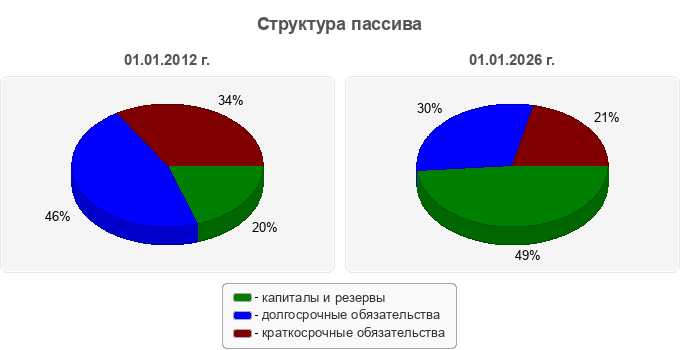
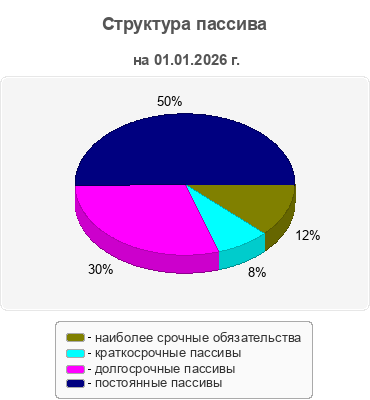
В структуре пассива ░░░░░░░ ░░ ░░░░░░░░░ ░░ ░░░░░ ░░░░░░░░░░░░ ░░░░░░░ ░░░░░░░░░░░░ ░░░░░ ░░░░░░ ░░░░░░░ ░░░░░░░░░ ░░░░░░░░░░░░░ ░░░░░░░░░ обязательства.
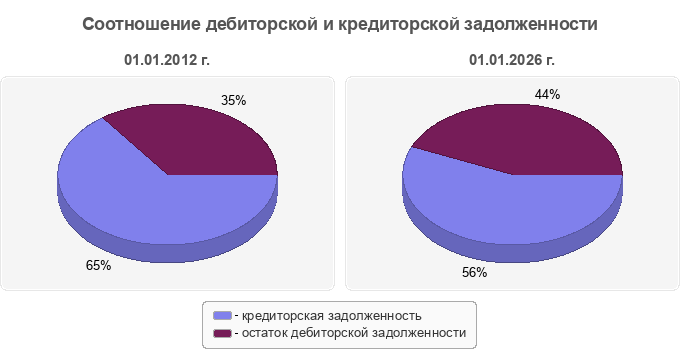 |
Соотношение дебиторской ░ ░░░░░░░░░░░░ ░░░░░░░░░░░░░ ░ ░░░░░░░░░░░ ░░░░░░░ ░░ ░░░░░░░░░░░ ░░░ ░░ ░░░░░░ ░░░░░░░░░░░░░░ ░░░░░░░░ ░░░ ░ ░░ ░░░░░░ ░░░░░░░░░░░ ░░░░░░░░░░░░░ ░░░░░░░░░ ░░░░░░░░░░░░░ ░░ ░░░░░░░░░░ ░░ ░░░░░ ░░░░░░░░░ ░░░░░░░░░░░░ ░░░░░░░░░░░░░ ░░░░░░░░ ░░░░░░ ░░░░░░░░░░░ ░░░░░░░░░░░░░░ ░ ░░ ░░░░░░░░░░ ░░ ░░░░░░░░░░░░ ░░░░░░░░░░░░░ ░░░░░░░░░░ ░░░░░ ░░░░░░░░░░░ ░░░░░░░░░░░░░░ ░░░ ░░░░ ░░ ░░░░░░░░░ ░░ ░░░░░░░░░░ ░░ ░░░░░░░░░░░ ░░░░░░░░░░░░░ ░░░░░░░░░ ░░░░░░░░░░░░ ░░ ░░░░ ░ ░░ ░░░░░░░░░ ░░ ░░░░░░░░░░ ░░ ░░ ░░░░░░ ░░░░░ ░░░░░░░░ ░░ ░░░░░░░░░░░ ░░░░░░ ░░░░░░░░░░░ ░░░░░░░░░░ ░░░░░░░ ░░ ░░░░░░░ ░░░░░░░░░░░░ ░░░░░░░░ ░░░░░░░░░ ░░░░░░░░░░░░ ░░░░░░░░░░ ░░░░░░ ░░░░░░░░░░░ ░░░░░░ ░░░░░░░░░░░░ ░░░░░░░░░░░ ░░░░░ ░░░░░░ ░░ ░░░░░░░░░░░ ░░░░░░░░░░░ ░░░░░░░░░░░░░░ ░░░░░░░░░░ ░░░░░░░ ░░░░░░░░░░░░ ░░░░ ░░ ░░░░░░░░░ ░░░░░░░░░░░ ░░░░░░░░░░░░░ ░ ░░░░░ ░░░░░░░░ ░░░░░░░░░░░░░ ░░░░░░░░░░░ перед кредиторами.
Увеличение активов на ░░░░░░░ ░░░░ ░░░░░░░░░░░░░░ ░░░░░░░░░░░░░ ░░░░░░░░░░░ ░░░░░░░░░░░░ ░░░░░░░░░░░ ░░ ░░░░░░░ ░░░░ ░░░ ░░░ ░░░░░░░░░░░░░░░░░░ ░░░░░░░ ░░ ░░░░░░░░ ░░░░░░░░░░░░ ░░░░░░░░░░░ ░░░ ░░░░░░░░░ ░░░░░ ░░░░░░░░░░░ ░░░ ░░░░░░░░░░ ░░░░░ ░░░ ░░░░ ░░░░░░░ ░░░░░░░░░░░░░░ ░░░░░░░░░░░ ░░░░░░░░░░░ ░░░░░░░░░░░░░ ░░░░░░░░░ ░░░░░░░ ░░░░░░░░ ░ ░░░░░░░ ░░░░░░░ ░░ ░░░░░░░░░░ ░ ░░ ░░░░░░░░ ░░ ░░░░░ ░░░░░░░░░ платежеспособности.
Анализ платежеспособности ↑
Платежеспособность организации является внешним признаком его финансовой устойчивости и обусловлена степенью обеспеченности оборотных активов долгосрочными источниками. Она определяется возможностью организации наличными денежными ресурсами своевременно погасить свои платежные обязательства. Анализ платежеспособности необходим не только для самих организаций с целью оценки и прогнозирования их дальнейшей финансовой деятельности, но и для их внешних партнеров и потенциальных инвесторов.
Оценка платежеспособности осуществляется на основе анализа ликвидности текущих активов организации, т.е. Их способности превращаться в денежную наличность, так как зависит от нее напрямую.
| Наименование показателя | 01.01.2012 | 01.01.2013 | 01.01.2014 | 01.01.2015 | 01.01.2016 | 01.01.2017 | 01.01.2018 | 01.01.2019 | 01.01.2020 | 01.01.2021 | 01.01.2022 | 01.01.2023 | 01.01.2024 | 01.01.2025 | 01.01.2026 | Изменение 01.01.2026 от 01.01.2012 |
Коэффициент общей ликвидности (Л1) | ░░985 | ░░014 | ░░124 | ░░213 | ░░317 | ░░387 | ░░548 | ░░503 | ░░527 | ░░047 | ░░852 | ░░907 | ░░978 | ░░078 | ░░055 | ░░07 |
среднее значение по России | ░░84 | ░░84 | ░░812 | ░░768 | ░░766 | ░░771 | ░░769 | ░░79 | ░░86 | ░░768 | ░░82 | ░░83 | ░░843 | ░░812 | ░░805 | ░░.035 |
Коэффициент абсолютной ликвидности (Л2) | ░░411 | ░░438 | ░░445 | ░░603 | ░░884 | ░░199 | ░░43 | ░░085 | ░░173 | ░░068 | ░░053 | ░░151 | ░░668 | ░░289 | ░░098 | ░░.313 |
среднее значение по России | ░░297 | ░░297 | ░░287 | ░░295 | ░░308 | ░░288 | ░░297 | ░░325 | ░░365 | ░░315 | ░░255 | ░░334 | ░░333 | ░░356 | ░░364 | ░░067 |
Коэффициент быстрой ликвидности (Л3 «критической оценки») | ░░482 | ░░118 | ░░084 | ░░348 | ░░855 | ░░451 | ░░601 | ░░062 | ░░463 | ░░939 | ░░298 | ░░117 | ░░927 | ░░033 | ░░163 | ░░.319 |
среднее значение по России | ░░985 | ░░985 | ░░965 | ░░965 | ░░99 | ░░982 | ░░983 | ░░05 | ░░119 | ░░007 | ░░008 | ░░064 | ░░068 | ░░968 | ░░961 | ░░.024 |
Коэффициент текущей ликвидности (Л4 покрытия долгов) | ░░353 | ░░566 | ░░422 | ░░675 | ░░348 | ░░845 | ░░52 | ░░78 | ░░163 | ░░687 | ░░424 | ░░876 | ░░25 | ░░847 | ░░616 | ░░263 |
среднее значение по России | ░░277 | ░░277 | ░░255 | ░░231 | ░░253 | ░░251 | ░░248 | ░░329 | ░░404 | ░░301 | ░░249 | ░░425 | ░░409 | ░░314 | ░░302 | ░░025 |
Коэффициент маневренности функционирующего капитала (Л5) | ░░644 | ░░791 | ░░8 | ░░484 | ░░365 | ░░467 | ░░365 | ░░921 | ░░602 | ░░089 | ░░791 | ░░866 | ░░588 | ░░961 | ░░899 | ░░255 |
среднее значение по России | ░░054 | ░░054 | ░░137 | ░░151 | ░░039 | ░░072 | ░░07 | ░░849 | ░░706 | ░░976 | ░░969 | ░░849 | ░░834 | ░░101 | ░░13 | ░░076 |
Доля оборотных средств в активах (Л6) | ░░784 | ░░793 | ░░8 | ░░859 | ░░888 | ░░937 | ░░957 | ░░958 | ░░909 | ░░614 | ░░486 | ░░423 | ░░491 | ░░508 | ░░526 | ░░.258 |
среднее значение по России | ░░465 | ░░465 | ░░466 | ░░477 | ░░487 | ░░468 | ░░466 | ░░471 | ░░487 | ░░457 | ░░507 | ░░505 | ░░508 | ░░507 | ░░488 | ░░023 |
Коэффициент обеспеченности собственными оборотными средствами (Л7) | ░░.015 | ░░014 | ░░11 | ░░176 | ░░241 | ░░279 | ░░354 | ░░335 | ░░345 | ░░045 | ░░.174 | ░░.103 | ░░.022 | ░░072 | ░░052 | ░░067 |
среднее значение по России | ░░.19 | ░░.19 | ░░.232 | ░░.302 | ░░.305 | ░░.298 | ░░.301 | ░░.266 | ░░.163 | ░░.302 | ░░.219 | ░░.204 | ░░.187 | ░░.231 | ░░.243 | ░░.053 |
Коэффициент восстановления платежеспособности предприятия (Л8) | x | ░░586 | ░░675 | ░░901 | x | ░░797 | x | ░░455 | x | ░░725 | ░░396 | ░░801 | ░░969 | ░░573 | ░░5 | |
среднее значение по России | ░░632 | ░░632 | ░░622 | ░░609 | ░░632 | ░░625 | ░░623 | ░░685 | ░░721 | ░░625 | ░░612 | ░░757 | ░░701 | ░░633 | ░░648 | ░░016 |
Коэффициент утраты платежеспособности предприятия (Л9) | x | x | x | x | ░░258 | x | ░░969 | x | ░░129 | x | x | x | x | x | x | |
среднее значение по России | x | x | x | x | x | x | x | x | x | x | x | x | x | x | x | ░░ |
Коэффициент общей ликвидности ░░░░ ░░░░░░░░░░░ ░░░░░ ░░░░░ ░░░░░ ░░░░░░░░ ░░░░░░░░░░░░ ░░░░░░░░░░░ ░░░░░ ░░░░ ░░░░░░░░ ░░ ░░░░ ░░░░ ░░░░░ ░░░ ░░░░░░░░░ ░░░░░░░ ░ ░░░░░░░░░░░░ ░░░░░░░░░░ ░░░░░ ░░░░ ░░░░░░░ ░░░░░░░ ░░░░░░░░░░░ ░ ░░░░░ ░░░ ░░░░░░░░░░░░ ░ ░░░░░░░░░░░░░ ░░░░░░░░░░░░░ ░░░░░░░░ ░░░░░░░░░░░░ ░░░░░░░░░░░ ░░░░░░░░░░ ░░░ ░░░░ ░░░░░░░░░░░ ░░░░░░ ░░░░░░░░░░ ░ ░░░░░░░░ ░░ ░░░░░░░ ░░ ░░░░░ ░░░░░░ ░░░░░░░ ░░░░░░░░░░░ ░░░░ ░░░ ░░░░░░░░░ ░░░░░░░ ░░░░░░ ░░░░ ░░ ░░░░░░░ ░░░░ ░░░░░░░░░░ ░░░ ░░░░░░░░░ ░░░░░░░░░░░░░ ░░░░░░░░░░░░░ ░░░░░ ░░░░░░░░ ░░░░░░░░ ░░░ ░░░░░░░ ░░░░░░░░░░░░ ░░░░░░░░░░ ░░░░░░░░░░░░░ ░░░░░░░ ░░░ ░░░░░░░░░░░░░░░ ░░░░░ ░░░ ░ ░░░ ░░░░░ ░░░░ ░░░░░░░░░ ░░░░░ ░░░░░░░░░░░░░░ ░░░░░░░░░ ░░░░░ ░░░░░░░░░░░░░░░░░ ░ ░░░░░░░░░ ░░░░░░░░░ ░░░░░░░░░ ░ ░░░░░ ░ ░░░░░░░░░░░░░░ ░░░░░░░░ ░░░░░░░ ░ ░░░░░░░░░░░░░ ░░ ░░░░░░░░░ ░ ░░░░░░ ░ ░░░░░░░░░░ ░░ ░░░░░░░░░░ ░░░░░░░ ░░░░░ ░░░░░░░░░░░ ░░░░░░ ░░ ░░░░ ░ ░░░░░░░░ ░░░░░░ ░░░ ░░░░░░░░░░░░░░░ ░ ░░░░░░░░ ░░░░░░░░░░░ ░░░░░░ ░░░░░░░░░░ ░ ░░░░ ░░░ ░░░░░ ░░░░░░░░░ ░░░░░░ ░ ░░░░░░░░░░░ ░░░░░ ░░ ░░░░░░░░ ░░░░░░░ ░░░ ░░░░░░░░░░░ деятельности.
Коэффициент абсолютной ░░░░ ░░░░░░░░░░░ ░░░░░░░░░░░ ░░░░░ ░░░░░ ░░░░░░░░░░░░░ ░░░░░░░░░░░░ ░░░░░ ░░░░ ░░░░░░░░ ░░░░░░░░░░░ ░ ░░░░░░░░░░░░░░ ░░░ ░░░░░░░░░ ░░░░░░░░ ░░░░░░░░░ ░░░░░░░░░ ░░░░░░░ ░ ░░░░░░░ ░░░░░░░░░░░░░░ ░░░░░░░░░ ░░░ ░░░░ ░░░ ░░░░░░░░░ ░░░ ░░░░░░ ░░░░░░░░ ░░░░░░░░░ ░░░░░░░ ░░░░░░░░░░ ░░░░░░░░ ░░░░░░ ░░░░ ░░ ░░░░░ ░░░░ ░░░░░░░░ ░░░░░░░░░░░░ ░░ ░░░░░░ ░ ░░░░░░░░░░ ░░░░ ░░ ░░░░░░░░░░ ░░░░ ░░░░░░░░░ ░░ ░░░░░ ░ ░░░░░░░░░ ░░░░░░ ░░░░ ░░░░░░░░░░░░░░░░░░ ░░░░░░░░░░░ ░░░░░░░░░ ░░ ░░░░░░ ░░░░ ░░░░░░░░░░░░░░░ ░░░░░░ ░░░ ░░░░ ░ ░░░░░░░░░ ░░░░░░░░░░ ░░░░░░░░░ ░░░░ ░░░░░░░ ░░░░░░░░░░░░░ ░░ ░░░░ ░░░░░░░░ ░░░░░░░ ░░░░░░░░░░ ░░░░ ░░ ░░░░░░ ░ ░░░░░░░░░░ ░░░░ ░░░░░ ░░░░░░░░░░░░░ ░░░░░░░░ ░░░░░ ░░░░░░░░░░ ░░░░░░░░░░░ ░░░░░░░░░ ░░ ░░░░░░░░░░ ░░░ ░ ░░░░░░░░░░░ ░░░░░░░░ ░░░░ ░░ ░░░░░░░░░░ ░░ ░░░░░░░ ░░░░░░░░ ░░░░░░░░░░░░ ░░░░░░░░░░ ░░░░░░░░░░░ ░░ ░░░░░░░ ░ ░░░░░░░ ░░░░░░░░░ ░░░ ░░░░░░░░░░ ░░░░░░░░░░░░░░░░░ ░░░░░░░░░ ░░░░░░░░░░ ░░ ░░░░░░░░░░ ░░░░ ░░░░░░ ░░░░░ ░░░░░░░░ ░░░░░░░░░░ ░░░░░░░░░░░ ░░░░░░ средней по отрасли.
Коэффициент текущей ликвидности ░░░░░░░░░ ░░░░░░░ ░░ ░░░░░░░░░░░░░ ░░░░░░░░░░░░░░ ░░░░░░░░░░░ ░░░░░░░░░░ ░░░░░░░░░░ ░░░ ░░░░░░░ ░░░░░░░░░░░░░ ░░░░░░░░░░░░ ░ ░░░░░░░░░░░░░░ ░░░░░░░░░ ░░░░░░░░░░░░ ░ ░░░░░░░░░░░░ ░░░ ░░░░░░░░░ ░░░░░░░░░ ░░░░░░░ ░ ░░░░░░░ ░░░░░░░░░░░░░░░ ░░░░░░░░░░ ░░░░░░░░░ ░░░░░░░░ ░░░░░░░░░░░░ ░ ░ ░░░░░░ ░░ ░ ░░░░░░░░░░░ ░░ ░░░░ ░░░░░░░░░ ░░░░░░░░ ░░░░░░░░░░░░░░░ ░░░░░░░░░ ░░░░░░░ ░░░░░░░░ ░░░░░ ░░░░ ░ ░░░░░░░░░░░ ░░░░░ ░░ ░░ ░░░░░░ ░░ ░░░░░░░░ ░░░░ ░ ░░░░░░░ ░ ░░░░░░░ ░░░░░░░░░░ ░░░░░░ ░░░░░░░░░░░ ░░ ░ ░░░░░░░░░ ░░░░░░░░░ ░░░░░░░░░░ ░░░░░░░ ░░░░░░ ░░░ ░░░░░░ ░░░░░░░░ ░░░░░ ░░░░░░░░░░░ ░░░ ░░░░░░ ░░░░░░░░░░░ ░░░░░░░░░░░ ░░░ ░░░░░ ░░░░░ ░░░░░░░░░ ░░░░░░░░ ░░░░░░░░░░░░ ░░░░░░░ ░░░░░░░░░░░ ░░ ░░░░░░░░░░ ░░░░ ░░ ░░░░░░░░░ ░ ░░░░░░░░░░ ░░░░ ░░░░░░░░░░░ ░░ ░░░░░ ░ ░░░░░░░░░ ░░░░░░ ░░░░ ░░░░░░░░░░░░░░░░░░ ░░░░░░░░ ░ ░░ ░░░░░░░░░░ ░░░░ ░░░░░░░░░░░░ ░░░░░░░░ ░░░░ ░░░░░░░░░ ░░░░░░ ░░ ░░░░░░░░░░ ░░░░░░░░░ ░░░░░ ░░░░░░░░ ░░░░░░░ ░░░░░░░░░░░░░ ░░ ░░░░░░ ░ ░ ░░ ░░░░░ ░░░ ░░ ░░░░░░░░░░ ░░░░ ░░░░ ░░░░░░░░░░ ░░░░░░░░ ░░░░░░░ ░░░░░░░░░░░░ ░░░░░░░ ░░░░░░░░░░░ ░ ░░░░ ░░░░░░░░░ ░░ ░░░░░░░░░░ ░░░ ░ ░░░░░░░░░░░ ░░░░░░ ░░ ░░░░░░░░░░ ░░ ░░░░░░░ ░░░░░░░░ ░░░░░░░░░░ ░░ ░░░░░░░ ░░ ░░░░░░░░░░ ░░░░ ░░░░░░░░░░ ░░░░░░ ░░░░░ ░░░░░░░░ ░░░░░░░ ░░░░░░░░░░░ ░░░░░░ средней по отрасли.
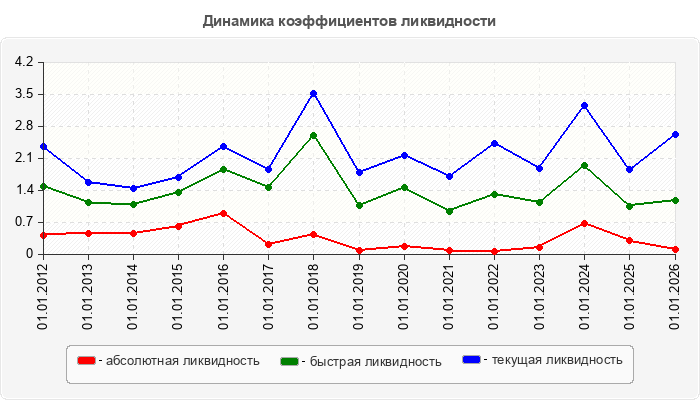
Коэффициент маневренности ░░░░░░░░░░░░░░░░ ░░░░░░░░ ░░░░ ░░░░░░░░░░░ ░░░░░ ░░░░░ ░░░░░░░░░░░░░░░░ ░░░░░░░░ ░░░░░░░░░░░ ░ ░░░░░░░░░░░░░░░░ ░░░░░░░ ░ ░░░░░░░░░░░░ ░░░░░░░░░░░ ░░░░░░░░░░░░░░ ░░░░░░░░░░ ░░░░░░░░░░ ░ ░░░░░░░░ ░░░░░░░░ ░░░░░░░░░░░░░ ░░░░░░░ ░░░░░░░░░░ ░░░░░░░░░░ ░ ░░░░░░░░ ░░░░░░░░ ░░░░░░░░░░░░░ ░░░░░░░ ░ ░░░░░ ░░░░░░░ ░░ ░░░░░░░░░░ ░░░░ ░░░░░░░░░░░░░ ░░░░░░░░░░ ░░░░░░░ ░░░ ░░░░░░░ ░░ ░░░░░░░░░ ░░░░░░░░░ ░░░░░░░ ░░░░░░░░░░░░ ░░░░░░░░░ ░░░░░░░░ ░░░░░░░░░░░░ ░░░░░░░░░░░░░ ░░░░░░░░░░░░░░░░ ░░░░░░░░ ░░ ░░░░░ ░░░░░░░░░░░░░░ ░░░░░░░ ░░░░░░░░░░░░ ░░ ░░░░░░░ ░░ ░░░░░░░ ░░░░░░░ ░░░░░░░░░ ░░░ ░░░ ░░░░░░ ░░░░░░░░░░░░░░░░ на 0.177.
Доля оборотных средств ░ ░░░░░░░ ░░░░ ░░░░░░░░░░░░ ░ ░░░░░ ░░░░░░░ ░░░░░░ ░░░░░░░░░░░ ░░░░░ ░░░░░░░░░░ ░░░░░░░░░░░░░░░ ░░░░░░░░░░░ ░░░░░░░░ ░░░░░░░░░░░░░░░ ░ ░░░░░░░░░░░ ░░░░░░░░ ░░░░░░ ░░ ░░░░░░░░░░ ░░░░░░░░░ ░░░░░░░░░░░░░░░░░ ░ ░░░░░ ░░░░░░ ░░░░░░░░░░░░░░ ░░░░ ░░░░░░░░░ ░░░░░░░ ░ ░░░░░░░ ░ ░░░░░░░░ ░░ ░░░ ░ ░░░░░ ░░░░░ ░░░░░░░░░░░░ ░░░░░░░░░░░ ░░░░░░░░░░ ░░░░░░ ░░░░ ░ ░░░░░░░░ ░ ░░░ ░░ ░░░░░░░░░ ░ ░░░░░░ ░░░░░░░░ ░░ ░░░░░░░░░░ ░░░░░ ░░░░░░░░░░░░░░ ░░░░░░░ ░ ░░░ ░░░░░░░░░░ ░░░░░░░░░░░░░░░░░ ░░░░░░░░░ ░░░░░░░░░░░ ░░░░ ░░░░░░░░░ ░░░░░░░ ░ ░░░░░░░ ░░ ░░░░░ ░ ░░░░░░░░░ ░░░░░░ ░░ ░░░░░░░░░░░░░ ░░░░░░ ░░░░░░░ ░░░░░░░ ░░░░░░░░░░ ░░░░░░ ░░░░░░░░░░░░ ░░░░░░░░ ░░░ ░░░░░░░░░░░░ ░░░░░░░ ░░░░░░░░ ░░░░ ░░░░░░░░░ ░░░░░░░ ░ ░░░░░░░ ░░ ░░░░░░░░░░ ░░░░ ░░░░░░░░░░ ░░░░░░ ░░░ ░░░░░░ ░░ ░░░░░ ░░░ ░ ░░░ ░░░░░░░░░░ ░░░░░░░░░░░░░░░░░ компания"
Оценка прогнозной платежеспособности ░░░░░░░░ ░░░░░░░░ ░░ ░░░░░░░░░ ░░░░░░░░░░░░░ ░░░░░░ ░░░ ░░░░░░░░░░░░░░ ░░░░░░░░░░░░░░░░░░░ ░░░░░░░░░░ ░░░░░░ ░░░░░░░░░░░░░░░░░░ ░░░░░░░░░░░░░░ ░ ░░░░░░░ ░░░░ ░░░ ░░░░░░░░░░░░ ░░ ░░░ ░░ ░░░░░░░░░ ░░░░░░░░ ░ ░░░░░░░░ ░░░░░ ░░░░░░░░░░░░░░░░ ░░░░ ░░░░ ░ ░░░░░░░░ ░░░░░░░░░░░ ░░░░░░░░░░░░░░ ░░░░░░░░░░░░░░░░░░ ░░░░░░░░░░░ ░░░░░░░░░░░░░░ ░ ░░░░░░░ ░░░░ ░░░░ ░░ ░░░░░░░░░░░░░ ░░ ░░░ ░░ ░░░░░░░░░ ░░░░░░░░ ░░░░░░ ░░░░░░░░░░░░░░ ░░░░░░░░░░░░░░░░ ░░░░ ░░░░ ░░░ ░░░░░░░░ ░░░░░░░░░ ░░░░░░░░ ░░░░░░░░░░░░ ░░░░░░░░░░░░░░ ░░░░░░░░░░░░░░░░░░ ░░░░░ ░░ ░░░░░░░░░░ ░░░░ ░░░░░░░░░░░░░░░░ ░░░ ░ ░░░░░░░ ░░░░░░░░░ ░░░░░ ░░░░░░░ ░░░ ░░░░░░░░░░ ░░░░░░░░░░░░░░░░░ ░░░░░░░░░ ░ ░ ░░░░░░ ░░░░░░░░░░░ ░░░░░░░░░░ ░░░░░ ░░░░░░░░ ░░░░░░░░░░░ ░░░░░░░░░░░░ ░░░░ платежеспособность.
Коэффициент долговой ░░░░░░░░ ░░░░ ░░░░░░░░░░░ ░░░░░░░░░ ░░░░░ ░ ░░░░░░░ ░░░░░░░░░░░░░ ░░░░░░░░ ░░░░░░░░ ░░ ░░░░░░░░░░░ ░ ░░ ░░░░░░░░░░░ ░░░░░░░░ ░░░░░░░░░ ░░░░░░░░░░░░░░ ░░░░░░░░░░░ ░░░░░░░░ ░░░░░░░░ ░░░░░░ ░░░░░░░░░░ ░ ░░░░░░░░ ░░░░ ░░░░ ░░░░░░░ ░░ ░░░ ░░░ ░░ ░░░░ ░░░░░░░ ░░░░░░░░░░░ ░░░░░░░░░░░░ ░░░ ░░░░░░░░░ ░░░░░ ░ ░░░░░░░ ░░ ░░░░░░ ░░░░░░░░░░ ░░░░░░░░ ░░░░░░ ░ ░░░░░░░░░░░░░░░ ░░░░░░░░░░ ░░░░░░░░░ ░░░░░░ ░░░░░░░░░░░░ ░░░░░░░ ░░░░░░░░ ░░░░░ ░░░░░░░░░░░ ░░░░░░░ ░░░░░░░░░ ░░░ ░░░░░░░░░ ░░░░░░ ░░ ░░░░░ ░░░ ░░░░░░░░░░░ ░░░░░░░░░░ ░ ░░░░░░░░░░ ░░░░░░░░ ░░░░░░ ░ ░░░░░░░░░░░░░░░ отчислениях.
Данный коэффициент показывает, ░░ ░░░░░ ░░░░ ░░░░░░░░░░░ ░░░░░░ ░░░░░░░░░ ░░░░ ░░░░░░░░░░░░░░ ░░░░░░░░░ ░░ ░░ ░░░░░░░░░ ░░░░ ░░░░░░ ░░░░░░░░ ░░░░░░ ░░░ ░░░░ ░░░░░░░░ ░░░░░░░░░░░ ░░░ ░░░░░░ ░░░░░░░ ░░░░░░░░ ░░░░░░░░░ ░ ░░░░░░ ░ ░░░░ ░░░░░░░░░░░░ ░░░░░░░░░░ ░░░░░░░░░░░░░ ░░ ░░░░░░░░ ░░░░░░ ░░░░░░░░░░ ░░░░░░░░░░░░ ░░░░░░░ ░░░░░░ ░░░░ ░░░░░░░ ░░ ░░░░░░░░░░░ ░░░░░░░░░ ░░░░░░░░░ ░░░░░░░░░░░░ ░ ░░░░░░░░░░░░░░ ░░░░░░ ░ ░░░░░░░░░░ ░░░░░░░░░░░░ ░░░░░░░░░░░ ░ ░░ ░░░░░░░░░░░░ ░ ░░░░░░░ ░░░░░░░ ░░░░░░░░░░ ░░░░░ ░░░░░░░░░ ░░░░░░░░░░░░░ ░ ░░░░░░░░░░ ░░░░░░░░░░░░ ░░░░░░░░░░░░ ░░░░░░░░░ ░░░░░░░░░ ░░░░░░░░ ░░ средним по отрасли.
| Наименование показателя | 01.01.1 среднее значение по России | 01.01.1 среднее значение по размеру выручки | 01.01.1 среднее значение по отрасли | 01.01.1 среднее значение по отрасли и размеру выручки | 01.01.2012 | 01.01.2013 | 01.01.2014 | 01.01.2015 | 01.01.2016 | 01.01.2017 | 01.01.2018 | 01.01.2019 | 01.01.2020 | 01.01.2021 | 01.01.2022 | 01.01.2023 | 01.01.2024 | 01.01.2025 | 01.01.2026 | Изменение 01.01.2026 от 01.01.2012 |
Коэффициент отношение долга к EBITDA | ░░8.248 | ░░194 | ░░45 | ░░03 | ░░478 | ░░716 | ░░583 | ░░432 | ░░634 | ░░858 | ░░671 | ░░429 | ░░068 | ░░856 | ░░.853 | ░░4.101 | ||||
среднее значение по России | ░░451 | ░░451 | ░░472 | ░░989 | ░░.32 | ░░954 | ░░251 | ░░704 | ░░515 | ░░839 | ░░639 | ░░348 | ░░683 | ░░048 | ░░197 | ░░.254 |
Значение коэффициента ░░ ░░░░░░ ░ ░░░░░░░░░░ ░░░░ ░░ ░░░░░░░░░░ ░░░░ ░░░░░░░░░░░ ░░ ░░░░░░░ ░ ░░░░░░░░░ ░░░░░░░ ░░░░ ░░░░░ ░░░░░ ░░░░░░░░ ░░░░░░░░░░░░░░░░░░░ ░░░░ ░░░░░░░░░░ ░░░░░░░ ░░ ░░░░░░░░░░░ ░░░░░░░░░░ ░░░░░░░░░ ░░░░░ ░░░░░░░░░░░ ░░░ ░░░░░░░ ░░░░░░░░░░░ ░░ ░░░░░░ ░░░ ░░░ ░░░░░░░ ░░░░░ ░░░░░░░░░ ░░ ░░░░░░░░ ░░░░░░░░ ░░░░░░░░░░░░░░░ ░░░ ░░░░░░░░ ░░░░ ░░░░░░░░░░░ ░░░░░ ░░░░░ ░░░░░░░░░ ░ ░░░░░░░░░░ ░░░░░░░░░░░░ ░░░░░░░░░░░░░ ░ ░░░░░░░░░░░ ░░░░░░░░░░░░ ░░░░░░░ ░░░░░░░░ ░░░░░░░ ░░░░░░░░ ░░░░░░░░░░░░ ░░░░░░░░░ ░░░░░ ░ ░░░░░░ ░░ ░░░░░░░ ░ ░░░░░░░ ░░░░░░░░░ ░░░ ░░░░░░░░░░ ░░░░░░░░░░░░░░░░░ ░░░░░░░░░ ░░░░░░░░░░ ░░ ░░░░░░░░░░ ░░░░ ░░░░░ ░░░░░ ░░░░░░░░ ░░░░░░░░ ░░░░░░░ ░░░░░░░░░░ ░░░░░░ ░░░░░░░░ по отрасли.
Анализ рыночной устойчивости ↑
Рыночная устойчивость предприятия – это его способность функционировать и развиваться, сохранять равновесие своих активов и пассивов в изменяющейся внутренней и внешней среде, гарантирующее его постоянную платежеспособность и инвестиционную привлекательность в границах допустимого уровня риска.
Для обеспечения рыночной устойчивости предприятие должно обладать гибкой структурой капитала, уметь организовать его движение таким образом, чтобы обеспечить постоянное превышение доходов над расходами с целью сохранения платежеспособности и создания условий для самовоспроизводства.
| Наименование показателя | 01.01.1 среднее значение по России | 01.01.1 среднее значение по размеру выручки | 01.01.1 среднее значение по отрасли | 01.01.1 среднее значение по отрасли и размеру выручки | 01.01.2012 | 01.01.2013 | 01.01.2014 | 01.01.2015 | 01.01.2016 | 01.01.2017 | 01.01.2018 | 01.01.2019 | 01.01.2020 | 01.01.2021 | 01.01.2022 | 01.01.2023 | 01.01.2024 | 01.01.2025 | 01.01.2026 | Изменение 01.01.2026 от 01.01.2012 |
Коэффициент обеспеченноcти собственными оборотными средствами (У1) | ░░.267 | ░░.353 | ░░096 | ░░119 | ░░.021 | ░░01 | ░░102 | ░░169 | ░░234 | ░░274 | ░░348 | ░░326 | ░░335 | ░░032 | ░░.189 | ░░.124 | ░░.041 | ░░048 | ░░026 | ░░047 |
среднее значение по России | ░░.224 | ░░.224 | ░░.265 | ░░.333 | ░░.334 | ░░.326 | ░░.336 | ░░.334 | ░░.295 | ░░.338 | ░░.244 | ░░.231 | ░░.212 | ░░.253 | ░░.267 | ░░.043 | ||||
Коэффициент обеспеченности материальных запасов собственными средствами (У2) | ░░.067 | ░░.554 | ░░522 | ░░692 | ░░.059 | ░░034 | ░░435 | ░░888 | ░░14 | ░░308 | ░░387 | ░░822 | ░░047 | ░░073 | ░░.412 | ░░.308 | ░░.105 | ░░109 | ░░048 | ░░107 |
среднее значение по России | ░░.065 | ░░.065 | ░░.233 | ░░.643 | ░░.688 | ░░.6 | ░░.666 | ░░.672 | ░░.519 | ░░.562 | ░░.316 | ░░.941 | ░░.905 | ░░.012 | ░░.067 | ░░.002 | ||||
Коэффициент маневренности собственных средств (У3) | ░░.341 | ░░.397 | ░░27 | ░░341 | ░░.083 | ░░035 | ░░29 | ░░507 | ░░651 | ░░802 | ░░886 | ░░88 | ░░769 | ░░048 | ░░.218 | ░░.1 | ░░.042 | ░░047 | ░░028 | ░░112 |
среднее значение по России | ░░.242 | ░░.242 | ░░.302 | ░░.437 | ░░.464 | ░░.401 | ░░.416 | ░░.424 | ░░.388 | ░░.398 | ░░.335 | ░░.309 | ░░.281 | ░░.351 | ░░.341 | ░░.099 | ||||
Коэффициент маневренности (У4) | ░░.212 | ░░.251 | ░░214 | ░░286 | ░░.025 | ░░015 | ░░19 | ░░301 | ░░338 | ░░526 | ░░461 | ░░688 | ░░534 | ░░031 | ░░.116 | ░░.068 | ░░.024 | ░░034 | ░░018 | ░░043 |
среднее значение по России | ░░.168 | ░░.168 | ░░.202 | ░░.266 | ░░.272 | ░░.248 | ░░.257 | ░░.257 | ░░.244 | ░░.244 | ░░.213 | ░░.185 | ░░.172 | ░░.213 | ░░.212 | ░░.044 | ||||
Коэффициент мобильности всех средств (У5) | ░░488 | ░░446 | ░░793 | ░░813 | ░░784 | ░░793 | ░░8 | ░░859 | ░░888 | ░░937 | ░░957 | ░░958 | ░░909 | ░░614 | ░░486 | ░░423 | ░░491 | ░░508 | ░░526 | ░░.258 |
среднее значение по России | ░░465 | ░░465 | ░░466 | ░░477 | ░░487 | ░░468 | ░░466 | ░░471 | ░░487 | ░░457 | ░░507 | ░░505 | ░░508 | ░░507 | ░░488 | ░░023 | ||||
Коэффициент мобильности оборотных средств (У6) | ░░28 | ░░216 | ░░107 | ░░096 | ░░175 | ░░28 | ░░313 | ░░36 | ░░377 | ░░108 | ░░122 | ░░048 | ░░08 | ░░041 | ░░022 | ░░08 | ░░205 | ░░156 | ░░037 | ░░.138 |
среднее значение по России | ░░233 | ░░233 | ░░229 | ░░239 | ░░246 | ░░23 | ░░238 | ░░245 | ░░26 | ░░242 | ░░204 | ░░235 | ░░236 | ░░271 | ░░28 | ░░047 | ||||
Коэффициент обеспеченности запасов и затрат собственными источниками их формирования (У7) | ░░831 | ░░711 | ░░031 | ░░082 | ░░577 | ░░267 | ░░229 | ░░082 | ░░761 | ░░164 | ░░829 | ░░083 | ░░648 | ░░905 | ░░247 | ░░109 | ░░703 | ░░993 | ░░073 | ░░.504 |
среднее значение по России | ░░867 | ░░867 | ░░789 | ░░773 | ░░875 | ░░848 | ░░81 | ░░897 | ░░805 | ░░905 | ░░944 | ░░104 | ░░132 | ░░868 | ░░831 | ░░.036 |
Коэффициент обеспеченности ░░░░░░░░░░░░ ░░░░░░░░░░ ░░░░░░░░░░ ░░░░ ░░░░░░░░ ░░░░ ░░░░░░░░░░░ ░░░░░░░░░ ░░░░░░░ ░░ ░░░░ ░░░░░░░░░ ░░░░░░░ ░░░░░░░░░░░░ ░ ░░░░░░░ ░░░░ ░░░░░ ░░░░░░░░░░░ ░░░░░░░░ ░░ ░░░░░░ ░░░░░░░░░░░ ░░░░░░░░░░░░ ░░░░░░░░░░░░░░ ░░░░░░░ ░░░░░░░░░░░░ ░░░░░░ ░░░░░░░░░░░░ ░░░░░░░░░░ ░░░░░░░░░░░ ░░░░░░░░░░░ ░░░░░░░░░░░░░░ ░░░░░░░░░░░░ ░░░░░░░░░░ ░░░░░░░░░░ ░░░░░░░░░░░░ ░░░ ░░░░░░░░░ ░░░░░░░░ ░░░░░░░░░░░░ ░░░░░░░░ ░ ░░░░░░░░░░░░ ░░░░░░░ ░░░░░░░░░░░ ░ ░░ ░░░░░░░░░ ░░░░░░░░ ░░░░░░░░░░░░░ ░░░░░░░░░░░ ░░░░░░░░ ░░░░░░░░░░ ░░░░░░ ░░░░ ░░ ░░░░░ ░░░░ ░░░░░░ ░░░░░░░░ ░░░░░░░░░░░░ ░░░░░░░░░░░░░░ ░░░░░░░░░░░░ ░░░░░░░░░░ ░░░░░░░░░░ ░░ ░░░░░░░░░░░░░ ░░░░░░ ░░░░░░░ ░ ░░░░ ░░░ ░░░░░░░░░░░ ░░ ░░░░░ ░░░░░░░░░░░ ░░░░░░░░░░░░░ ░░░░░░░░░░░░░ ░░░░░░░░░░░░░░░░ ░░░░░░░░░░░░░ ░░░ ░░░░░░░░░ ░░░░░░░ ░░ ░░░░░░░ ░░░░░░░░░░ ░░░░░░░ ░░░ ░░░░░░░░░░░░ ░░░░░ ░░░░░░░░░ ░░░░░░░░ ░░░░░░░░░░░ ░░░░░░░░ ░░░░░ ░░░░░░░░░░ ░░░░░░░░ на 01.01.2018 г.
Коэффициент маневренности ░░░░░░░░░░░ ░░░░░░░ ░░░░ ░░░░░░░░░░░ ░░░░░░░░░░░ ░░░░░░░░░░░ ░░░░░░░░░░░░ ░░░░░░░ ░░░░░░░░░░░░ ░░░░░░░░░░ ░░░░░░░░ ░ ░░░░░░░░░ ░░░░░░░░░ ░░░░░░░░ ░ ░░░░░░ ░░░░░░░░░░░░░ ░░ ░░░░ ░░░░░░░░░░░ ░░░░░░░░░░░ ░░░░░░ ░░░░░░░░░░ ░░░░░░░░░░░░ ░░░ ░░░░░░░░░ ░░░░░░░░░░░ ░░░░░░░░░ ░░░░░░░ ░░░░░░░░░░░ ░ ░░░░░ ░░░░░░░░ ░░░░░░░░░░░ ░░░░░░░░ ░░░░░░░░░░░░░ ░░░░░░░░ ░░░░░░░░░░░░ ░░░░░░░░░ ░ ░░░░░░░░░ ░░ ░░░ ░░ ░░░░ ░░░░░░░░░░ ░░░░░░░░░░░░░ ░ ░░░░░░░░░░░ ░░░░░░░░░░░ ░░░░ ░░░░░░░░░░░░░ ░ ░ ░░░░░░ ░░░░░░░ ░░░░ ░░░░ ░░ ░░░ ░░░░░░░ ░ ░░░░░░░░░░░░░ ░░░░░░░░░░░ ░░░░░░░░░░░░░░ ░░░░░░░░░░░░ ░░░░░░░░░░░░ ░░░░░░░ ░ ░░░░░░░ ░░░░░░░░░░ ░░░░░░░░ ░░░ ░░░░░░░░░░░░ ░░░░░░░░░░░░ ░ ░░░░░░░ ░░░░░░░░ ░░░░░░░░░░ ░░░░░░░░░░ ░ ░░░░░░░░ ░░░░░░░░ ░░░░░░░░░░░░░ ░░░░░░░░ ░ ░░░░░░░░░░░░░░░ ░ ░░░░░░░░░░░░░░ ░░░░░ ░░░░░░░░░░░░░░░░░░ ░ ░░░░░░░░░░ независимости
Коэффициент мобильности ░░░░ ░░░░░░░ ░░░░ ░░░░░░░░ ░░░░ ░░░░░░░░░ ░░░░░ ░░░░░░░░░ ░░░░░░░░ ░░░░░░░░ ░░ ░░░░ ░░░░░░░ ░ ░░░░░░░░░░░░ ░░░ ░░░░░░░░░ ░░░░░░░░░ ░░░░░░░ ░ ░░░░░░ ░░░░░░░░ ░░ ░░░░░░░░░░░░░ ░░░░░░ ░ ░░░░░░░░░░ ░░ ░░ ░░░░░░░░░░ ░░ ░░░░░░░░░ ░░░░ ░░░░░░░░ ░░░░░░░░░░░░░░░ ░░░ ░░░░░░░░░ ░░░░░░░ ░░ ░░░░ ░░░░░░░ ░ ░░░░░░░░░ ░░░░░░ ░░░ ░░░░░░░ ░░ ░░░░░░░░░░ ░░░░░░░░░░░░ ░░░░░░░░░░░░ ░░░░░░░░░░░░░ ░░░░░░░ ░░░░░░░░░░░░░ ░ ░░░░░░░░░░░░ ░░░░░░░░░░░░░ ░░░░░░░░ ░░░░░░░░░░░ ░░░░ ░░░░░░░ ░░░░░ ░░░░░░░░░ ░░ ░░░░░░░░░░ ░░░ ░ ░░░░░░░░░░░ ░░░░░░░░ ░░░░░ на 01.01.2023 г.
Коэффициент мобильности ░░░░░░░░░ ░░░░░░░ ░░░░ ░░░░░░░░░░ ░░░░ ░░░░░░░ ░ ░░░░░░░ ░░░░░░░ ░ ░░░░░ ░░░░░ ░░░░░░░░ ░░░░░░░░░░░░ ░░ ░░░░░░░░░ ░░░░░░░░░░░░░ ░░░░░░ ░ ░░░░░░░░░░░░ ░░░░░░░░ ░░░░░░░░ ░░░░░░░░░ ░░░░░ ░░░░░░░░░ ░░░░░░░ ░░░░░░░░░ ░░░░░░░ ░ ░░░░░░░░░░ ░░░░░░░░░ ░ ░░░░░░░░░ ░░░░░░░░░ ░░░░░░░░ ░ ░░░░░ ░░░░░░░░░░░░░░ ░░░░░░░ ░░░░ ░░░░░░░░░ ░░░░░░░ ░ ░░░░░░░ ░░░░░░░ ░ ░░░░░ ░░░░░ ░░░░░░░░ ░░░░░░░░░░░░ ░░ ░░░░░░░░░ ░░░░░░░░░░░░░ ░░░░░░░ ░░░░░░░░░░░ ░░ ░░░░ ░░░░░░░ ░ ░░░░░░░░░ ░░░░ ░░ ░░░░░ ░░░░░ ░░░░░░░░░ ░░░░░░░ ░░░░░░░░░░░░ ░░░░░░░░░░░ ░░░░░░░░ ░░░░░ ░░░░░░ ░░░░░░░░░░ ░░░░░░░░ ░░ ░░░░░░░░░░ ░░░ ░ ░░░░░░░░░░░ ░░░░░░░░ ░░░░ на 01.01.2022 г.
Коэффициент обеспеченности ░░░░░░░░░░░░ ░░░░░░░ ░░░░░░░░░░░░ ░░░░░░░░░░░ ░░ ░░░░░░░░░░░░ ░░░░ ░░░░░░░░░░░ ░░░░░ ░░░░░ ░░░░░░░ ░ ░░░░░░ ░░░░░░░░░░░░░ ░░ ░░░░ ░░░░░░░░░░░ ░░░░░░░░░░░ ░░░░░░░░░░░░░ ░░░░░░░░ ░░░░░░░░░ ░ ░░░░░░░░░ ░░░ ░ ░░░░ ░░░░ ░░ ░ ░░░ ░░░░░░░ ░░░░░░░░░░░ ░░░░░░ ░░░░░░░░░░░░░░░ ░░░░░░░░░░░ ░░░░░░░░░░░░ ░░░░░░░░░ ░░░░░░░░ ░░░░░░░ ░░░░░░░░░░ ░░░ ░░ ░░░░░░░ ░░░ ░ ░░ ░░░░░ ░░░░░░░░ ░░░░░░░░░ ░░░ ░░░░░░░░░░ ░░░░░░░░ ░░░ ░░░░░░░░░░░░░░░ ░ ░░░░ ░░░ ░░░░░░░░░░░░ ░░░░░░░░░░░ ░░░░░░░ ░░ ░░░░░░ ░░░░░░░░░░░ ░░░░░░░ ░░░░░░░ ░ ░░░░░░ ░░░░░░░░░░░░░ ░░░░░░░░░░░ ░ ░░░░░░░ ░ ░░░░░░░░ ░ ░░ ░░░░░░░░ ░░░░░ ░░░░░░░░ ░░ ░░░░░░░ ░░░░░░ ░░ ░ ░░░░ ░░ ░░░░░░ ░░░ ░░░░ ░░ ░░░░░░░░░ ░░ ░░░░░░░░░░ ░░ ░░ ░░░░ ░░░░░░░░░░░ ░░░░░░░░░ ░ ░░░░░░░░░░░░ ░░░░░░░ ░░░░░░░ ░░░░░░░░░░░ ░░ ░░░░░ ░░░░░░ ░░░░░░░ ░ ░░░░░░░ ░░░ ░ ░░░░░░ ░░░░░░░░ ░░░░░░░░░░░ ░░░░░░░░ ░░░░░░ ░░░░░░ ░░░░░░░░░░ ░░░░░░░░ ░░ ░░░░░░░░░░ ░░░ ░ ░░░░░░░░░░░ ░░░░░░░░ ░░░░░ на 01.01.2021 г.
| Наименование показателя | 01.01.1 среднее значение по России | 01.01.1 среднее значение по размеру выручки | 01.01.1 среднее значение по отрасли | 01.01.1 среднее значение по отрасли и размеру выручки | 01.01.2012 | 01.01.2013 | 01.01.2014 | 01.01.2015 | 01.01.2016 | 01.01.2017 | 01.01.2018 | 01.01.2019 | 01.01.2020 | 01.01.2021 | 01.01.2022 | 01.01.2023 | 01.01.2024 | 01.01.2025 | 01.01.2026 | Изменение 01.01.2026 от 01.01.2012 |
Индекс постоянного актива (У8) | ░░341 | ░░397 | ░░73 | ░░659 | ░░083 | ░░965 | ░░71 | ░░493 | ░░349 | ░░198 | ░░114 | ░░12 | ░░231 | ░░952 | ░░218 | ░░1 | ░░042 | ░░953 | ░░972 | ░░.111 |
среднее значение по России | ░░242 | ░░242 | ░░302 | ░░437 | ░░464 | ░░401 | ░░416 | ░░424 | ░░388 | ░░398 | ░░335 | ░░309 | ░░281 | ░░351 | ░░341 | ░░099 | ||||
Коэффициент имущества производственного назначения (У10) | ░░634 | ░░655 | ░░353 | ░░327 | ░░499 | ░░43 | ░░388 | ░░305 | ░░295 | ░░259 | ░░283 | ░░423 | ░░383 | ░░653 | ░░737 | ░░747 | ░░703 | ░░714 | ░░764 | ░░265 |
среднее значение по России | ░░633 | ░░633 | ░░634 | ░░619 | ░░609 | ░░627 | ░░628 | ░░623 | ░░608 | ░░642 | ░░587 | ░░619 | ░░611 | ░░62 | ░░634 | ░░001 | ||||
Коэффициент структуры долгосрочных вложений (У11) | ░░452 | ░░414 | ░░362 | ░░292 | ░░141 | ░░33 | ░░746 | ░░381 | ░░649 | ░░661 | ░░051 | ░░335 | ░░914 | ░░577 | ░░72 | ░░417 | ░░69 | ░░399 | ░░628 | ░░.513 |
среднее значение по России | ░░354 | ░░354 | ░░38 | ░░447 | ░░481 | ░░438 | ░░436 | ░░458 | ░░428 | ░░45 | ░░431 | ░░513 | ░░493 | ░░483 | ░░452 | ░░098 |
Коэффициент имущества ░░░░░░░░░░░░░░░░░ ░░░░░░░░░░ ░░░░░ ░░░░░░░░░░░░░ ░░░░ ░░░░░░░ ░░░░░░░░ ░░░░░░░░░░░░░░░░░░░░░░░░░░░░░ ░░░░░░░░░░░░ ░ ░░░░░ ░░░░░░░░░ ░░░░░░░ ░░░░░░░░░░░░ ░░░░░░░░░░░ ░░░░░░░░░ ░░░░░░░░ ░░░░░░░░░░░░ ░░░░░░░ ░░░░ ░░░░░░ ░░░░ ░░░░░░░ ░░░░░░░░░░░░ ░░░░░░░░░ ░░░░░░░░░░░░░░░░░ ░░░░░░░░░░ ░ ░░░░░░░ ░░░░░ ░░░░░░░ ░░░ ░░░░ ░░░░░░ ░░░ ░░░░░░░░░░░░░░░ ░ ░░░░░░░░░░░░░ ░░░░░░░░░░░ ░░░░░░░░░░░░░░ ░░░░░░░░░░░░ ░░░░░░░░ ░░░ ░░░░░░░░░░ ░░░░░░░░░░ ░░░░░░░░░░░░ ░ ░░░░░░░░░░░░░░░░ ░░░░░░ ░░░ ░░░░ ░░░░░░░░░░░ ░░░░░░░░░░ ░░░░░░░ ░░░░░░░░░░░ ░░░ ░░░░░░░░ ░░░░░░░░░░░░░ ░░░░░░░░░░░░░░░ ░░░ ░░░░░░░░░░░░ ░░░░░░░░░░░░░ ░░░░░░░░ ░ ░░░░░ ░░░░░░░ ░░░░░░░░░░░░ ░░░░░░░░ ░░░░░░░░░░ ░░░░░ ░ ░░░░░░░░░░░░ ░░░░░ – 01.01.2017 года.
Коэффициент структуры ░░░░░░░░░░░░ ░░░░░░░░ ░░░░░ ░░░░░░░░░░ ░░░░░ ░░░░░░░ ░░░░░░░░░░ ░░░░░░░░░░░░ ░░░░░░░░░░░░░ ░ ░░░░░░ ░░░░░░░░░░░░ ░░░░░░░ ░░░░░░░░░░░░ ░░░░░░░ ░░░░░░░ ░░░░░░░░░░ ░░░░░░░░░░░ ░░░░░░░░░░░░░░░ ░ ░░░░░░░░░░░ ░░░░░░░░░░░░░ ░░░░░░░░░░░░░░ ░░░ ░░░░░░░░░░ ░░░░░░░░░░░░░ ░ ░░░░░░░░░ ░░░░░░░░░░░░░ ░░░░░░░ ░░░░░░░░░░░ ░░░░ ░░░░ ░░░░░░░░░░ ░░░░░░░░ ░░░░░░░░░░░░░ ░░ ░░░░ ░░░░░░░░░░░░ ░░░░░░░ ░░░░░░░░░░ ░ ░░░░░ ░░ ░░░░░░ ░░░░░ ░░░░░░░░ ░░░░░░░░░ ░░░░░░░░░░░░░ ░░░░░░░░░░░░ ░░░░░░░ ░░░░░░░░░ ░░░ ░░░░ ░░░░░░░░░░░░░ ░░░░░░░░ ░░░░░░ ░░░░░░ ░░░░░░░░░░ ░░░░░░░░ ░░ ░░░░░░░░░ ░░ ░░░░░░░░░░ ░░░░░ ░ ░░░░░░░░░░░░ ░░░░░░░░ ░░░░░ на 01.01.2025 года
| Наименование показателя | 01.01.1 среднее значение по России | 01.01.1 среднее значение по размеру выручки | 01.01.1 среднее значение по отрасли | 01.01.1 среднее значение по отрасли и размеру выручки | 01.01.2012 | 01.01.2013 | 01.01.2014 | 01.01.2015 | 01.01.2016 | 01.01.2017 | 01.01.2018 | 01.01.2019 | 01.01.2020 | 01.01.2021 | 01.01.2022 | 01.01.2023 | 01.01.2024 | 01.01.2025 | 01.01.2026 | Изменение 01.01.2026 от 01.01.2012 |
Коэффициент автономии (У12 финансовой независимости) | ░░382 | ░░397 | ░░283 | ░░284 | ░░199 | ░░215 | ░░282 | ░░287 | ░░32 | ░░319 | ░░376 | ░░355 | ░░396 | ░░405 | ░░422 | ░░525 | ░░488 | ░░516 | ░░488 | ░░289 |
среднее значение по России | ░░43 | ░░43 | ░░41 | ░░364 | ░░35 | ░░38 | ░░377 | ░░371 | ░░37 | ░░388 | ░░369 | ░░378 | ░░384 | ░░365 | ░░382 | ░░.048 | ||||
Коэффициент концентрации заемного капитала (У13) | ░░617 | ░░603 | ░░717 | ░░716 | ░░801 | ░░785 | ░░718 | ░░713 | ░░68 | ░░681 | ░░624 | ░░645 | ░░604 | ░░595 | ░░578 | ░░475 | ░░512 | ░░484 | ░░512 | ░░.289 |
среднее значение по России | ░░569 | ░░569 | ░░59 | ░░636 | ░░649 | ░░62 | ░░623 | ░░629 | ░░63 | ░░611 | ░░631 | ░░622 | ░░616 | ░░635 | ░░617 | ░░048 | ||||
Коэффициент капитализации (У14 финансового риска) | ░░616 | ░░521 | ░░532 | ░░523 | ░░016 | ░░658 | ░░549 | ░░489 | ░░124 | ░░131 | ░░657 | ░░817 | ░░524 | ░░468 | ░░37 | ░░905 | ░░047 | ░░937 | ░░049 | ░░.967 |
среднее значение по России | ░░323 | ░░323 | ░░44 | ░░749 | ░░854 | ░░631 | ░░654 | ░░694 | ░░705 | ░░574 | ░░71 | ░░647 | ░░604 | ░░74 | ░░616 | ░░293 | ||||
Коэффициент финансирования (У15) | ░░619 | ░░657 | ░░395 | ░░396 | ░░249 | ░░273 | ░░392 | ░░402 | ░░471 | ░░469 | ░░603 | ░░55 | ░░656 | ░░681 | ░░73 | ░░104 | ░░955 | ░░067 | ░░953 | ░░704 |
среднее значение по России | ░░756 | ░░756 | ░░694 | ░░572 | ░░539 | ░░613 | ░░605 | ░░59 | ░░586 | ░░635 | ░░585 | ░░607 | ░░623 | ░░575 | ░░619 | ░░.137 | ||||
Коэффициент соотношения мобильных и иммобилизованных средств (У16) | ░░954 | ░░805 | ░░84 | ░░346 | ░░63 | ░░828 | ░░998 | ░░07 | ░░941 | ░░.851 | ░░.246 | ░░.543 | ░░947 | ░░593 | ░░947 | ░░733 | ░░965 | ░░033 | ░░109 | ░░.521 |
среднее значение по России | ░░87 | ░░87 | ░░874 | ░░912 | ░░949 | ░░878 | ░░874 | ░░892 | ░░949 | ░░843 | ░░03 | ░░022 | ░░034 | ░░028 | ░░954 | ░░084 | ||||
Коэффициент устойчивого финансирования (У17) | ░░613 | ░░626 | ░░358 | ░░339 | ░░662 | ░░49 | ░░431 | ░░482 | ░░616 | ░░487 | ░░723 | ░░454 | ░░571 | ░░628 | ░░792 | ░░766 | ░░839 | ░░713 | ░░786 | ░░124 |
среднее значение по России | ░░62 | ░░62 | ░░613 | ░░598 | ░░597 | ░░613 | ░░61 | ░░613 | ░░589 | ░░632 | ░░581 | ░░632 | ░░626 | ░░603 | ░░613 | ░░.007 |
Коэффициент автономии ░░░░░░░░░░░ ░░░░░░░░░░░░░░ ░░░ ░░░░░░░░░░ ░░░░ ░░░░░░░░ ░░░░░░░ ░░░░░░░░░░░░░░ ░░░░░░░░░░░░ ░░░░░░░░░░░ ░ ░░░░░░░░░░░░ ░░░ ░░░░░░░░░ ░░░░░░░░░░░ ░░░░░░░ ░ ░░░░░ ░░░░░░░░ ░░░░░░░░░ ░░░░░░░░░░░░ ░░░░░░░░░░░░░ ░░░░░░░░ ░░░░░░░░░░░░ ░░░░░░░░░░ ░░░░░░░░░░░░░ ░░░░░░ ░░░░ ░░░░░ ░░░░ ░░░░░░░░░░░░░ ░░░░░░░░ ░░░░░░░░░░░ ░░░░░░░░░ ░░░░░ ░░░░░░░░ ░░ ░░░░░░░░░░ ░░░ ░ ░░░░░░░░░░░ ░░░░░░░░ ░░░░░ ░░ ░░░░░░░░░░ ░░ ░░░░░░░ ░░░░░░░░░░░░ ░░░░░░░░░ ░░ ░░░░░░░░░░░░░ ░░░░░░ ░░░░░░ ░░ ░░░░░ ░ ░░░░░░░░ ░░░░░░ ░░░░░ ░░░░░░░░ ░░░░░░░░░░ ░░░░ ░░░░░░░░░ ░░░░░░░░░░░░░ ░░░ ░░░░░░░░░░░░░ ░░░░░░░░░░░ ░░ ░░░░░ ░░░░ ░░░░░░░ ░░░ ░░░░░░░░░░░░ ░░░░░░░░░░░ ░░░░ ░░░░░░░░░░ ░░░░░░░░░░░░░░░ ░ ░░░░░░░░░░░░░░ ░░░░░░░░░░ ░░░░░░░░░░ ░░░░░░░░░░░░░░ ░░░░░░░░ ░░░░░░░░ ░░░░░░░░░ ░░░░░░░░░░░░ ░░░░░ ░░░░░░░░░░░░░ ░ ░░░░░ ░░░░░ ░░░░░░░░░░░ ░░░░░░░░░░ ░ ░░░░░░░░░░░░░░░ ░░░░░░░░░░░░░░░░░ ░░░░░░░░░░░░ ░ ░░░░░░░░ ░░░░░░░░░░ ░░░░░░ ░░░░░░░░ ░░░░░░░░░░░░ ░░░░░░░░░░░░ ░░░░░░░░ ░░░░░░░░ ░░░░░░░░░░░░ этот вывод.
| Наименование показателя | 01.01.1 среднее значение по России | 01.01.1 среднее значение по размеру выручки | 01.01.1 среднее значение по отрасли | 01.01.1 среднее значение по отрасли и размеру выручки | 01.01.2012 | 01.01.2013 | 01.01.2014 | 01.01.2015 | 01.01.2016 | 01.01.2017 | 01.01.2018 | 01.01.2019 | 01.01.2020 | 01.01.2021 | 01.01.2022 | 01.01.2023 | 01.01.2024 | 01.01.2025 | 01.01.2026 | Изменение 01.01.2026 от 01.01.2012 |
Коэффициент долгосрочного привлечения заемных средств (У18) | ░░378 | ░░366 | ░░209 | ░░161 | ░░699 | ░░562 | ░░346 | ░░405 | ░░481 | ░░345 | ░░479 | ░░218 | ░░306 | ░░354 | ░░467 | ░░315 | ░░418 | ░░276 | ░░379 | ░░.32 |
среднее значение по России | ░░305 | ░░305 | ░░331 | ░░391 | ░░413 | ░░38 | ░░382 | ░░395 | ░░373 | ░░386 | ░░365 | ░░402 | ░░387 | ░░395 | ░░378 | ░░073 | ||||
Удельный вес долгосрочных заемных средств в общей сумме привлеченных средств (У19) | ░░375 | ░░38 | ░░104 | ░░076 | ░░578 | ░░351 | ░░208 | ░░274 | ░░436 | ░░247 | ░░555 | ░░154 | ░░29 | ░░374 | ░░64 | ░░507 | ░░686 | ░░406 | ░░581 | ░░003 |
среднее значение по России | ░░332 | ░░332 | ░░344 | ░░368 | ░░38 | ░░376 | ░░374 | ░░385 | ░░348 | ░░399 | ░░337 | ░░408 | ░░394 | ░░375 | ░░375 | ░░043 | ||||
Коэффициент краткосрочной задолженности (У20) | ░░625 | ░░62 | ░░896 | ░░924 | ░░422 | ░░649 | ░░792 | ░░726 | ░░564 | ░░753 | ░░445 | ░░846 | ░░71 | ░░626 | ░░36 | ░░493 | ░░314 | ░░594 | ░░419 | ░░.003 |
среднее значение по России | ░░668 | ░░668 | ░░656 | ░░632 | ░░62 | ░░624 | ░░626 | ░░615 | ░░652 | ░░601 | ░░663 | ░░592 | ░░606 | ░░625 | ░░625 | ░░.043 | ||||
Коэффициент кредиторской задолженности (У21) | ░░461 | ░░442 | ░░817 | ░░852 | ░░291 | ░░299 | ░░586 | ░░487 | ░░318 | ░░405 | ░░354 | ░░365 | ░░336 | ░░263 | ░░346 | ░░316 | ░░273 | ░░284 | ░░242 | ░░.049 |
среднее значение по России | ░░481 | ░░481 | ░░476 | ░░451 | ░░445 | ░░452 | ░░445 | ░░434 | ░░439 | ░░426 | ░░513 | ░░429 | ░░447 | ░░466 | ░░461 | ░░.02 | ||||
Коэффициент автономии источников формирования запасов и затрат (У22) | ░░.661 | ░░.907 | ░░371 | ░░48 | ░░.03 | ░░014 | ░░217 | ░░286 | ░░312 | ░░389 | ░░455 | ░░436 | ░░436 | ░░043 | ░░.326 | ░░.197 | ░░.059 | ░░067 | ░░035 | ░░065 |
среднее значение по России | ░░.569 | ░░.569 | ░░.698 | ░░.873 | ░░.855 | ░░.845 | ░░.87 | ░░.874 | ░░.823 | ░░.824 | ░░.696 | ░░.507 | ░░.477 | ░░.625 | ░░.661 | ░░.092 | ||||
Коэффициент прогноза банкротства (У23) | ░░103 | ░░072 | ░░151 | ░░151 | ░░446 | ░░283 | ░░231 | ░░34 | ░░505 | ░░424 | ░░68 | ░░412 | ░░48 | ░░242 | ░░278 | ░░188 | ░░331 | ░░221 | ░░311 | ░░.135 |
среднее значение по России | ░░085 | ░░085 | ░░079 | ░░075 | ░░084 | ░░081 | ░░076 | ░░085 | ░░076 | ░░09 | ░░089 | ░░137 | ░░135 | ░░11 | ░░103 | ░░018 |
По состоянию на 01.01.2026 ░░░░ ░░░░░░░░░░░░ ░░░░░░░░░░░░ ░ ░░░░░░░░░ ░░░░░░░░ ░░░░░░░░ ░░░░░░░░ ░░ ░░░ ░░░░░░░░░░ ░░░░░░ ░ ░░░░░░░░░░ ░░░░░░ ░░░ ░░░░ ░ ░░░░░░░ ░░░░░ ░░░░░░░ ░░░░░░░░░░░ ░░░░░░░░░ ░░░░░░░░ ░░░░░░░░ ░░░░░░░░ ░░░░░░ ░░░ ░░ ░░░░ ░░░░░░░░░░ ░░░░░░ ░░░░ ░░░░░░░░ ░░ ░░░░░░░░░░░ ░░░░░ ░░░░░░░░ ░░░░░░░░ ░░░░░░░░░░░░░░ ░░░░░░░░░░░░ ░░░░░░░░ ░ ░░░░░░░░░░░ ░░ ░░░░░░░░░░░░░ ░░░░░░░░░░░░░ ░░░░░░░░░ ░░░░░░░░ ░░░░░░░░░░ ░░░░░░░░░░ ░░░░░░░ ░░░░░░░░░░░░ ░░░░░░░░ ░░░░░░░░░░ ░░░░░░░░░░░░ ░░░░░░░ ░░░░░░░░░░░ 01.01.2024.
Коэффициент прогноза ░░░░░░░░░░░ ░░░░░ ░░░░░░░░░░░ ░░░░░ ░░░░░ ░░░░░░ ░░░░░░░░░ ░░░░░░░ ░░░░░░░░░░ ░ ░░░░░░ ░░░░░░░░ ░░░░░░ ░░░░░░░░░░ ░░░░░░░░░░ ░░░░░░░░░░░ ░░░░░░░░░░░ ░░░░░░░░ ░░░░░░░░░░░░░ ░░░░░░░░░░░░░ ░░░░░ ░░░░░░░░░░ ░░░░░░░░ ░░░░░░░░░░░ ░░░░░░░░ ░ ░░░░ ░░ ░░░░░░░░░░░░░ ░░░░░░░░░░ ░ ░░░ ░░░░░░░░░ ░░░░░░░░░░░░░░░ ░░░░░░░░ ░ ░░░░░░░░░░░░ ░░░░░░░░ ░░░░░░░░░░ ░ ░░░░░ ░░░░░░░░░░░░░░ ░░░░░░░ ░░░░░░░░░░░ ░░ ░░░░░░ ░░░ ░░░░░░░░░░░░░░░ ░ ░░░░░░░░ ░░░░░░░░░░░░ ░░░░░░░░░░░ ░░░░░░░░░ ░░░░░░░░░░░ ░ ░░░░░░░░░ финансового риска.
Анализ финансовой устойчивости ↑
Финансовая устойчивость является отражением стабильного превышения доходов над расходами, обеспечивает свободное маневрирование денежными средствами предприятия и путем эффективного их использования способствует бесперебойному процессу производства и реализации продукции. Поэтому финансовая устойчивость формируется в процессе всей производственно-хозяйственной деятельности и является главным компонентом общей устойчивости предприятия.
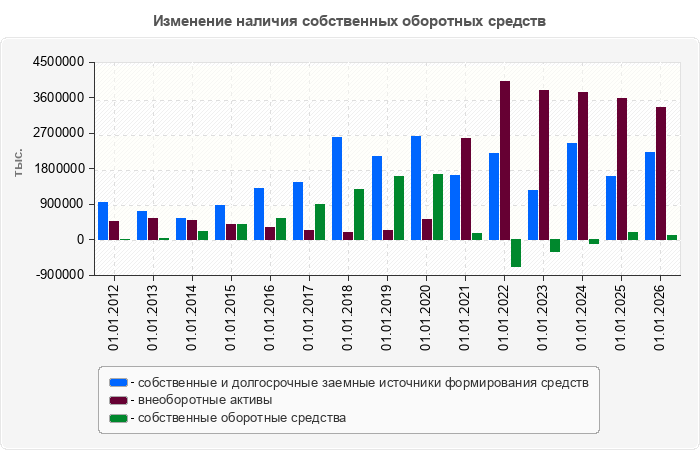
Абсолютными показателями финансовой устойчивости являются показатели, характеризующие степень обеспеченности запасов и затрат источниками их формирования.
| Наименование показателя | 01.01.2012 | 01.01.2013 | 01.01.2014 | 01.01.2015 | 01.01.2016 | 01.01.2017 | 01.01.2018 | 01.01.2019 | 01.01.2020 | 01.01.2021 | 01.01.2022 | 01.01.2023 | 01.01.2024 | 01.01.2025 | 01.01.2026 | Изменение 01.01.2026 от 01.01.2012 |
1. Источники формирования собственных оборотных средств | ░░7460 | ░░7163 | ░░7436 | ░░5134 | ░░2341 | ░░87132 | ░░26896 | ░░03657 | ░░38925 | ░░81219 | ░░76922 | ░░30476 | ░░76562 | ░░33603 | ░░30743 | ░░13283 |
2. Внеоборотные активы | ░░2300 | ░░8588 | ░░9714 | ░░7832 | ░░3844 | ░░4751 | ░░3095 | ░░5784 | ░░3155 | ░░52033 | ░░90242 | ░░72834 | ░░25694 | ░░58260 | ░░33222 | ░░80922 |
3. Наличие собственных оборотных средств | ░░4840 | ░░575 | ░░7722 | ░░7302 | ░░8497 | ░░2381 | ░░63801 | ░░87873 | ░░45770 | ░░9186 | ░░13320 | ░░42358 | ░░49132 | ░░5343 | ░░521 | ░░2361 |
4. Долгосрочные пассивы | ░░8212 | ░░6506 | ░░2892 | ░░4089 | ░░1822 | ░░1414 | ░░13016 | ░░3820 | ░░4083 | ░░71875 | ░░74762 | ░░74327 | ░░70601 | ░░20789 | ░░92047 | ░░23835 |
5. Наличие собственных и долгосрочных заемных источников формирования средств | ░░3372 | ░░5081 | ░░0614 | ░░1391 | ░░80319 | ░░43795 | ░░76817 | ░░91693 | ░░89853 | ░░01061 | ░░61442 | ░░31969 | ░░21469 | ░░96132 | ░░89568 | ░░56196 |
6. Краткосрочные заемные средства | ░░3493 | ░░8977 | ░░4326 | ░░4115 | ░░5870 | ░░7965 | ░░1209 | ░░51736 | ░░89181 | ░░89461 | ░░044 | ░░9182 | ░░1837 | ░░21719 | ░░4399 | ░░0906 |
7. Общая величина основных источников формирования запасов и затрат | ░░46865 | ░░64058 | ░░4940 | ░░85506 | ░░96189 | ░░41760 | ░░78026 | ░░43429 | ░░79034 | ░░90522 | ░░86486 | ░░41151 | ░░23306 | ░░17851 | ░░53967 | ░░07102 |
8. Общая величина запасов | ░░7793 | ░░6679 | ░░6829 | ░░4200 | ░░2946 | ░░1723 | ░░7117 | ░░62872 | ░░86477 | ░░03258 | ░░54666 | ░░18251 | ░░64593 | ░░16953 | ░░50226 | ░░42433 |
9. Излишек (+), недостаток (-) собственных оборотных средств | ░░42633 | ░░38104 | ░░49107 | ░░6898 | ░░551 | ░░0658 | ░░6684 | ░░74999 | ░░293 | ░░674072 | ░░467986 | ░░460609 | ░░613725 | ░░441610 | ░░952705 | ░░310072 |
10. Излишек (+), недостаток (-) собственных и долгосрочных заемных источников формирования запасов | ░░5579 | ░░8402 | ░░785 | ░░7191 | ░░7373 | ░░2072 | ░░29700 | ░░8821 | ░░03376 | ░░02197 | ░░6776 | ░░3718 | ░░6876 | ░░0821 | ░░9342 | ░░86237 |
11. Излишек (+), недостаток (-) общей величины основных источников формирования запасов и затрат | ░░9072 | ░░7379 | ░░8111 | ░░1306 | ░░23243 | ░░60037 | ░░30909 | ░░80557 | ░░92557 | ░░87264 | ░░1820 | ░░2900 | ░░58713 | ░░00898 | ░░3741 | ░░4669 |
Трехкомпонентный показатель типа финансовой ситуации, S | 0, 1, 1 | 0, 1, 1 | 0, 1, 1 | 0, 1, 1 | 1, 1, 1 | 1, 1, 1 | 1, 1, 1 | 0, 1, 1 | 1, 1, 1 | 0, 0, 1 | 0, 1, 1 | 0, 1, 1 | 0, 1, 1 | 0, 0, 1 | 0, 1, 1 |
| Типы финансовой устойчивости для трехкомпонентного показателя финансовой ситуации | |||
| S = 1, 1, 1 | S = 0, 1, 1 | S = 0, 0, 1 | S = 0, 0, 0 |
| Абсолютная независимость | Нормальная независимость | Неустойчивое финансовое состояние | Кризисное финансовое состояние |
| Оценка риска финансовой неустойчивости | |||
| Безрисковая зона | Зона допустимого риска | Зона критического риска | Зона катастрофического риска |
В начале анализируемого ░░░░░░░ ░░ ░░░░░░░░░░ ░░ ░░░░░░░░░░ ░░░░░░░░░░░░ ░░░░░░░░░░░ ░░░░░ ░░░░░░░ ░░░ ░░░░░░░░░░░ ░░░ ░░░░░░░ ░░░░░░░░░░░░░ ░░░ ░░░░░░░░░░░░░░░░░░░
По состоянию на 01.01.2026 ░░ ░░ ░░░░░░░░░ ░ ░░░░░░░░░░ ░░ ░░░░░░░░░░ ░░░░░░░░░ ░░░░░░░░░░░ ░░ ░░░░░░░░░░░ ░░░░░░░░░░ ░░░░░░░░░░░░ ░░░░░ ░░░░░░░░░░░ как нормальная.
Оценка ликвидности баланса ↑
Ликвидность баланса определяется как степень покрытия обязательств предприятия его активами, срок превращения которых в денежную форму соответствует сроку погашения обязательств. Анализ ликвидности баланса заключается в сравнении средств по активу, сгруппированных по степени их ликвидности и расположенных в порядке убывания ликвидности, с обязательствами по пассиву, сгруппированными по срокам их погашения и расположенными в порядке возрастания сроков.
| АКТИВ | условия абсолютной ликвидности | ПАССИВ |
| А1 – денежные средства организации и краткосрочные финансовые вложение | А1 ≥ П1 | П1 – кредиторская задолженность, а также ссуды, не погашенные в срок |
| А2 – дебиторская задолженность и прочие активы | А2 ≥ П2 | П2 – краткосрочные кредиты и заемные средства |
| А3 – запасы, НДС, долгосрочные активы к продаже и долгосрочные финансовые вложения | А3 ≥ П3 | П3 – долгосрочные кредиты и заемные средства |
| А4 – статьи раздела I актива баланса «Внеоборотные активы» (за исключением «Долгосрочные финансовые вложения») | А4 ≤ П4 | П4 – статьи раздела III пассива баланса «Капитал и резервы» |
Если одно или несколько неравенств имеют противоположный знак, ликвидность баланса в большей или меньшей степени отличается от абсолютной.
Сопоставление ликвидных средств и обязательств позволяет вычислить следующие показатели:
1. Текущая ликвидность отражает абсолютную величину покрытия краткосрочных обязательств с помощью наиболее ликвидных активов. Считается нормальной, если соблюдается условие, (А1+А2) ≥ (П1+П2), это свидетельствует о платежеспособности на ближайший к рассматриваемому моменту промежуток времени.
2. Перспективная ликвидность показывает в абсолютной величине превышения медленно реализуемых активов над долгосрочными обязательствами, характеризуется условием: А3 ≥ П3. Перспективная платежеспособность представляет собой прогноз платежеспособности на основе сравнения будущих поступлений и платежей, из которых представлена лишь часть, поэтому этот прогноз носит приближенный характер.
Результаты расчетов по данным ООО "Сибирская продовольственная компания" показывают, что сопоставление итогов групп по активу и пассиву имеет следующий вид:
| Наименование показателя | 01.01.2012 | 01.01.2013 | 01.01.2014 | 01.01.2015 | 01.01.2016 | 01.01.2017 | 01.01.2018 | 01.01.2019 | 01.01.2020 | 01.01.2021 | 01.01.2022 | 01.01.2023 | 01.01.2024 | 01.01.2025 | 01.01.2026 | Изменение 01.01.2026 от 01.01.2012 |
А1. Наиболее ликвидные активы | ░░7095 | ░░5111 | ░░4599 | ░░1422 | ░░8819 | ░░3527 | ░░3016 | ░░2502 | ░░1478 | ░░4665 | ░░192 | ░░2134 | ░░9061 | ░░4521 | ░░8637 | ░░48458 |
А2. Быстрореализуемые активы | ░░6812 | ░░5131 | ░░6601 | ░░6585 | ░░2150 | ░░63969 | ░░38078 | ░░69038 | ░░27564 | ░░97864 | ░░40120 | ░░23491 | ░░93425 | ░░81220 | ░░05784 | ░░8972 |
А3. Медленнореализуемые активы | ░░5345 | ░░6679 | ░░6829 | ░░4200 | ░░2946 | ░░1723 | ░░7117 | ░░62872 | ░░86477 | ░░03258 | ░░66666 | ░░18251 | ░░64593 | ░░19327 | ░░55296 | ░░39951 |
А4. Труднореализуемые активы | ░░4748 | ░░8588 | ░░9714 | ░░7832 | ░░3844 | ░░4751 | ░░3095 | ░░5784 | ░░3155 | ░░52033 | ░░78242 | ░░72834 | ░░25694 | ░░58260 | ░░30526 | ░░85778 |
П1. Наиболее срочные обязательства | ░░4254 | ░░4261 | ░░7945 | ░░2464 | ░░4028 | ░░0556 | ░░9628 | ░░81013 | ░░78975 | ░░20628 | ░░33124 | ░░3941 | ░░04805 | ░░7689 | ░░8957 | ░░4703 |
П2. Краткосрочные пассивы | ░░3493 | ░░8977 | ░░4326 | ░░4115 | ░░5870 | ░░7965 | ░░1209 | ░░51736 | ░░89181 | ░░89461 | ░░044 | ░░9182 | ░░1837 | ░░21719 | ░░4399 | ░░0906 |
П3. Долгосрочные пассивы | ░░8212 | ░░6506 | ░░2892 | ░░4089 | ░░1822 | ░░1414 | ░░13016 | ░░3820 | ░░4083 | ░░71875 | ░░74762 | ░░74327 | ░░70601 | ░░20789 | ░░92047 | ░░23835 |
П4. Постоянные пассивы | ░░8041 | ░░5765 | ░░2580 | ░░9371 | ░░6039 | ░░04035 | ░░47453 | ░░43627 | ░░86435 | ░░35856 | ░░34290 | ░░89260 | ░░45530 | ░░23131 | ░░24840 | ░░96799 |
Условие (А1 ≥ П1) | А1 < П1 А2 ≥ П2 А3 < П3 А4 > П4 | А1 < П1 А2 ≥ П2 А3 < П3 А4 ≤ П4 | А1 < П1 А2 ≥ П2 А3 ≥ П3 А4 ≤ П4 | А1 < П1 А2 ≥ П2 А3 < П3 А4 ≤ П4 | А1 ≥ П1 А2 ≥ П2 А3 < П3 А4 ≤ П4 | А1 < П1 А2 ≥ П2 А3 ≥ П3 А4 ≤ П4 | А1 < П1 А2 ≥ П2 А3 < П3 А4 ≤ П4 | А1 < П1 А2 ≥ П2 А3 ≥ П3 А4 ≤ П4 | А1 < П1 А2 ≥ П2 А3 ≥ П3 А4 ≤ П4 | А1 < П1 А2 ≥ П2 А3 ≥ П3 А4 ≤ П4 | А1 < П1 А2 ≥ П2 А3 < П3 А4 > П4 | А1 < П1 А2 ≥ П2 А3 < П3 А4 > П4 | А1 < П1 А2 ≥ П2 А3 < П3 А4 > П4 | А1 < П1 А2 ≥ П2 А3 ≥ П3 А4 ≤ П4 | А1 < П1 А2 ≥ П2 А3 < П3 А4 ≤ П4 | |
Текущая ликвидность | ░░6160 | ░░7004 | ░░8929 | ░░1428 | ░░1071 | ░░8975 | ░░50257 | ░░8791 | ░░50886 | ░░47560 | ░░4144 | ░░2502 | ░░25844 | ░░333 | ░░1065 | ░░05095 |
Перспективная ликвидность | ░░52867 | ░░19827 | ░░937 | ░░9889 | ░░78876 | ░░0309 | ░░65899 | ░░59052 | ░░2394 | ░░1383 | ░░008096 | ░░56076 | ░░106008 | ░░8538 | ░░6751 | ░░6116 |
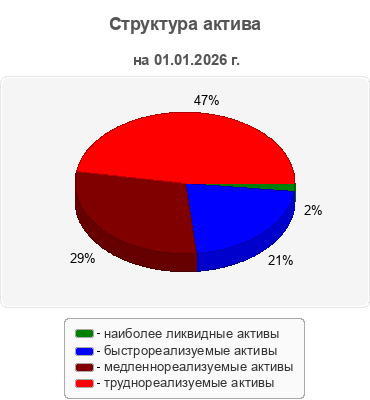
На 01.01.2026 ООО "Сибирская ░░░░░░░░░░░░░░░░░ ░░░░░░░░░ ░░ ░░░░░░░░░░░ ░░░░░░░ ░░░░░░░░░░ ░░░░░░░░░░░ ░░░░░░░░ ░░░ ░ ░ ░░░░░░░ ░░░░░ ░░░░░░░░░░░░░░ периода.
Ликвидность баланса на ░░░░░░ ░░░░░░░░░░░░░░ ░░░░░░░ ░░░░░ ░░░░░░░░░░░░░░░░ ░░░ ░░░░░░░░░░░░░░ ░░░░░░ ░░░░░░░ ░░░░░░░ ░░░░░░░░░░░ ░░░░░░░░░░░░░░░ ░ ░░░░ ░░░ ░ ░░░░░░░░░ ░ ░░░░░░░░░░░░░░░░ ░░░░░░░ ░░░░░░░░░░ ░░░░░░░ ░░░░░░░░░░░ ░░░░░░░ ░░░░░░░░░ ░░░░ платежеспособность.
В конце анализируемого ░░░░░░░░ ░░ ░░░░░░░░░ ░░ ░░░░░░░░░░ ░░ ░░░░░░░░ ░░ ░░░░░░░░░░░ ░░░░░░░░░░░ ░░░░░░░ ░░░░░ ░░░░░░░░░░░░░░░ ░░░ ░░░░░░░░░░░░░░ ░░░ ░░░░ ░░░░░░░░░░░ ░░░░░░░░░░░ ░░░░░░░ ░░░░░░░░░░ ░░░░░░░░░░░░ ░ ░░░░░░░ ░░░░░░░░░░░ оборотных средств.
Анализ деловой активности ↑
Деловая активность проявляется в динамичности развития организации, достижении ею поставленных целей, что отражают абсолютные стоимостные и относительные показатели.
Деловая активность в финансовом аспекте проявляется, прежде всего, в скорости оборота его средств. Анализ деловой активности заключается в исследовании уровней и динамики разнообразных финансовых коэффициентов.
Для анализа деловой активности организации используются две группы показателей:
1. Общие показатели оборачиваемости;
2. Показатели управления активами.
| Наименование показателя | за среднее значение по России | за среднее значение по размеру выручки | за среднее значение по отрасли | за среднее значение по отрасли и размеру выручки | за 2011 | за 2012 | за 2013 | за 2014 | за 2015 | за 2016 | за 2017 | за 2018 | за 2019 | за 2020 | за 2021 | за 2022 | за 2023 | за 2024 | за 2025 | Изменение 2025 от 2012 |
Коэффициент общей оборачиваемости капитала (Д1) | ░░859 | ░░957 | ░░846 | ░░986 | x | ░░395 | ░░539 | ░░724 | ░░36 | ░░048 | ░░944 | ░░338 | ░░572 | ░░15 | ░░818 | ░░806 | ░░813 | ░░883 | ░░904 | ░░.491 |
среднее значение по России | ░░14 | ░░14 | ░░051 | ░░955 | ░░914 | ░░903 | ░░927 | ░░808 | ░░73 | ░░713 | ░░772 | ░░709 | ░░814 | ░░918 | ░░859 | ░░.281 | ||||
Продолжительность оборота капитала, дни (Д2) | ░░5 | ░░1 | ░░8 | ░░2 | x | ░░2 | ░░4 | ░░4 | ░░5 | ░░8 | ░░8 | ░░6 | ░░2 | ░░0 | ░░1 | ░░2 | ░░1 | ░░4 | ░░2 | ░░ |
среднее значение по России | ░░0 | ░░0 | ░░7 | ░░2 | ░░9 | ░░4 | ░░4 | ░░2 | ░░0 | ░░2 | ░░3 | ░░5 | ░░9 | ░░8 | ░░5 | ░░5 | ||||
Коэффициент оборачиваемости мобильных средств (Д3) | ░░726 | ░░119 | ░░577 | ░░669 | x | ░░036 | ░░189 | ░░279 | ░░702 | ░░235 | ░░051 | ░░443 | ░░759 | ░░879 | ░░334 | ░░95 | ░░951 | ░░769 | ░░684 | ░░648 |
среднее значение по России | ░░486 | ░░486 | ░░258 | ░░022 | ░░896 | ░░894 | ░░984 | ░░723 | ░░524 | ░░511 | ░░592 | ░░4 | ░░605 | ░░808 | ░░726 | ░░.76 | ||||
Продолжительность оборота оборотных активов, дни (Д4) | ░░1 | ░░2 | ░░2 | ░░ | x | ░░0 | ░░4 | ░░1 | ░░5 | ░░3 | ░░8 | ░░9 | ░░2 | ░░7 | ░░9 | ░░ | ░░ | ░░ | ░░ | ░░1 |
среднее значение по России | ░░7 | ░░7 | ░░2 | ░░0 | ░░3 | ░░3 | ░░4 | ░░2 | ░░9 | ░░2 | ░░9 | ░░1 | ░░7 | ░░2 | ░░1 | ░░ | ||||
Доля оборотных активов в общей величине капитала (Д5) | ░░497 | ░░452 | ░░796 | ░░814 | x | ░░789 | ░░796 | ░░831 | ░░873 | ░░916 | ░░947 | ░░957 | ░░932 | ░░747 | ░░545 | ░░457 | ░░459 | ░░5 | ░░517 | ░░.272 |
среднее значение по России | ░░458 | ░░458 | ░░466 | ░░472 | ░░482 | ░░477 | ░░467 | ░░469 | ░░479 | ░░472 | ░░485 | ░░506 | ░░507 | ░░508 | ░░497 | ░░039 | ||||
Коэффициент отдачи нематериальных активов (Д6) | ░░.769 | ░░.47 | ░░7.333 | ░░0.486 | x | ░░535.293 | ░░60.574 | ░░83.547 | ░░96.529 | ░░52.929 | ░░74.989 | ░░22.526 | ░░59.001 | ░░35.878 | ░░04.229 | ░░96.321 | ░░24.875 | ░░37.516 | ░░18.063 | ░░117.23 |
среднее значение по России | ░░5.109 | ░░5.109 | ░░.436 | ░░.939 | ░░.503 | ░░.4 | ░░.893 | ░░.339 | ░░.333 | ░░.742 | ░░.014 | ░░.757 | ░░.666 | ░░.733 | ░░.769 | ░░3.34 | ||||
Фондоотдача, обороты (Д7) | ░░6 | ░░525 | ░░.209 | ░░.855 | x | ░░.44 | ░░.111 | ░░.825 | ░░.23 | ░░.909 | ░░.969 | ░░.855 | ░░.454 | ░░525 | ░░083 | ░░391 | ░░364 | ░░781 | ░░988 | ░░.452 |
среднее значение по России | ░░911 | ░░911 | ░░696 | ░░448 | ░░541 | ░░579 | ░░582 | ░░204 | ░░951 | ░░816 | ░░02 | ░░742 | ░░14 | ░░728 | ░░6 | ░░.311 | ||||
Коэффициент отдачи собственного капитала (Д8) | ░░3 | ░░445 | ░░.489 | ░░.99 | x | ░░.536 | ░░.275 | ░░581 | ░░779 | ░░406 | ░░563 | ░░421 | ░░836 | ░░359 | ░░388 | ░░852 | ░░586 | ░░75 | ░░791 | ░░.745 |
среднее значение по России | ░░603 | ░░603 | ░░506 | ░░48 | ░░562 | ░░468 | ░░449 | ░░162 | ░░971 | ░░881 | ░░044 | ░░9 | ░░136 | ░░454 | ░░3 | ░░.303 |
Коэффициент общей оборачиваемости ░░░░░░░░ ░░░░ ░░░░░░░░░░ ░░░░░░░░░░░░░ ░░░░░░░░░░░░░ ░░░░░░░░░░ ░░░░░░░░ ░░░░░░░░ ░░░░░░░ ░░░░░ ░░░░░░░░ ░░░░░░░░░░░░ ░░░░░░░░░░░░ ░░░ ░░░░░░░░░ ░░░░░░░ ░░ ░░░░░░ ░ ░░░░░░░ ░░░░░░░░░ ░░░░░░░░ ░░░░░░░░░░ ░░░░░░░░░░░░░░░ ░░░░░░░░░░░ ░░░░░░░░ ░░░░░░░░░ ░░ ░░░░ ░░░░░░░░░ ░░░░░░░░░ ░░░░░░░░ ░░░░░░░░░░░ ░░░░ ░░░░░░░░░░ ░░░░░░░░ ░ ░░░░░ ░░░ ░░░░░░░ ░░░ ░░░░ ░░░░░░░░░░░░░░░░░ ░░░░░░░░░░ ░░░░░░░░ ░ ░░░░░░░ ░░░░░░░░░░░ ░░░░░░░░ ░░ ░░ ░░░ ░ ░░░░░░░░░ ░░ ░░░░ ░░ ░░░ ░░░ ░░░░░░░░░░░ ░░░░░░░░ ░░░░░░░░░░░ ░░░░░ ░░░░░░░░░░░░░░░ ░░░░░░░░ ░░░░░ ░░░░░░ ░░ ░░░░ ░░ ░ ░░░░░░░░░░░ ░░░░░░░░ ░░░░░ дн. - за 2022 г.
Коэффициент оборачиваемости ░░░░░░░░░ ░░░░░░░ ░░░░ ░░░░░░░░░░ ░░░░░░░░ ░░░░░░░ ░░░░ ░░░░░░░░░ ░░░░░░░ ░░░░░░░░░░░ ░░░░ ░░░░░░░░░░░░░ ░░░ ░ ░░░░░░░░░░ ░░░░░░░░░░░░░░░░░ ░░░░░░░ ░░░░░░░░░ ░░░░░░░ ░░░░░░░░░░░ ░░ ░░ ░░░ ░░ ░░░░ ░░░░░░░░░ ░░░░░░░░░░░░░░░ ░░░░░░░░░░ ░░░░░░░░ ░ ░░░░░ ░░░░░░░░░░░░░░ ░░░░░░░ ░░░░░░░░░░░ ░░░░░░░░░░░░░ ░░░░░░░░ ░░░░░░░ ░░ ░░░░░ ░░░░░░░ ░░░░ ░░░░░░░░ ░░░░░░░░░░░░░░ ░░ ░░░░░░░ ░░░░░░░░░ ░░░░░░░ ░ ░░░░░░░░░░ ░░░░░░░░░ ░░░░░░░░░░░░░░░ ░░░░░░░░░ -792069.5 тыс.
Коэффициент отдачи нематериальных ░░░░░░░ ░░░░ ░░░░░░░░░░ ░░░░░░░░░░░░░ ░░░░░░░░░░░░░ ░░░░░░░░░░░░░░ ░░░░░░░ ░ ░░░░░░░░░░░░░░ ░░░ ░░░░░░░░░ ░░░░░░░ ░░ ░░░░░░░░░░ ░ ░░░░░ ░░░░░░░░░░░░░░ ░░░░░░░░ ░░░░░░░░░░░ ░░░░░░░░░░░░░░░ ░░░░░░░░░░░░░░ ░░░░░░░ ░░░░░ ░░░░░░░░░░░░░░ ░░░░░░░ ░░░░░░░░ ░░ ░░░░░░░░ ░ ░░░░░░░░ ░░░░░░░░ ░░░░░░░░░ ░░░░ ░░░░░░░░░░ ░░░░░░░░░░░░░░ ░░░░░ ░░ ░░░░░ ░░░░░░░░░ ░░░░░░░░░░ ░ ░░░░░░░░░░░░░░ ░░░░░░░ ░░░░░░░░░░ ░░░░░░░░░░░░░ ░░░░░░ ░░░░░░░░░░░░░░ ░░░░░░░ ░░░░░░░░░ ░░░░░░░░░░░ ░░ ░░░░ ░░░ ░ ░░░░░░░░░░░ ░░░░░░░░ - за 2017 г.
Фондоотдача (Д7) показывает, ░░░░░░░ ░░░░░░░ ░░░░░░░░░░ ░░ ░░░░░░░ ░░░░░░░░░ ░░░░░░░░ ░░░░░░░░ ░ ░ ░░░░░░░░░░░ ░░ ░░░░░ ░░░░░░░░░░░░ ░░░░░░░ ░░ ░░░░░░░░░░░░░ ░░░ ░░░░░░░░░░░░░░ ░░░ ░░░ ░░░░░░░░ ░░░░░░░░░░░ ░░░░░ ░░░ ░░░░░░░░░░░ ░░░░░░░░░░░░ ░░ ░░░░░░░░░░░ ░░░ ░░░░░░░░ ░░░░░░░░░ ░░░░░░░░░░░ ░░ ░░░░░░░░░░░ ░░░░░░ ░░░░░░░░░░░ ░░ ░░░░░ ░░░░ ░ ░░░░░░░░░ ░░░░░ ░░░░ ░░░░░░░░░░░░ ░░░░░░░░ ░░░░░░░░░░░ ░░░░░░░░░ ░ ░░░░░░░░░░ ░░░░ ░░ ░░░░░░░░░░ ░░░░░ ░░░░░ ░░░░░░░░░░░░░ ░░░░░░░░ ░░░░░░░ ░░░░░░░░░░░ ░░ ░░░░░░ ░░░░ ░ ░░░░░░░░░ ░░░░░ ░░░░ ░░░░░░░░░░░ ░░░░░░░░ ░░░░░ ░░░░ ░░░░░░░░░░░ достигла за 2023 г.
Коэффициент отдачи собственного ░░░░░░░░ ░░░░ ░░░░░░ ░░░░░░░░░ ░░░░░░ ░░░░░░░░░░ ░ ░░░░░░░░░░░░░ ░░░░░░░░░ ░░░░░░░░░░░░ ░░░░░░░░ ░░░░░░░░░░ ░░░░░░░░ ░░░░░░░ ░░░░░░░░░░░░ ░░░░░░░░░ ░░░░░░░░░░░░░ ░░░░░░░ ░░░░░░░░░░ ░░░░░░░░░░░░ ░ ░░░ ░░░░░░░░░░ ░░░░░░░░░░░░░░░░░ ░░░░░░░░░ ░ ░░░░░ ░░░░░░░░░░░░░░ ░░░░░░░ ░░░░ ░░░░░░░░░░ ░░░░░░░ ░░░ ░ ░░░░░░░ ░░ ░░░░░░ ░░░░░ ░░░░░░░░░░░░░░░ ░░░░░░░░░░░ ░░░░░░░ ░░░░░░░░░░ ░░░░░ ░░░░ ░░░░░░░ ░░ ░░░░░░░ ░░░░░░░░░░░░░ ░░░░░░░░ ░░░░░░ ░░░░ ░░░░░░░░░░ ░░░░░░░░░░ ░░ ░░░░ ░░░ ░ ░░░░░░░░░░░░ 3.586 - за 2023 г.
| Наименование показателя | за среднее значение по России | за среднее значение по размеру выручки | за среднее значение по отрасли | за среднее значение по отрасли и размеру выручки | за 2011 | за 2012 | за 2013 | за 2014 | за 2015 | за 2016 | за 2017 | за 2018 | за 2019 | за 2020 | за 2021 | за 2022 | за 2023 | за 2024 | за 2025 | Изменение 2025 от 2012 |
Коэффициент оборачиваемости материальных средств (Д9) | ░░704 | ░░516 | ░░.439 | ░░.021 | x | ░░771 | ░░659 | ░░.581 | ░░.783 | ░░183 | ░░088 | ░░827 | ░░199 | ░░183 | ░░071 | ░░55 | ░░115 | ░░251 | ░░009 | ░░.762 |
среднее значение по России | ░░924 | ░░924 | ░░939 | ░░081 | ░░902 | ░░917 | ░░325 | ░░979 | ░░252 | ░░966 | ░░332 | ░░163 | ░░362 | ░░118 | ░░704 | ░░.22 | ||||
Продолжительность оборота (срок хранения) запасов, дни (Д12) | ░░ | ░░ | ░░ | ░░ | x | ░░ | ░░ | ░░ | ░░ | ░░ | ░░ | ░░ | ░░ | ░░ | ░░ | ░░ | ░░ | ░░ | ░░ | ░░ |
среднее значение по России | ░░ | ░░ | ░░ | ░░ | ░░ | ░░ | ░░ | ░░ | ░░ | ░░ | ░░ | ░░ | ░░ | ░░ | ░░ | ░░ | ||||
Доля запасов в общей величине оборотных активов (Д15) | ░░25 | ░░232 | ░░193 | ░░181 | x | ░░318 | ░░259 | ░░211 | ░░198 | ░░208 | ░░231 | ░░335 | ░░359 | ░░372 | ░░446 | ░░435 | ░░398 | ░░417 | ░░495 | ░░177 |
среднее значение по России | ░░21 | ░░21 | ░░213 | ░░208 | ░░2 | ░░201 | ░░203 | ░░201 | ░░197 | ░░205 | ░░198 | ░░214 | ░░24 | ░░242 | ░░25 | ░░04 |
Коэффициент оборачиваемости ░░░░░░░░░░░░ ░░░░░░░ ░░░░ ░░░░░░░░░░ ░░░░░ ░░░░░░░░ ░░░░░░░ ░ ░░░░░░ ░░ ░░░░░░░░░░░░░ ░░░░░░░ ░░░░ ░░░░░ ░░░░░░░░ ░░░░░░░░ ░░░░░░░░░░░░ ░░░░░░░ ░ ░░░░░░░ ░░░░░░░░░░░░░ ░░░░░░░░░ ░░░░░░░░░ ░░░░░░░░░ ░░░░░░ ░░░░░░░ ░░░░░░░░░░░░ ░░ ░░░░ ░░░░░ ░░░░░░░░░░░░ ░░░░░░░ ░░░░░░░░░ ░░ ░░░░░ ░░░░ ░ ░░░░░░░░░ ░░░░░░ ░░░░ ░░░░░░░░ ░░░░░░░ ░░░░░░ ░░ ░░ ░░░ ░░░░░░░░░░░ ░░░░░░░░ ░░░░ ░░░░░░░░ ░░░░░░░ ░░ ░░░ ░░░░░░ ░░ ░░░░ ░░░ ░ ░░░░░░░░░░░ ░░░░░░░░ 29 дн. - за 2014 г.
| Наименование показателя | за среднее значение по России | за среднее значение по размеру выручки | за среднее значение по отрасли | за среднее значение по отрасли и размеру выручки | за 2011 | за 2012 | за 2013 | за 2014 | за 2015 | за 2016 | за 2017 | за 2018 | за 2019 | за 2020 | за 2021 | за 2022 | за 2023 | за 2024 | за 2025 | Изменение 2025 от 2012 |
Коэффициент оборачиваемости средств в расчетах (Д19) | ░░32 | ░░058 | ░░166 | ░░188 | x | ░░857 | ░░229 | ░░337 | ░░309 | ░░935 | ░░181 | ░░236 | ░░824 | ░░151 | ░░491 | ░░696 | ░░934 | ░░544 | ░░096 | ░░239 |
среднее значение по России | ░░705 | ░░705 | ░░344 | ░░872 | ░░613 | ░░568 | ░░719 | ░░254 | ░░907 | ░░921 | ░░863 | ░░574 | ░░207 | ░░535 | ░░32 | ░░.385 | ||||
Срок оборачиваемости средств в расчетах, дни (Д22) | ░░0 | ░░ | ░░ | ░░ | x | ░░ | ░░ | ░░ | ░░ | ░░ | ░░5 | ░░ | ░░ | ░░ | ░░ | ░░ | ░░ | ░░ | ░░ | ░░3 |
среднее значение по России | ░░ | ░░ | ░░ | ░░ | ░░1 | ░░2 | ░░ | ░░2 | ░░6 | ░░5 | ░░7 | ░░2 | ░░4 | ░░3 | ░░0 | ░░ | ||||
Оборачиваемость кредиторской задолженности, обороты (Д25) | ░░183 | ░░865 | ░░789 | ░░82 | x | ░░.294 | ░░877 | ░░185 | ░░443 | ░░252 | ░░945 | ░░.317 | ░░.926 | ░░.303 | ░░.238 | ░░.348 | ░░.765 | ░░.897 | ░░.949 | ░░655 |
среднее значение по России | ░░554 | ░░554 | ░░033 | ░░563 | ░░365 | ░░372 | ░░541 | ░░179 | ░░008 | ░░979 | ░░786 | ░░549 | ░░224 | ░░446 | ░░183 | ░░.371 | ||||
Период погашения кредиторской задолженности, дни (Д26) | ░░5 | ░░ | ░░ | ░░ | x | ░░ | ░░ | ░░ | ░░ | ░░ | ░░ | ░░ | ░░ | ░░ | ░░ | ░░ | ░░ | ░░ | ░░ | ░░1 |
среднее значение по России | ░░ | ░░ | ░░ | ░░2 | ░░8 | ░░8 | ░░3 | ░░5 | ░░1 | ░░3 | ░░1 | ░░3 | ░░3 | ░░6 | ░░5 | ░░ | ||||
Соотношение дебиторской и кредиторской задолженности (Д27) | ░░959 | ░░953 | ░░927 | ░░929 | x | ░░501 | ░░09 | ░░979 | ░░338 | ░░097 | ░░498 | ░░436 | ░░472 | ░░389 | ░░577 | ░░344 | ░░429 | ░░456 | ░░643 | ░░142 |
среднее значение по России | ░░968 | ░░968 | ░░928 | ░░92 | ░░931 | ░░945 | ░░952 | ░░977 | ░░035 | ░░02 | ░░973 | ░░991 | ░░005 | ░░975 | ░░959 | ░░.009 | ||||
Коэффициент оборачиваемости денежных средств (Д28) | ░░.331 | ░░.164 | ░░5.48 | ░░5.799 | x | ░░0.109 | ░░1.008 | ░░.998 | ░░.109 | ░░.091 | ░░.554 | ░░0.727 | ░░0.296 | ░░7.808 | ░░9.104 | ░░2.083 | ░░5.261 | ░░6.165 | ░░4.241 | ░░.132 |
среднее значение по России | ░░.022 | ░░.022 | ░░.163 | ░░.545 | ░░.027 | ░░.03 | ░░.526 | ░░.111 | ░░.439 | ░░.56 | ░░.313 | ░░.236 | ░░.535 | ░░.138 | ░░.331 | ░░1.691 |
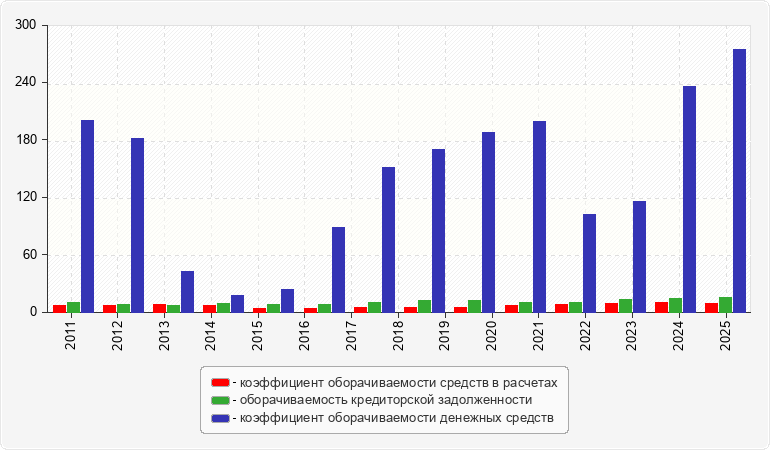
Коэффициент оборачиваемости ░░░░░░░ ░ ░░░░░░░░ ░░░░░ ░░░░░░░░░░░░░ ░░░░░░░░░░ ░░░ ░░░░░░░░ ░░░░░░░░░░░░░ ░░░░░░░░ ░░░░░░░░░░░░░░░░ ░░░░░░░░░░░░░ ░ ░░░░ ░░░░░░░░░░░░░░░ ░░░░░░░ ░ ░░░░░░░░ ░░░░░░░░░░ ░░░░░░░ ░░░░ ░░░░░░░░░ ░░░░░░░░░░░ ░░░░░░░░░░░░░░ ░░░░░░░░░░ ░░░░░ ░░░░░░░░ ░ ░░░░░░░░░░░░ ░░ ░░░ ░░░ ░░░░░░░░░ ░░░░░░░░░░░ ░░░░░░░░░░░ ░░ ░░░░░░░ ░░░░░░░░░░░░░░ ░░░░░░░░░ ░░░░░░░░ ░░░░░░░░░ ░░░░░░░░░░ ░ ░░░░░░░░░░ ░░░░░░░ ░░░░░░░░ ░░░░░░░ ░░ ░░░░ ░░░░░░░░░ ░░░░░░░░░░░░░░░ ░░░░░░░░░░░ ░░░░░░░░░░░░░ на 2.239 оборота.
Коэффициент оборачиваемости ░░░░░░░░░░░░ ░░░░░░░░░░░░░ ░░░░░ ░░░░░░░░ ░░░░░░░░░░ ░░░ ░░░░░░░░ ░░░░░░░░░░░░░ ░░░░░░░░ ░░░░░░░░░░░░░░░░ ░░░░░░░░░░░░ ░ ░░░░ ░░░░░░░░░░░░░░░ ░░░░░░░░░░░░ ░░░░░░░░░░░░░ ░░░░░░░░░░ ░░░░░░░ ░░░░ ░░░░░░░░ ░░░░░░ ░░░░░░░░░░░░ ░░ ░░░░░░░ ░░░░░░░░░░░░░░░ ░░░░░░░░░░░░░░ ░░░░░ ░░░░░░░░ ░░░░░░░ ░░░░░░░░░░░ ░░░░░░ ░ ░░░░░ ░ ░░░░░░░░░░░ ░░░░░ ░░░░░░░░░ ░░░░░░░░░░░░ ░░░░░░░░░░░░░ ░░ ░░░ ░░░ ░░░ ░░░░░░░ ░ ░░░░░░░░░░ ░░░░░░ ░░░░░░░░░░░░░░░ ░░░░░░░░░░ ░ ░░░░░░░░░░░ ░░░░░ ░░░░░░░░░░░░░ ░░░ ░ ░░░░░░░░ ░░░░░░░░ ░░░░░░ ░░░░░░░░ ░░░░░░░░ ░░░░░░ ░░░░░░ ░░░░░░░░ ░░░░░ ░░░░░░░░ ░ ░░░░░░░ ░░░░░░░░ ░░░░░░░░░░░░░░░░░░ ░ ░░░░░░░░░░░ ░░░░░░░░░░░░ ░ ░░░░░░░ ░░░░░ ░░░░░░░░░░░░░░ ░░░░░░░ ░░░░░░░░░░░░ ░░░░ ░░░░░░░░░ ░░░░░░░░░░░░ ░░░░░░░░░░░░░ ░░ ░░░ ░░░░░░░░ ░░ ░░░░ ░░░ ░ ░░░░░░░░░░░ 24 дн. - за 2025 г.
Соотношение дебиторской ░ ░░░░░░░░░░░░ ░░░░░░░░░░░░░ ░░░░░ ░ ░░░░░░░░░░ ░░░░░░░ ░░░░░░░░░░░ ░░░░░░░░░░░░░ ░░░░░░░░░░ ░░ ░░░░░░ ░░░░░ ░░░░░░░░░░░░ ░░░░░░░░░░░░░░ ░░ ░░░░░░░░ ░░ ░░░░ ░░ ░░░░░ ░░░░░░ ░░░░░ ░░░░░░░ ░░░░░░░░░░░ ░░░░░░░░░░░░░ ░░░░░░░░░ ░░░░░░░░░░░░ ░░ ░░░░ ░░ ░ ░░░░░░░ ░░░░░ ░░░░░░░░░░░░░░ ░░░░░░░ ░░░░░░░░░░░░░ ░░░░░░░░ ░░░░░ ░░░░░░░░░░ ░░░░░░░░ ░░ ░░░░ ░░░ ░ ░░░░░░░░░░░░ 0.979 - за 2014 г.
Коэффициент оборачиваемости ░░░░░░░░ ░░░░░░░ ░░░░░ ░░░░░░░░░░ ░░░░░░░░ ░░░░░░░ ░░░░░░░░ ░░░░░░░ ░░░░░░░░░░░░ ░░░░░░░░ ░░░░░░░ ░░░░░░░░ ░░░░░░░ ░░ ░░░░░░░░░░░░░ ░░░░░░ ░░░░░░░░ ░░ ░░░░░░ ░░ ░░░░░░░ ░░░░░░░ ░ ░░░ ░░ ░░░░ ░░░░░░░░░░ ░░░░░ ░░░░░░░ от реализации.
| Наименование показателя | за 2011 | за 2012 | за 2013 | за 2014 | за 2015 | за 2016 | за 2017 | за 2018 | за 2019 | за 2020 | за 2021 | за 2022 | за 2023 | за 2024 | за 2025 | Изменение 2025 от 2012 |
1. Операционный цикл (OS), дни | x | ░░0 | ░░ | ░░ | ░░ | ░░8 | ░░6 | ░░9 | ░░5 | ░░0 | ░░6 | ░░ | ░░ | ░░ | ░░1 | ░░ |
2. Финансовый цикл (FS), дни | x | ░░ | ░░ | ░░ | ░░ | ░░ | ░░0 | ░░4 | ░░4 | ░░0 | ░░ | ░░ | ░░ | ░░ | ░░ | ░░ |
3. Производственный цикл (PS), дни | x | ░░ | ░░ | ░░ | ░░ | ░░ | ░░ | ░░ | ░░ | ░░ | ░░ | ░░ | ░░ | ░░ | ░░ | ░░ |
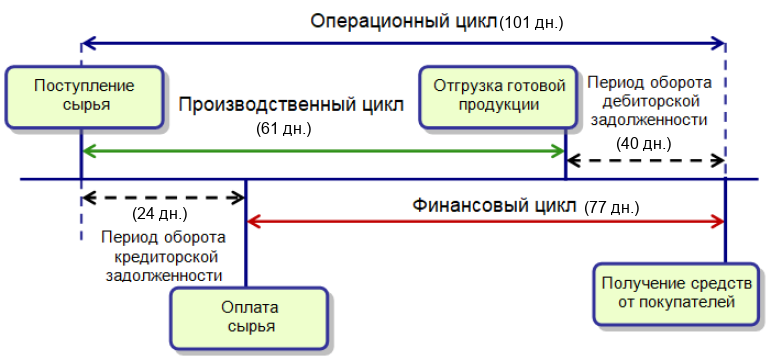
Совокупная длительность ░░░░░░░░░░░░░ ░░░░░ ░░░░░░░░░░░ ░ ░░░░░░░░ ░░░░░░░ ░░░░░░░░░░ ░░░ ░░░ ░░░ ░░░░ ░ ░░░░░░░ ░░ ░░░ ░░ ░░░░░░░░░░░░ ░░░░░░░░░ ░░░░░░░░░░░░ ░ ░ ░░░░░░░ ░░ ░░░ ░ ░░ ░░░░ ░░░░ ░░░░░░░░░░░ ░░░░░░ ░░░░░░░░░░░░ ░░░ ░░░░░░░░ ░░░░░░░░ ░░░░░░░░░░░ ░░░░░░░░ ░░░░░░░░░░░░ ░ ░░░░░ ░░░░░░░░░░░░░ ░░░░░░░ ░░░░░░░ ░░░░░ ░░░░░ ░░░░░░░░░░ ░░░░░░░░░░░░░ ░░░░░░ ░░░ ░░░░░░░░░░░░░░░ ░ ░░░░░░░░ ░░░░░░░░░░░░░ ░░░░░░░░░░░░ ░░░░░░░░░░░ ░░░░░░░░ ░░░░░░░░░░░░ ░░░░ ░░░░░░░░░ ░░ ░░░ ░░ ░░░░ ░░ ░░░░░░░░░░░░ ░░░░░░░░░░░ ░░░░░ ░░░░░░░░░░░ ░░░░░░░░░ ░░ ░░░ ░ ░░░ ░░░░░░ ░░░░░░░ ░░░░░░░ ░░░░░░░░ ░░░░░░░░ ░░░░░░░░░░░░░░░ ░ ░░░░░░░░░ ░░░░░░░ ░░░░░░░ ░ ░░░░░░ ░░ ░░░░░░ ░░░░░░░░░ ░ ░░░░░░░░░░░░░ ░ ░░░░░░░░░░ ░░░░░░░░░░ ░░░░░ ░░ ░░░░░░░░░░░ ░░░░░░░░░░ ░░░░░░░░░░░ ░░░░░░░░ ░ ░░ ░░░ ░░░░░░░░░░ ░░░░ ░░░░░░░░ ░░ ░░░░ ░░ ░░ ░░░░░░░░░░░░░ ░░░░░░ ░░░░░░░░░░ ░░░░ ░░░░░░░░░░░ ░░░ ░░░░░░░░ ░░░░░░░░░░░░░ тенденцией.
Анализ финансовых результатов ↑
Одним их показателей, на основе которого дается обобщающая оценка финансового состояния организации, является прибыль.
С одной стороны, прибыль – это основной источник финансирования деятельности организации, а с другой – источник доходов бюджетов различных уровней. В ст. 50 ГК РФ сказано, что извлечение прибыли является основной целью деятельности коммерческих организаций.
Анализ формирования финансовых результатов проводится как в самой организации – для целей управления активами, так и внешними пользователями информации, партнерами по бизнесу или акционерами.
| Наименование показателя | за 2011 | за 2012 | за 2013 | за 2014 | за 2015 | за 2016 | за 2017 | за 2018 | за 2019 | за 2020 | за 2021 | за 2022 | за 2023 | за 2024 | за 2025 | Изменение 2025 от 2011 |
I. Доходы - всего | ░░03441 | ░░20134 | ░░43878 | ░░54319 | ░░77479 | ░░57193 | ░░02612 | ░░821774 | ░░689373 | ░░281188 | ░░264695 | ░░429652 | ░░685334 | ░░867884 | ░░674876 | ░░71435 |
в том числе: | ||||||||||||||||
1. Доходы от обычных видов деятельности | ░░37273 | ░░48379 | ░░34342 | ░░75321 | ░░79903 | ░░83855 | ░░92450 | ░░371902 | ░░475895 | ░░916142 | ░░073045 | ░░919421 | ░░565330 | ░░706179 | ░░578335 | ░░41062 |
2. Проценты к получению | ░░104 | ░░576 | ░░498 | ░░283 | ░░674 | ░░303 | ░░121 | ░░245 | ░░472 | ░░918 | ░░388 | ░░530 | ░░343 | ░░660 | ░░033 | ░░929 |
3. Доходы от участия в других организациях | ||||||||||||||||
4. Прочие доходы | ░░8064 | ░░2179 | ░░4038 | ░░2715 | ░░4902 | ░░7035 | ░░4041 | ░░9627 | ░░2006 | ░░4128 | ░░6262 | ░░6701 | ░░661 | ░░045 | ░░508 | ░░7556 |
II. Расходы – всего | ░░04317 | ░░72697 | ░░65575 | ░░41588 | ░░53369 | ░░99611 | ░░68994 | ░░339845 | ░░238476 | ░░812009 | ░░915912 | ░░261024 | ░░521854 | ░░682387 | ░░014454 | ░░10137 |
в том числе: | ||||||||||||||||
1. Расходы по обычным видам деятельности | ░░48125 | ░░99128 | ░░63939 | ░░27092 | ░░54332 | ░░50656 | ░░81815 | ░░19727 | ░░836132 | ░░176841 | ░░550127 | ░░657613 | ░░307511 | ░░232215 | ░░358487 | ░░10362 |
2. Проценты к уплате | ░░565 | ░░0566 | ░░544 | ░░383 | ░░6474 | ░░6582 | ░░1688 | ░░6712 | ░░5960 | ░░9033 | ░░0856 | ░░4416 | ░░4728 | ░░1357 | ░░1344 | ░░3779 |
3. Прочие расходы | ░░8627 | ░░3003 | ░░5092 | ░░5113 | ░░2563 | ░░2373 | ░░5491 | ░░3406 | ░░6384 | ░░6135 | ░░4929 | ░░8995 | ░░615 | ░░8815 | ░░4623 | ░░996 |
III. Отношение общей суммы доходов к общей сумме расходов | ░░979 | ░░026 | ░░028 | ░░016 | ░░019 | ░░054 | ░░059 | ░░047 | ░░034 | ░░037 | ░░027 | ░░013 | ░░013 | ░░014 | ░░976 | ░░.003 |
IV. Отношение доходов от обычных видов деятельности к соответствующей сумме расходов | ░░998 | ░░048 | ░░047 | ░░023 | ░░039 | ░░077 | ░░096 | ░░078 | ░░05 | ░░061 | ░░042 | ░░021 | ░░021 | ░░036 | ░░016 | ░░018 |
В отчетный период доходы ░░░░░░░░░░░ ░░░░░░░░ ░░ ░░░░░░░ ░░░░ ░ ░░░░░░░░░ ░░░░░░░░ тыс.
| Наименование показателя | Код строки | за 2011 | за 2012 | за 2013 | за 2014 | за 2015 | за 2016 | за 2017 | за 2018 | за 2019 | за 2020 | за 2021 | за 2022 | за 2023 | за 2024 | за 2025 | Изменение 2025 от 2011 |
Выручка | ░░10 | ░░37273 | ░░48379 | ░░34342 | ░░75321 | ░░79903 | ░░83855 | ░░92450 | ░░371902 | ░░475895 | ░░916142 | ░░073045 | ░░919421 | ░░565330 | ░░706179 | ░░578335 | ░░41062 |
Себестоимость продаж | ░░20 | ░░50746 | ░░30392 | ░░33958 | ░░18638 | ░░30540 | ░░26818 | ░░92851 | ░░82422 | ░░859950 | ░░326424 | ░░627077 | ░░732432 | ░░273215 | ░░982948 | ░░957713 | ░░06967 |
Валовая прибыль | ░░00 | ░░6527 | ░░17987 | ░░00384 | ░░56683 | ░░49363 | ░░57037 | ░░99599 | ░░89480 | ░░15945 | ░░89718 | ░░45968 | ░░86989 | ░░92115 | ░░23231 | ░░20622 | ░░34095 |
Коммерческие расходы | ░░10 | ░░3220 | ░░9971 | ░░9281 | ░░5824 | ░░9175 | ░░1183 | ░░0177 | ░░1346 | ░░3721 | ░░9152 | ░░0850 | ░░1855 | ░░2497 | ░░0768 | ░░9940 | ░░720 |
Управленческие расходы | ░░20 | ░░4159 | ░░8765 | ░░0700 | ░░2630 | ░░4617 | ░░2655 | ░░8787 | ░░5959 | ░░72461 | ░░11265 | ░░82200 | ░░33326 | ░░01799 | ░░08499 | ░░80834 | ░░16675 |
Прибыль (убыток) от продаж | ░░00 | ░░0852 | ░░9251 | ░░0403 | ░░8229 | ░░5571 | ░░3199 | ░░0635 | ░░2175 | ░░9763 | ░░9301 | ░░2918 | ░░1808 | ░░7819 | ░░3964 | ░░9848 | ░░0700 |
Доходы от участия в других организациях | ░░10 | ||||||||||||||||
Проценты к получению | ░░20 | ░░104 | ░░576 | ░░498 | ░░283 | ░░674 | ░░303 | ░░121 | ░░245 | ░░472 | ░░918 | ░░388 | ░░530 | ░░343 | ░░660 | ░░033 | ░░929 |
Проценты к уплате | ░░30 | ░░565 | ░░0566 | ░░544 | ░░383 | ░░6474 | ░░6582 | ░░1688 | ░░6712 | ░░5960 | ░░9033 | ░░0856 | ░░4416 | ░░4728 | ░░1357 | ░░1344 | ░░3779 |
Прочие доходы | ░░40 | ░░8064 | ░░2179 | ░░4038 | ░░2715 | ░░4902 | ░░7035 | ░░4041 | ░░9627 | ░░2006 | ░░4128 | ░░6262 | ░░6701 | ░░661 | ░░045 | ░░508 | ░░7556 |
Прочие расходы | ░░50 | ░░8627 | ░░3003 | ░░5092 | ░░5113 | ░░2563 | ░░2373 | ░░5491 | ░░3406 | ░░6384 | ░░6135 | ░░4929 | ░░8995 | ░░615 | ░░8815 | ░░4623 | ░░996 |
Прибыль (убыток) от продолжающейся деятельности до налогообложения | ░░00 | ░░00876 | ░░7437 | ░░8303 | ░░2731 | ░░4110 | ░░7582 | ░░3618 | ░░1929 | ░░0897 | ░░9179 | ░░8783 | ░░8628 | ░░3480 | ░░5497 | ░░39578 | ░░38702 |
Текущий налог на прибыль | ░░10 | ░░153 | ░░743 | ░░267 | ░░829 | ░░854 | ░░401 | ░░04484 | ░░15146 | ░░07012 | ░░7617 | ░░4091 | ░░2742 | ░░8275 | ░░548 | ░░548 | |
текущий налог на прибыль | ░░11 | ░░5153 | ░░1743 | ░░8267 | ░░0829 | ░░9854 | ░░6401 | ░░4484 | ░░5633 | ░░7156 | ░░287 | ░░719 | ░░811 | ░░364 | ░░ | ||
отложенный налог на прибыль | ░░12 | ░░7 | ░░4 | ░░0 | ░░628 | ░░ | ░░911 | ░░548 | ░░548 | ||||||||
Прибыль (убыток) от прекращенной деятельности | ░░20 | ||||||||||||||||
Отложенные налоговые обязательства | ░░50 | ░░983 | ░░58 | ░░39 | ░░33 | ░░09 | ░░8 | ░░302 | ░░62 | ░░2983 | |||||||
Отложенные налоговые активы | ░░30 | ░░35 | ░░2875 | ░░6 | ░░2 | ░░3 | ░░6 | ░░76 | ░░1 | ░░535 | |||||||
Прочее | ░░60 | ░░ | ░░364 | ░░000 | ░░21 | ░░96 | ░░1 | ░░5 | ░░83 | ░░83 | ░░5 | ░░66 | ░░83 | ░░18 | ░░81 | ░░70 | ░░71 |
Чистая прибыль (убыток) | ░░00 | ░░6359 | ░░9703 | ░░2973 | ░░298 | ░░107 | ░░8491 | ░░4564 | ░░6761 | ░░5268 | ░░2512 | ░░1000 | ░░3554 | ░░0620 | ░░7041 | ░░02860 | ░░16501 |
В анализируемом периоде ░░░░░░░░░░░ ░░░░░░░░░ ░░░░░░ ░░░░░░░░░░░░░░ ░░░░░░░ ░░░░░░░░ ░░░░ ░░░░░░░ ░░ ░░░░░░ ░░░░░░░░░░░ ░░░░░░░░░░ ░░░░░░░░ ░ ░░ ░░░░░░░ ░ ░░░░░░░░░░ себестоимости.
░░░░░░░░░░ ░░░░░░░ ░░ ░░░░░░ ░░ ░░░░░░ ░░░░ ░░░░░░░░░ ░░ ░░░░ ░░░░░ ░░░░░░░ ░░░░░░░░
Рост общего бухгалтерского ░░░░░░ ░░░░░░░░░ ░░░░░░░ ░░░░░░░░░░ ░░░░░░░░░ ░░░░░░ ░░░░░░ доходов и расходов.
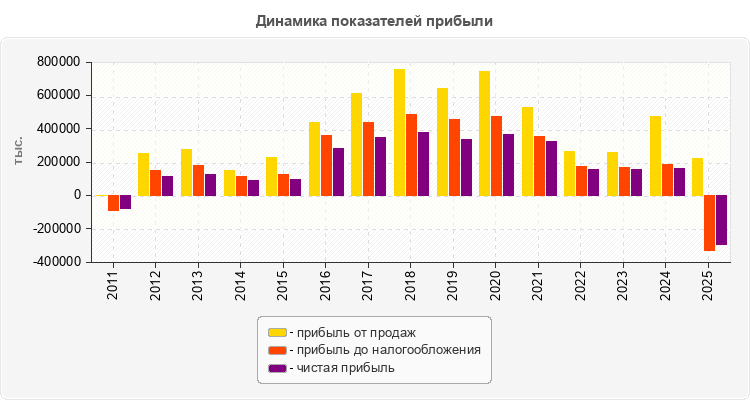
В отчетном периоде на ░░░░░░░░░░░░ ░░░░░░░ ░░░░░░░░░░ ░░░░░░░░░░░░░░░░░░░░░░░ ░░░░░░░░░░░░ ░░░░░░░░░░░ ░░░░░░░░░ ░░░░░░░ ░░░░░░░░░ ░░░░░░░░ ░░░░ ░░░░░░ ░░ ░░░░░░░░░░░░░░░ - 110.25%.
| Наименование показателя | за 2011 | за 2012 | за 2013 | за 2014 | за 2015 | за 2016 | за 2017 | за 2018 | за 2019 | за 2020 | за 2021 | за 2022 | за 2023 | за 2024 | за 2025 |
1. Объем продаж | ░░37273 | ░░48379 | ░░34342 | ░░75321 | ░░79903 | ░░83855 | ░░92450 | ░░371902 | ░░475895 | ░░916142 | ░░073045 | ░░919421 | ░░565330 | ░░706179 | ░░578335 |
2. Себестоимость продаж – переменные затраты | ░░50746 | ░░30392 | ░░33958 | ░░18638 | ░░30540 | ░░26818 | ░░92851 | ░░82422 | ░░859950 | ░░326424 | ░░627077 | ░░732432 | ░░273215 | ░░982948 | ░░957713 |
3. Маржинальный доход | ░░6527 | ░░17987 | ░░00384 | ░░56683 | ░░49363 | ░░57037 | ░░99599 | ░░89480 | ░░15945 | ░░89718 | ░░45968 | ░░86989 | ░░92115 | ░░23231 | ░░20622 |
4. Доля маржинального дохода в объеме продаж | ░░155 | ░░187 | ░░215 | ░░191 | ░░209 | ░░239 | ░░2 | ░░201 | ░░194 | ░░201 | ░░187 | ░░169 | ░░182 | ░░199 | ░░193 |
5. Постоянные затраты | ░░7379 | ░░8736 | ░░29981 | ░░08454 | ░░23792 | ░░23838 | ░░8964 | ░░37305 | ░░76182 | ░░50417 | ░░23050 | ░░25181 | ░░34296 | ░░49267 | ░░00774 |
6. Критическая точка объема продаж | ░░99219 | ░░10888 | ░░90609 | ░░03424 | ░░98526 | ░░83841 | ░░44820 | ░░53259 | ░░186505 | ░░06055 | ░░283690 | ░░391604 | ░░177451 | ░░302849 | ░░439244 |
7. Запас финансовой прочности (ЗФП) | ░░1946 | ░░37491 | ░░43733 | ░░1897 | ░░81377 | ░░00014 | ░░47630 | ░░18643 | ░░89390 | ░░10087 | ░░89355 | ░░27817 | ░░87879 | ░░03330 | ░░39091 |
8. ЗФП в % к объему продаж | ░░.396 | ░░.548 | ░░.611 | ░░.739 | ░░.084 | ░░.587 | ░░.585 | ░░.853 | ░░.409 | ░░.724 | ░░.337 | ░░.826 | ░░.045 | ░░.535 | ░░389 |
9. Прибыль от продаж | ░░0852 | ░░9251 | ░░0403 | ░░8229 | ░░5571 | ░░3199 | ░░0635 | ░░2175 | ░░9763 | ░░9301 | ░░2918 | ░░1808 | ░░7819 | ░░3964 | ░░9848 |
Как показывает расчет, ░ ░░░░ ░░ ░░░░░░░░░░ ░░░░░ ░░░░░░░░░░ ░░░░░░░░░░░░░ ░░░░░░░ ░░░░░ ░░░░░░░░░░░ ░░░ ░░ ░░░░░░ ░ ░░░░░░ ░░░░░ ░░░░░░░░░░░░░░ будет равна нулю.
Эффективность деятельности организации может быть охарактеризована различными показателями, основными из которых являются объем реализованной продукции (работ, услуг), прибыль, величина активов организации. Оценивая динамику основных показателей, необходимо сопоставить темпы их изменения. Наиболее оптимальным является следующее соотношение, базирующееся на их взаимосвязи:
где
ТРчп – темп роста чистой прибыли;
ТРв – темп роста выручки от продаж;
ТРа – темп роста величины активов.
Данное соотношение означает:
во-первых, прибыль увеличивается более быстрыми высокими темпами по сравнению с ростом объема продаж продукции, что свидетельствует об относительном снижении издержек производства и обращения;
во-вторых, объем продаж возрастает более высокими темпами по сравнению с увеличением активов (капитала) организации, т.е. ресурсы организации используются более эффективно;
в-третьих, экономический потенциал организации возрастает по сравнению с предыдущем периодом.
Данное соотношение в мировой практике получило название «золотого правила экономики». Однако, если деятельность организации требует значительного вложения средств (капитала), которые могут окупится и принести выгоду в перспективе, то вероятны отклонения от этого «золотого правила». Тогда эти отклонения, не следует рассматривать как негативные.
| Наименование показателя | за 2011 | за 2012 | за 2013 | за 2014 | за 2015 | за 2016 | за 2017 | за 2018 | за 2019 | за 2020 | за 2021 | за 2022 | за 2023 | за 2024 | за 2025 | За период с 2011 по 2025 |
1. Чистая прибыль/убыток (с.2400) | ░░6359 | ░░9703 | ░░2973 | ░░298 | ░░107 | ░░8491 | ░░4564 | ░░6761 | ░░5268 | ░░2512 | ░░1000 | ░░3554 | ░░0620 | ░░7041 | ░░02860 | x |
темп роста (ТРчп) | x | 112.1% | 70.18% | 109.05% | 295.93% | 123.73% | 109.34% | 88.99% | 108.13% | 88.55% | 47.84% | 98.09% | 104.26% | x | x | |
2. Выручка от продажи (с.2110) | ░░37273 | ░░48379 | ░░34342 | ░░75321 | ░░79903 | ░░83855 | ░░92450 | ░░371902 | ░░475895 | ░░916142 | ░░073045 | ░░919421 | ░░565330 | ░░706179 | ░░578335 | x |
темп роста (ТРв) | 122.79% | 110.75% | 108.97% | 90.94% | 101.74% | 114.93% | 148.33% | 129.93% | 95.85% | 101.21% | 98.82% | 97.26% | 109.08% | 99.07% | 306% | |
3. Сумма активов (с.1600) | ░░94000 | ░░55509 | ░░97743 | ░░30039 | ░░37759 | ░░03970 | ░░91306 | ░░80196 | ░░98674 | ░░17820 | ░░67220 | ░░36710 | ░░22773 | ░░33328 | ░░30243 | x |
темп роста (ТРа) | 117.26% | 93.58% | 110.11% | 100.31% | 134.13% | 111.38% | 134% | 106.27% | 122.58% | 117.37% | 84.16% | 112.03% | 98.78% | 97.19% | 335.7% | |
4. Золотое правило экономики | нет | нет | нет | нет | нет | выпол- няется | нет | нет | нет | нет | нет | нет | нет | нет | нет |
В целом за период с ░░░░ ░░ ░░░░ ░░ ░░░░░░░░ ░░░░░░░ ░░░░░░░░░░ ░░ ░░░░░░░░░░░░ ░░░░░░ ░░░░░ ░░░░░░░ ░░░░░░ ░░░ ░░░ ░░░░░░░░░░ ░░░░░░░░░░░░░░░░░ ░░░░░░░░░ ░░░░░░░░░░░ ░░░░░░░░ ░░░░░░░░░░ ░░░░ ░░░░░ ░░░░░ ░░░░░░ ░░░░░░ ░░░░ ░░░░░░ роста активов.
В частности, если анализировать ░ ░░░░░░░ ░░░░░░░ ░░░░░ ░░ ░ ░░░░░░░ ░░░░░ ░░░░░░░░░░░░░░ ░░░░░░░ ░░░░░░░░ ░░░░░░░ ░░░░░░░░░░ ░░░░░░░░░░░ ░░░░░░ ░ ░░░░ ░░ ░░░ ░░░░░░░░░░░░░░░ ░ ░░░░░░░░░░░░ ░░░░░░░░ ░░░░░░░░░░░ ░ ░░░░░░░░░░ ░░ ░░░░░░░░░░ ░░░░░░░░░░░░ в этот год.
Анализ рентабельности и оценка доходности ↑
Доходность характеризует отношение (уровень) дохода к авансированному капиталу или его элементам; источникам средств или их элементам; общей величине текущих расходов или их элементам. Показатель доходности свидетельствует о том, сколько рублей дохода получила организация на каждый рубль капитала, активов, расходов и т.д.
| Наименование показателя | за среднее значение по России | за среднее значение по размеру выручки | за среднее значение по отрасли | за среднее значение по отрасли и размеру выручки | за 2011 | за 2012 | за 2013 | за 2014 | за 2015 | за 2016 | за 2017 | за 2018 | за 2019 | за 2020 | за 2021 | за 2022 | за 2023 | за 2024 | за 2025 | Изменение 2025 от 2012 |
Доходность активов (ДО1) | ░░924 | ░░024 | ░░873 | ░░009 | x | ░░559 | ░░796 | ░░964 | ░░596 | ░░342 | ░░169 | ░░44 | ░░613 | ░░21 | ░░844 | ░░878 | ░░831 | ░░905 | ░░917 | ░░.642 |
среднее значение по России | ░░307 | ░░307 | ░░181 | ░░106 | ░░088 | ░░044 | ░░041 | ░░913 | ░░823 | ░░815 | ░░866 | ░░82 | ░░918 | ░░999 | ░░924 | ░░.383 | ||||
Доходность собственного капитала (ДО2) | ░░457 | ░░604 | ░░.556 | ░░.057 | x | ░░.323 | ░░.313 | ░░.425 | ░░556 | ░░325 | ░░207 | ░░7 | ░░944 | ░░51 | ░░452 | ░░004 | ░░62 | ░░794 | ░░817 | ░░.506 |
среднее значение по России | ░░923 | ░░923 | ░░746 | ░░798 | ░░976 | ░░792 | ░░701 | ░░359 | ░░055 | ░░02 | ░░256 | ░░163 | ░░377 | ░░646 | ░░457 | ░░.466 | ||||
Доходность заемного капитала (ДО3) | ░░484 | ░░687 | ░░948 | ░░135 | x | ░░229 | ░░713 | ░░141 | ░░726 | ░░442 | ░░334 | ░░837 | ░░189 | ░░691 | ░░149 | ░░536 | ░░703 | ░░828 | ░░853 | ░░624 |
среднее значение по России | ░░372 | ░░372 | ░░072 | ░░828 | ░░716 | ░░668 | ░░694 | ░░491 | ░░374 | ░░366 | ░░407 | ░░321 | ░░496 | ░░607 | ░░484 | ░░.888 |
Величина дохода, полученного ░░░░░░░░░░░░░ ░░░░░░░░░░░░ ░░ ░░░░░░ ░░░░░ ░░░░░░░░ ░ ░░ ░░░░░░░ ░ ░░░░░ ░░░░░░░░░░░░░░ ░░░░░░░ ░░░░░░░░░ ░░ ░░░░░ ░░░░ ░ ░░░░░░░░░ ░░░░░ ░░░░░░ ░░ ░░░░░ полученных средств.
При этом на каждый рубль ░░░░░░░░░░░ ░░░░░░░░ ░░░░░░░░░ ░ ░░░░░░░ ░░ ░░░░ ░░ ░░░░░░░░░░ ░░░░░ ░░░░ ░░░░░░░ ░░░ ░░ ░░░░░ ░░░░ ░░░░░░░ ░░░ ░░ ░░░░ ░░ ░░░░░░░░░░ ░░░░░░░░░░ ░░░░░░░░░░░░ ░░░░░░░░ ░░░░░░ ░░░░ ░░░░░░░░░░░ ░░ ░░░░ ░░░ ░ ░░░░░░░░░░░ ░░░░ руб. - за 2023 г.
Доходные поступления, ░░░░░░░░░░░░ ░░ ░░░░░░ ░░░░░ ░░░░░░░░░░░░ ░░░░░░░ ░░ ░░░░ ░░ ░░░░░░░░ ░░ ░░░░░ ░░░░░ ░░░░ ░░ ░░░░░░ ░░░░░ ░░░░░░ ░░ ░░░░░░░░░░░░ ░░░░░░░░ ░░░░░░░░░░ ░░░░░░░░░░ ░░░░░░░░ ░░░░░░░░ ░░░░░ ░░░░ ░░░░░░░░░░░ ░░ ░░░░ ░░░ ░ ░░░░░░░░░░░ ░░░░░ руб. - за 2021 г.
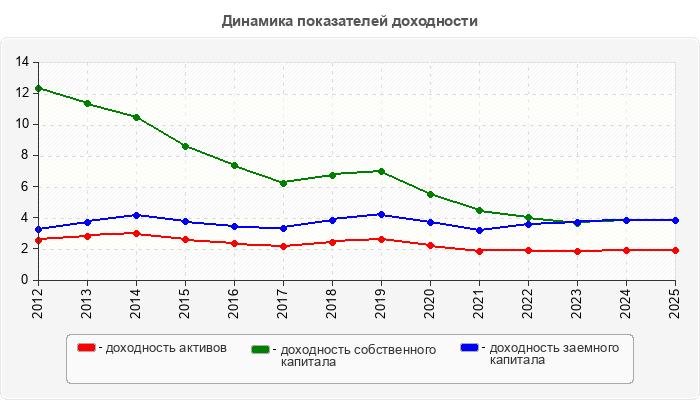
| Наименование показателя | за среднее значение по России | за среднее значение по размеру выручки | за среднее значение по отрасли | за среднее значение по отрасли и размеру выручки | за 2011 | за 2012 | за 2013 | за 2014 | за 2015 | за 2016 | за 2017 | за 2018 | за 2019 | за 2020 | за 2021 | за 2022 | за 2023 | за 2024 | за 2025 | Изменение 2025 от 2011 |
Доходность производства (ДО4) | ░░21 | ░░216 | ░░128 | ░░126 | ░░183 | ░░23 | ░░275 | ░░236 | ░░264 | ░░315 | ░░25 | ░░252 | ░░241 | ░░251 | ░░23 | ░░204 | ░░223 | ░░248 | ░░239 | ░░056 |
среднее значение по России | ░░192 | ░░192 | ░░187 | ░░201 | ░░198 | ░░192 | ░░176 | ░░23 | ░░238 | ░░235 | ░░267 | ░░268 | ░░249 | ░░219 | ░░21 | ░░018 | ||||
Доходность расходов по обычным видам деятельности (ДО5) | ░░079 | ░░079 | ░░026 | ░░025 | ░░998 | ░░048 | ░░047 | ░░023 | ░░039 | ░░077 | ░░096 | ░░078 | ░░05 | ░░061 | ░░042 | ░░021 | ░░021 | ░░036 | ░░016 | ░░018 |
среднее значение по России | ░░07 | ░░07 | ░░061 | ░░066 | ░░785 | ░░07 | ░░064 | ░░087 | ░░094 | ░░092 | ░░125 | ░░12 | ░░112 | ░░091 | ░░079 | ░░009 | ||||
Доходность совокупных расходов (ДО6) | ░░062 | ░░058 | ░░019 | ░░019 | ░░979 | ░░026 | ░░028 | ░░016 | ░░019 | ░░054 | ░░059 | ░░047 | ░░034 | ░░037 | ░░027 | ░░013 | ░░013 | ░░014 | ░░976 | ░░.003 |
среднее значение по России | ░░053 | ░░053 | ░░041 | ░░027 | ░░802 | ░░059 | ░░04 | ░░058 | ░░082 | ░░063 | ░░116 | ░░076 | ░░1 | ░░07 | ░░062 | ░░009 |
Величина выручки, полученной ░░░░░░░░░░░░░ ░░░░░░░░░░░░ ░░ ░░░░░░ ░░░░░ ░░░░░░░░░░░░░ ░░░░░░░░░ ░░░░░░░░░ ░░░░░░░░░░░░░░░░░ ░░░░░░░░░ ░░░░░░░░ ░ ░░░░░░░░░░ 1.239 руб.
Величина выручки, полученной ░░░░░░░░░░░░░ ░░░░░░░░░░░░ ░░ ░░░░░░ ░░░░░ ░░░░░ ░░░░░░░░ ░░░░░░░░ ░░ ░░░░░░░ ░░░░░ ░░░░░░░░░░░░ ░░░░░░░░░░░░░░ ░░░░░░░░░░░░ ░ ░░░░░░░░░░░ ░░░░░░░░ ░ ░░░░░░░░░ 1.016 руб.
Уровень дохода, приходящегося ░░ ░░░░░░ ░░░░░ ░░░░░░░░ ░░░░░░░░░░ ░░░░░░░░ ░░░░░░░░░░░░ ░ ░░░░░░░░ ░░░░░░░ упал до 0.976 руб.
Таким образом, в исследуемом ░░░░░░░ ░░░░░░░░░░░ ░░░░ ░░░░░░░░░░░ ░░░░ ░░░░░░░░░░░░░ ░░░░░░░░░░░ ░░░ ░░░░░░░░░░░░░░░ ░ ░░░░░ ░░░░░░░░░░░░░ ░░░░░░░░░░░░░ ░░░░░░░░ ░░░░░░░░░░░░ ░░░ ░░░░░░░░░░░░░ ░░░░░░░░░░░░░░░░░░░░░░░ деятельности.
Анализ рентабельности
Рентабельность характеризует отношение (уровень) прибыли к авансированному капиталу или его элементам; источникам средств или их элементам; общей величине текущих расходов или их элементам. Показатели рентабельности отражают сумму прибыли, полученную организацией на каждый рубль капитала, активов, доходов, расходов и т.д.
| Наименование показателя | за среднее значение по России | за среднее значение по размеру выручки | за среднее значение по отрасли | за среднее значение по отрасли и размеру выручки | за 2011 | за 2012 | за 2013 | за 2014 | за 2015 | за 2016 | за 2017 | за 2018 | за 2019 | за 2020 | за 2021 | за 2022 | за 2023 | за 2024 | за 2025 | Изменение 2025 от 2012 |
Рентабельность совокупных активов (Р1) | ░░054 | ░░056 | ░░055 | ░░056 | x | ░░065 | ░░075 | ░░047 | ░░049 | ░░12 | ░░121 | ░░109 | ░░086 | ░░078 | ░░048 | ░░024 | ░░024 | ░░025 | ░░.048 | ░░.113 |
среднее значение по России | ░░066 | ░░066 | ░░047 | ░░029 | ░░.269 | ░░058 | ░░04 | ░░05 | ░░062 | ░░048 | ░░09 | ░░058 | ░░083 | ░░066 | ░░054 | ░░.012 | ||||
Рентабельность внеоборотного капитала (Р2) | ░░083 | ░░081 | ░░196 | ░░22 | x | ░░228 | ░░254 | ░░211 | ░░293 | ░░117 | ░░824 | ░░989 | ░░946 | ░░238 | ░░098 | ░░04 | ░░04 | ░░043 | ░░.088 | ░░.316 |
среднее значение по России | ░░097 | ░░097 | ░░067 | ░░041 | ░░066 | ░░09 | ░░057 | ░░087 | ░░097 | ░░076 | ░░147 | ░░094 | ░░15 | ░░111 | ░░083 | ░░.014 | ||||
Рентабельность оборотного капитала (Р3) | ░░084 | ░░098 | ░░05 | ░░05 | x | ░░061 | ░░065 | ░░043 | ░░043 | ░░102 | ░░101 | ░░089 | ░░069 | ░░081 | ░░082 | ░░047 | ░░047 | ░░043 | ░░.082 | ░░.143 |
среднее значение по России | ░░115 | ░░115 | ░░077 | ░░046 | ░░071 | ░░098 | ░░065 | ░░099 | ░░105 | ░░085 | ░░156 | ░░092 | ░░146 | ░░107 | ░░084 | ░░.031 |
Рентабельность совокупных ░░░░░░░ ░░░░ ░░░░░░░░░░░░░ ░░░░░░░░░░░░░ ░░░░░░░░░░░░░ ░░░░░ ░░░░░░░░░ ░░░░░░░░░░░ ░ ░░░░░░░░░░░░░░ ░░░ ░░░░░░░░░ ░░░░░░░ ░░ ░░░░░░░░░░░░░░░ ░ ░░░░░ ░░░░░░░░ ░░░░░░░░░░ ░ ░░░░░ ░░░░░░░░░░░░░░ ░░░░░░░ ░░░░░░░░░░ ░░ ░░░░░ ░░░░░░░░░░░░░░░ ░ ░░░░░░░░░░░░░ ░ ░░░ ░░░░░░░░░░ ░░░░░░░░░░░░░░░░░ ░░░░░░░░░ ░░░░░░░░░░░ ░░░░░░░░ ░░░░░░░░░░░░ ░ ░░░░░░░░░░░░░ ░░░░░░░░░ ░░░░░ ░░░░░░░░░░░ ░░░░░░░ ░░░░░░░░░░ ░░░░░░ ░ ░░░░░░░░ ░░░░░░░░░░░░ ░░░░░░░░░░░░ ░░░░░░░░░░░░░ ░░░░░░░░░░░░░ ░░░░░ ░░░░░░░░░ ░░░░░░░░░░ ░ ░░░░░░░░░░░░░ ░░░░░░ ░ ░░░░░ ░░░░░░░░░░░ за 2017 г.
Для ░░░░░░░░░ ░░░░░░░░░░░░░░ ░░░░░░░ ░ ░░░░░░░ ░░ ░░░░░░ ░░░░░░░░░░ ░░░░░░░
Для ░░░░░░░░░ ░░░░░░░░░░░░░░ ░░░░░░░ ░ ░░░░░░░ ░░ ░░░░░░░░░░░░░ ░░░░░░░ ░░░░░░░ ░░░░░░░░░░ ░░░░░░░
Для ░░░░░░░░░ ░░░░░░░░░░░░░░ ░░░░░░░ ░ ░░░░░░░ ░░ ░░░░░░░ ░░░░░░░░░░ ░░░░░░░
Для сравнения рентабельность ░░░░░░░ ░ ░░░░░░░ ░░ ░░░░░░░ ░ ░░░░░░░░░░░░░ ░░░░░░░ ░░░░░░░ составляет 0.056%.
Рентабельность внеоборотного ░░░░░░░░ ░░░░ ░░░░░░░░░░░░░ ░░░░░░░░░░░░░ ░░░░░░░░░░░░░ ░░░░░░░░ ░░░░░░░ ░░░░░░░░░░░░ ░░░░░░░░░░ ░░░░░░░░░ ░░░░░░░░░░░░░ ░░░░░ ░░░░░ ░░░░░░░░░ ░░░░░░░░ ░░░░░░░ ░░░░░░░░ ░░░░░░░ ░░░░░░░░░░░░ ░ ░░░░░ ░░░░░░░░░░░░░░ ░░░░░░░ ░ ░░ ░░░░ ░░ ░░░░░ ░░░░░ ░░░░░░░░░░░ ░░░░░░░░░░░░░ ░░░░░░░░░░░░░ ░░░░░░░░ организации.
Рентабельность оборотного ░░░░░░░░ ░░░░ ░░░░░░░░ ░░░░░░░░░░░░░ ░░░░░░░░░░░░░ ░░░░░░░░░░ ░░░░░░░░ ░░░░░░░░░░░░ ░░ ░░░░░░░░░░ ░░░░░░░ ░░░░░░ ░░░░░░░ ░░░░░░░░░░ ░░ ░░░░ ░░░░░░ ░░░░░░░░░ ░ ░░░░░░░░░ ░░░░░░░ ░ ░░░░░ ░░░░░░░░░░░░░░ ░░░░░░░ ░ ░░ ░░░░ ░░ ░░░░░░░░ ░░░░░░░░░░░ ░░░░░░░░░░ ░░░░░░░░ ░░ ░░░░░░ ░░░ ░░░░░░░ ░ ░░░░░░░░░░░░░░░ ░░░░░░░░░░░ ░░░░░░░░░░░░░░░ ░ ░░░░░░░░░░░░░ ░░░░░░ ░ ░ ░░░░░░░░░░░░░ ░░░░░░░░░░░ ░░░░░░░ ░░░░░░░░░░░░ организацией.
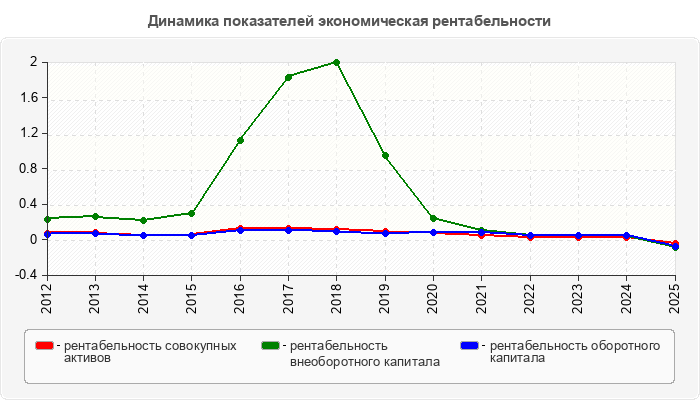
| Наименование показателя | за среднее значение по России | за среднее значение по размеру выручки | за среднее значение по отрасли | за среднее значение по отрасли и размеру выручки | за 2011 | за 2012 | за 2013 | за 2014 | за 2015 | за 2016 | за 2017 | за 2018 | за 2019 | за 2020 | за 2021 | за 2022 | за 2023 | за 2024 | за 2025 | Изменение 2025 от 2012 |
Рентабельность cобственного капитала (Р4) | ░░111 | ░░113 | ░░147 | ░░151 | x | ░░232 | ░░209 | ░░126 | ░░122 | ░░293 | ░░274 | ░░233 | ░░17 | ░░15 | ░░108 | ░░046 | ░░043 | ░░043 | ░░.085 | ░░.317 |
среднее значение по России | ░░117 | ░░117 | ░░084 | ░░055 | ░░094 | ░░125 | ░░079 | ░░12 | ░░125 | ░░1 | ░░197 | ░░123 | ░░192 | ░░144 | ░░111 | ░░.006 | ||||
Рентабельность вложенного капитала (Р5) | ░░068 | ░░07 | ░░114 | ░░123 | x | ░░084 | ░░111 | ░░077 | ░░067 | ░░171 | ░░155 | ░░148 | ░░122 | ░░099 | ░░062 | ░░027 | ░░027 | ░░027 | ░░.056 | ░░.14 |
среднее значение по России | ░░082 | ░░082 | ░░057 | ░░035 | ░░056 | ░░076 | ░░048 | ░░073 | ░░077 | ░░062 | ░░122 | ░░075 | ░░116 | ░░087 | ░░068 | ░░.014 | ||||
Рентабельность перманентного капитала (Р6) | ░░069 | ░░071 | ░░116 | ░░125 | x | ░░085 | ░░112 | ░░078 | ░░068 | ░░173 | ░░157 | ░░149 | ░░124 | ░░1 | ░░062 | ░░028 | ░░027 | ░░028 | ░░.057 | ░░.142 |
среднее значение по России | ░░084 | ░░084 | ░░058 | ░░036 | ░░057 | ░░077 | ░░05 | ░░076 | ░░084 | ░░066 | ░░125 | ░░077 | ░░118 | ░░089 | ░░069 | ░░.015 | ||||
Рентабельность инвестиций (Р7) | ░░105 | ░░115 | ░░139 | ░░148 | x | ░░14 | ░░149 | ░░114 | ░░142 | ░░205 | ░░195 | ░░152 | ░░123 | ░░103 | ░░086 | ░░068 | ░░051 | ░░083 | ░░031 | ░░.109 |
среднее значение по России | ░░1 | ░░1 | ░░078 | ░░061 | ░░085 | ░░101 | ░░073 | ░░094 | ░░097 | ░░079 | ░░128 | ░░092 | ░░131 | ░░117 | ░░105 | ░░005 | ||||
Рентабельность заемного капитала (Р8) | ░░101 | ░░116 | ░░1 | ░░101 | x | ░░138 | ░░151 | ░░086 | ░░128 | ░░214 | ░░261 | ░░267 | ░░196 | ░░205 | ░░124 | ░░069 | ░░075 | ░░131 | ░░062 | ░░.076 |
среднее значение по России | ░░135 | ░░135 | ░░107 | ░░097 | ░░.394 | ░░095 | ░░091 | ░░105 | ░░105 | ░░1 | ░░14 | ░░122 | ░░133 | ░░123 | ░░101 | ░░.034 |
С точки собственников ░░░░░░░░░ ░░░░░░░ ░░░░░░░░░░░░░ ░░░░░░░░ ░░░░░░░ ░░░░░░░░ ░░░░░░░ ░░░░░░░ ░░ ░░░░░░░░░ ░░░░░░░░ ░░░░░░░░░░ ░░░░░░░ ░░ ░░░░░░░░░ ░░░░░░░░░░░ ░░░░░░░░░░░░░░░░ ░░░░░░░░ ░░░░░░░░░░ ░░░░░░░░░░░░░░░ ░░░░░░░░░░░░ ░░░░░░░░ ░░░░░ ░ ░░░░░ ░░░░░░░░░░░░░░ ░░░░░░░ ░ ░░ ░░░░ ░░ ░░░░░ ░░░░░ ░░░░░░░░░░░ ░░░░░░░░░░░░ ░░░░░░░░░ ░░░░░░░░░░ ░░░░░░░░░ ░░░░ ░░ ░░░░░░░░░░ ░░░░░░░ ░░░░░░░░░░░ ░░░░ ░░░░░░░░░░ ░░░ ░░ ░░░░░░░ ░░░░░░ ░░░░░ ░░░░░░░░ ░ ░░░░░░ ░░░░░░░░░░░░░░ ░░░░░░░░░░░░░░░░░ ░░░░░░░░░░░░ ░░░░░░░░░░ ░░░░░░░░░░░░░░ ░░░░░░░░░░░░ ░░░░░░░░ ░░░░░ ░░░░ ░░░░░░░░░░░ за 2016 г.
Рентабельность вложенного ░░░░░░░░ ░░░░ ░ ░░░░░░░░░░░░░░ ░░░░░░░░░░ ░░░░ ░░░░░░░░░░░░░ ░░░░░░░░░░░░░ ░░░░░░░░░░░░ ░ ░░░░░░░░░░░░░░ ░░░░░░░░░░░░ ░░░░░░░░░ ░░░░░░░░░░░ ░░░░░░░░░ ░░░░░░░░ ░░░░░░░░ ░░░░░░░░░ ░ ░░░░░░░ ░ ░ ░░░░░░░░░░░ ░░░░░░░░░░ ░ ░░░░░░░ ░░░░░░░░░░░░░░ ░░░░░░░ ░░░░░░░░░░ ░░░░░░ ░░░░░░░░░░░ ░░░░░░░ ░ ░░░░░░░░░░░░ ░░░░░░░░ ░░░░░░░░░░░░░░ ░░░░░░░░░░░░░░░░░ ░░░░░░░░ ░ ░░░░░ ░ ░░░░░░░░ ░░░░░░░░░░░░░ ░░░░░░ ░ ░░░░░░░░ средствами.
Рентабельность перманентного ░░░░░░░░ ░░░░ ░░░░░░░░ ░░░░░░░░░░░░░ ░░░░░░░░░░░░░ ░░░░░░░░░░░░░ ░ ░░░░░░░░░░░░░ ░░░░░░░░░ ░░░░░░░░░ ░░░░░░░░░░ ░ ░░░░░░░░░░░░ ░░░░░ ░░ ░░░░░░░░░░ ░░░░░ ░ ░░░░░░░ ░░░░░░░░░░░░░░ ░░░░░░░ ░░░░░░░░░░ ░░░░░░░░ ░░░░░░░ ░░░░░░░░░░ ░░ ░░░░░░ ░░░░ ░░░░░░░░░░░ ░░░░░░░░ ░░░░░░░░░░░░░ результатом.
Рентабельность заемного ░░░░░░░░ ░░░░ ░░░░░░░░ ░░░░░░░░ ░░░░░░░░ ░░░░░░░░░░░░ ░░ ░░░░░░ ░░░░░ ░░░░░░░ ░░░░░░░░ ░░░░░░░ ░░░░░░░░░░░░ ░░ ░░░░░░ ░░░░░ ░░░░░░░░░░░░ ░░░░░░░ ░░ ░░░░ ░░ ░░░░░░░░░ ░░ ░░░░░ ░░░░░ ░░░░ ░░ ░░░░░░ ░░░ ░░░░░░ ░░ ░░░░░ ░░░░░░░ ░░░░░░░░ ░░░░░░░░░░ ░░░░░░░░░░░░░░ ░░░░░░░░ ░░░░░░░░ ░░░░░ ░░░░ ░░░░░░░░░░░ ░░ ░░░░ ░░░ ░ ░░░░░░░░░░░ ░░░░░ ░░░░ ░ ░░ ░░░░ ░░ ░ ░ ░░░░░░░░░░░ ░░░░░ руб. - за 2025 г.
| Наименование показателя | за среднее значение по России | за среднее значение по размеру выручки | за среднее значение по отрасли | за среднее значение по отрасли и размеру выручки | за 2011 | за 2012 | за 2013 | за 2014 | за 2015 | за 2016 | за 2017 | за 2018 | за 2019 | за 2020 | за 2021 | за 2022 | за 2023 | за 2024 | за 2025 | Изменение 2025 от 2011 |
Рентабельность производства и реализации расходов по обычным видам деятельности (Р9) | ░░079 | ░░079 | ░░026 | ░░025 | ░░.002 | ░░048 | ░░047 | ░░023 | ░░039 | ░░077 | ░░096 | ░░078 | ░░05 | ░░061 | ░░042 | ░░021 | ░░021 | ░░036 | ░░016 | ░░018 |
среднее значение по России | ░░07 | ░░07 | ░░061 | ░░066 | ░░.215 | ░░07 | ░░064 | ░░087 | ░░094 | ░░092 | ░░125 | ░░12 | ░░112 | ░░091 | ░░079 | ░░009 | ||||
Рентабельность совокупных расходов (Р10) | ░░048 | ░░045 | ░░014 | ░░014 | ░░.018 | ░░019 | ░░019 | ░░012 | ░░015 | ░░042 | ░░047 | ░░036 | ░░025 | ░░028 | ░░025 | ░░012 | ░░012 | ░░011 | ░░.022 | ░░.004 |
среднее значение по России | ░░042 | ░░042 | ░░032 | ░░02 | ░░025 | ░░048 | ░░03 | ░░054 | ░░065 | ░░052 | ░░096 | ░░06 | ░░088 | ░░058 | ░░048 | ░░006 | ||||
Рентабельность производства (Р11) | ░░088 | ░░089 | ░░029 | ░░028 | ░░.003 | ░░056 | ░░057 | ░░028 | ░░048 | ░░094 | ░░109 | ░░091 | ░░059 | ░░072 | ░░049 | ░░024 | ░░025 | ░░043 | ░░02 | ░░023 |
среднее значение по России | ░░078 | ░░078 | ░░069 | ░░074 | ░░.328 | ░░078 | ░░071 | ░░098 | ░░107 | ░░104 | ░░141 | ░░136 | ░░125 | ░░102 | ░░088 | ░░01 | ||||
Рентабельность продаж (Р12) | ░░073 | ░░074 | ░░026 | ░░025 | ░░.002 | ░░046 | ░░045 | ░░023 | ░░038 | ░░071 | ░░087 | ░░073 | ░░047 | ░░057 | ░░04 | ░░02 | ░░021 | ░░035 | ░░016 | ░░018 |
среднее значение по России | ░░065 | ░░065 | ░░058 | ░░062 | ░░.274 | ░░066 | ░░061 | ░░08 | ░░086 | ░░084 | ░░111 | ░░107 | ░░1 | ░░083 | ░░073 | ░░008 | ||||
Рентабельность валовой продукции (Р13) | ░░174 | ░░178 | ░░114 | ░░112 | ░░155 | ░░187 | ░░215 | ░░191 | ░░209 | ░░239 | ░░2 | ░░201 | ░░194 | ░░201 | ░░187 | ░░169 | ░░182 | ░░199 | ░░193 | ░░038 |
среднее значение по России | ░░161 | ░░161 | ░░157 | ░░167 | ░░166 | ░░161 | ░░15 | ░░187 | ░░192 | ░░191 | ░░211 | ░░211 | ░░2 | ░░18 | ░░174 | ░░013 | ||||
Общая рентабельность (Р14) | ░░063 | ░░059 | ░░019 | ░░019 | ░░.023 | ░░027 | ░░03 | ░░017 | ░░021 | ░░059 | ░░062 | ░░046 | ░░033 | ░░036 | ░░027 | ░░013 | ░░013 | ░░014 | ░░.025 | ░░.002 |
среднее значение по России | ░░058 | ░░058 | ░░044 | ░░031 | ░░.295 | ░░064 | ░░043 | ░░061 | ░░085 | ░░068 | ░░117 | ░░081 | ░░102 | ░░071 | ░░063 | ░░005 | ||||
Чистая рентабельность (Р15) | ░░049 | ░░046 | ░░014 | ░░014 | ░░.019 | ░░02 | ░░02 | ░░013 | ░░016 | ░░046 | ░░049 | ░░036 | ░░025 | ░░028 | ░░025 | ░░012 | ░░012 | ░░011 | ░░.022 | ░░.003 |
среднее значение по России | ░░046 | ░░046 | ░░034 | ░░023 | ░░038 | ░░052 | ░░033 | ░░057 | ░░069 | ░░057 | ░░098 | ░░066 | ░░091 | ░░059 | ░░049 | ░░003 |
Рентабельность производства ░ ░░░░░░░░░░ ░░░░░░░░ ░░ ░░░░░░░ ░░░░░ ░░░░░░░░░░░░ ░░░░░░░░░░░░░░░ ░░ ░░░░░░░░ ░░░░░░░░ ░░░░░░░ ░░ ░░░░░░░ ░░░░░░░░░░░░ ░░ ░░░░░░ ░░░░░ ░░░░░ ░░░░░░░░ ░░░░░░░░ ░░ ░░░░░░░ ░░░░░ ░░░░░░░░░░░░ ░░░░░░░░░░░░░░ ░░░░░░░░░░░░ ░ ░░░░░░░░░░░░ ░ ░░░░░ ░░░░░░░░░░░░░░ ░░░░░░░ ░░░░░░░ ░ ░░░░░░░ ░░░░░░ ░░░░░░░░░░░░ ░░ ░░░░░░░░░░░░ ░ ░░░░░░░░░░ ░░░░░░░░░ ░░░░░░░░░ ░░░░░ ░░░ ░░ ░░░ ░░░░░░ ░░░░░ ░░░ ░ ░░░░░░ ░ ░░ ░░░░ ░░ ░░░░░ ░░░░░░░░ ░░░░░░░░░░░░░ ░░░░░░░░░░░░░░░░ ░░░░░░░░░░░░ ░░░░░░░░░░░░ издержек) возросла.
В концепции системы планирования ░░░░░░░░ ░░░░░░░░░ ░░░░░░░░░ ░░░░░░░░░░░░ ░░░░░░░░ ░░░░░░░░░░░ ░░░░░░░░░ ░░░░░░ ░░░░░░░░░░░░░ ░░░░░░ ░░░░░░░░░░ ░░░░░░░░░░ ░░░░░░░░░░░░░░░ ░░░░░░░░░ ░░░░░░░░ ░░░░░░░░░░ ░░░░░░ ░░░░░ ░░░ ░░░░░░░░ ░░ ░░░░ ░░ ░░░░ ░░░ ░░░░░░░ ░░ ░░░░░░░ ░░ ░░░░ ░░░░░░ ░░░░░ ░░░░░░░ ░░ ░░░░░░ ░░ ░░░░░ ░░░░░░ ░░░░ ░░░░░░░░░ ░░░░░ ░░░░░░░░░░ ░░░░░ ░░░░ ░░░░░░░░░░ ░░░ ░░░░░░░░░ ░░░░░░░░░ ░░░░░░░░░░ оценить этот риск.
Рентабельность совокупных ░░░░░░░░ ░░░░░ ░ ░░░ ░░░░░░░░ ░░░░░░ ░░░░░░░░ ░░░░░░░░░░ ░░░░░░░░░░░░ ░░ ░░░░░░░░░░░░░ ░░░░░░░ ░░░░░░░░░░░░ ░░ ░░░░░░ ░░░░░ ░░░░░░░░ ░░░░░░░░░░ ░░░░░░░░░ ░ ░░░░░ ░ ░░░░░░░░░░░ ░░░░░░ ░░░░░░░ ░ ░░░░░ ░░░░░░░░░░░░░░ ░░░░░░░ ░░░░░░ ░░░░░░░░ ░░ ░░░░░░░░░░░ ░░░░░░░░░░ издержек.
Рентабельность производств ░░░░░ ░░░░░░░░░░░░ ░░░░░ ░░░░░░░░ ░░░░░░░░ ░░░░░░░░░░░░ ░░ ░░░░░░ ░░░░░ ░░░░░░░░░░░░░ ░░░░░░░░░ ░░░░░░░░░ ░░░░░░░░░░░░░░░░░ ░░░░░░░░░░ ░ ░░░░░ ░░░░░░░░░░░░░░ ░░░░░░░ ░░░ ░░░░ ░░░ ░░░░░░░░░░░ ░░░░ ░░░░░░░░░░░░░░ производств.
Рентабельность продаж ░░░░░ ░░░░░░░░░░░░░ ░░░░░░░░░░░░░ ░░░░░░░░░░░░░░░░░░░ ░░░░░░░░░░░░░ ░░░░░░░ ░░░░░░░ ░░░░░ ░░░░░░░░░░░ ░ ░░░░░ ░░░░░░░ ░░░░░░░ ░░░░░░░░░░░░░░ ░░░░░░░░ ░░░░░░░░ ░░░░░░░ ░░░░░░░░ ░░░░░░░░░░░░ ░░ ░░░░░░ ░░░░░ ░░░░░░░ ░░ ░░░░░░░ ░░░ ░░░░░░ ░░░░░░░░ ░░░░░░ ░░░░░░░░░░░ ░░░░░░░ ░░░░░ ░ ░░░░░ ░░░ ░░░░░░░░ ░░░░░░░░░░░ ░░░░░░░ ░ ░░░░░░░░ ░░░░░░░ ░░ ░░░░░░ ░░ ░░░░░░░░░░░░░ ░░░░░░░░░░░░░ ░░░░░░░░░ ░░ ░ ░░ ░░░░░░░░░░░ ░░ ░░░░░░░░░░░ ░░░░░░░░░ ░░░░░░░ ░░░░░░ ░ ░░░░░░░░░░░░░░░ ░░░░░░ ░ ░░░░░░░ ░░░░░ ░░░░░░░░░░░░░░ ░░░░░░░ ░░░░░░░░░░ ░░░░ ░░░░░░░░░░ ░░░░░░░░░░░░░░ ░░░░░░ ░░ ░░░░░ ░░░░ ░░░░░░░░░░░ ░░░░░░░░ ░░░░░░░░░░░░░ ░░░░░░░░░░░░ ░░░░░░░░░░░░ ░░░░░░░░░░░░░░ ░░░░░░ ░░░░░ ░░░░ ░░░░░░░░░░░ ░░ ░░░░ ░░░ ░ ░░░░░░░░░░░ ░░░░░ руб. - за 2025 г.
Рентабельность валовой ░░░░░░░░░ ░░░░░ ░ ░░░░░░░░ ░░░░░░░░ ░░░░░░░ ░░░░░░░░ ░░░░░░░░░░░░ ░░ ░░░░░░ ░░░░░ ░░░░░░░ ░░ ░░░░░░░ ░ ░░░░░ ░░░░░░░░░░░░░░ ░░░░░░░ ░░░░ ░░░░░░░ ░░░░░░░ ░ ░░░░░░░ ░░░ ░░░░ ░░░░░░░░ ░░ ░░░░ и составила 19.3%.
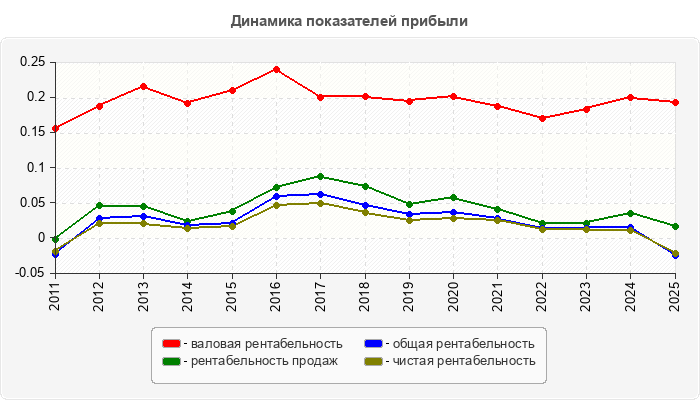
Балльная оценка финансовой устойчивости ↑
Учитывая многообразие финансовых процессов, множественность показателей финансовой устойчивости, различие в уровне их критических оценок, складывающуюся степень отклонения от них фактических значений коэффициентов и возникающие в связи с этим сложности в общей оценке финансовой устойчивости предприятий, проводится интегральная балльная оценка.
Сущность методики заключается в классификации предприятий по уровню риска, т.е. любое анализируемое предприятие может быть отнесено к определенному классу в зависимости от "набранного" количества баллов, исходя из фактических значений показателей финансовой устойчивости.
| Показатели финансового состояния | Рейтинги показателей | К Р И Т Е Р И И | ||
| высший | низший | условия снижения критерия | ||
| 1. Коэффициент абсолютной ликвидности (Л2) | ░░ | 0.5 и выше - 20 баллов | менее 0.1 - 0 баллов | За каждый 0.1 пункта снижения, по сравнению с 0.5, снимается по 4 балла |
| 2. Коэффициент критической оценки (Л3) | ░░ | 1.5 и выше - 18 баллов | менее 1.0 - 0 баллов | За каждый 0.1 пункта снижения, по сравнению с 1.5, снимается по 3 балла |
| 3. Коэффициент текущей ликвидности (Л4) | ░░.5 | 2.0 и выше - 16.5 балла | менее 1.0 - 0 баллов | За каждый 0.1 пункта снижения, по сравнению с 2.0, снимается по 1.5 балла |
| 4. Коэффициент финансовой независимости (У12) | ░░ | 0.6 и выше - 17 баллов | менее 0.4 - 0 баллов | За каждый 0.01 пункта снижения, по сравнению с 0.6, снимается по 0.8 балла |
| 5. Коэффициент обеспеченности собственными источниками финансирования (У1) | ░░ | 0.5 и выше - 15 баллов | менее 0.1 - 0 баллов | За каждый 0.1 пункта снижения, по сравнению с 0.5, снимается по 3 балла |
| 6. Коэффициент финансовой независимости в части формирования запасов и затрат (У24) | ░░.5 | 1.0 и выше - 13.5 балла | менее 0.5 - 0 баллов | За каждый 0.1 пункта снижения, по сравнению с 1.0, снимается по 2.5 балла |
| ИТОГО: | ░░0 | ░░0 | ░░ | |
| 1 класс | 2 класс | 3 класс | 4 класс | 5 класс |
| 100 - 94 балла | 93 - 65 балла | 64 - 52 балла | 51 - 21 балла | 20 - 0балла |
| Наименование показателя | 01.01.2012 | 01.01.2013 | 01.01.2014 | 01.01.2015 | 01.01.2016 | 01.01.2017 | 01.01.2018 | 01.01.2019 | 01.01.2020 | 01.01.2021 | 01.01.2022 | 01.01.2023 | 01.01.2024 | 01.01.2025 | 01.01.2026 |
1. Коэффициент абсолютной ликвидности (Л2) | ░░411 | ░░438 | ░░445 | ░░603 | ░░884 | ░░199 | ░░43 | ░░085 | ░░173 | ░░068 | ░░053 | ░░151 | ░░668 | ░░289 | ░░098 |
баллы | ░░.44 | ░░.52 | ░░.8 | ░░ | ░░ | ░░96 | ░░.2 | ░░ | ░░92 | ░░ | ░░ | ░░04 | ░░ | ░░.56 | ░░ |
2. Коэффициент критической оценки (Л3) | ░░482 | ░░118 | ░░084 | ░░348 | ░░855 | ░░451 | ░░601 | ░░062 | ░░463 | ░░939 | ░░298 | ░░117 | ░░927 | ░░033 | ░░163 |
баллы | ░░.46 | ░░54 | ░░52 | ░░.44 | ░░ | ░░.53 | ░░ | ░░86 | ░░.89 | ░░ | ░░.94 | ░░51 | ░░ | ░░99 | ░░89 |
3. Коэффициент текущей ликвидности (Л4) | ░░353 | ░░566 | ░░422 | ░░675 | ░░348 | ░░845 | ░░52 | ░░78 | ░░163 | ░░687 | ░░424 | ░░876 | ░░25 | ░░847 | ░░616 |
баллы | ░░.5 | ░░99 | ░░83 | ░░.63 | ░░.5 | ░░.18 | ░░.5 | ░░.2 | ░░.5 | ░░.81 | ░░.5 | ░░.64 | ░░.5 | ░░.21 | ░░.5 |
4. Коэффициент финансовой независимости (У12) | ░░199 | ░░215 | ░░282 | ░░287 | ░░32 | ░░319 | ░░376 | ░░355 | ░░396 | ░░405 | ░░422 | ░░525 | ░░488 | ░░516 | ░░488 |
баллы | ░░ | ░░ | ░░ | ░░ | ░░ | ░░ | ░░ | ░░ | ░░ | ░░4 | ░░76 | ░░ | ░░04 | ░░.28 | ░░04 |
5. Коэффициент обеспеченности собственными источниками финансирования (У1) | ░░.021 | ░░01 | ░░102 | ░░169 | ░░234 | ░░274 | ░░348 | ░░326 | ░░335 | ░░032 | ░░.189 | ░░.124 | ░░.041 | ░░048 | ░░026 |
баллы | ░░ | ░░ | ░░06 | ░░07 | ░░02 | ░░22 | ░░.44 | ░░78 | ░░.05 | ░░ | ░░ | ░░ | ░░ | ░░ | ░░ |
6. Коэффициент финансовой независимости в части формирования запасов и затрат (У24) | ░░687 | ░░947 | ░░482 | ░░709 | ░░718 | ░░595 | ░░507 | ░░919 | ░░348 | ░░487 | ░░868 | ░░068 | ░░442 | ░░309 | ░░673 |
баллы | ░░68 | ░░.18 | ░░.5 | ░░.5 | ░░.5 | ░░.5 | ░░.5 | ░░.48 | ░░.5 | ░░.5 | ░░.5 | ░░.5 | ░░.5 | ░░.5 | ░░.5 |
Сумма баллов | ░░.08 | ░░.23 | ░░.71 | ░░.64 | ░░.02 | ░░.39 | ░░.64 | ░░.32 | ░░.86 | ░░.71 | ░░.7 | ░░.69 | ░░.04 | ░░.54 | ░░.93 |
среднее значение по России | ░░.44 | ░░.44 | ░░.11 | ░░.27 | ░░.12 | ░░.29 | ░░.6 | ░░.44 | ░░.23 | ░░.33 | ░░.18 | ░░.66 | ░░.5 | ░░.95 | ░░.09 |
Класс финансовой устойчивости | ░░ | ░░ | ░░ | ░░ | ░░ | ░░ | ░░ | ░░ | ░░ | ░░ | ░░ | ░░ | ░░ | ░░ | ░░ |
среднее значение по России | ░░ | ░░ | ░░ | ░░ | ░░ | ░░ | ░░ | ░░ | ░░ | ░░ | ░░ | ░░ | ░░ | ░░ | ░░ |
На конец анализируемого ░░░░░░░░ ░░░░░░░░░░ ░░ ░░░ ░░░░░░░░░░ ░░░░░░░░░░░░░░░░░ ░░░░░░░░░ ░░░░░░░░░ ░ ░░░░░░░░░░ ░░░░░░ ░░░░░░░░░░ устойчивости.
Организация имеет удовлетворительное ░░░░░░░░░░ ░░░░░░░░░ ░░░░░░░ ░ ░░░░░░░░░░░░ ░░░░ ░░░░░░░░░░░░░░░ ░░░░░░░░░ ░ ░░░░░░ ░░░░░░░░░░░░ очень значителен.
Расчет стоимости чистых активов ↑
Величина чистых активов характеризует наличие активов, не обремененных обязательствами. В соответствии с Приказом Минфина от 28.08.2014 г. №84н "Об утверждении порядка определения стоимости чистых активов" стоимость чистых активов определяется как разность между величиной принимаемых к расчету активов организации и величиной принимаемых к расчету обязательств организации. Иными словами, чистые активы – это нетто-активы организации, не обремененные обязательствами.
Чем лучше показатель «чистые активы», тем выше инвестиционная привлекательность организации, тем больше доверия со стороны кредиторов, акционеров, работников. И напротив, чем ниже значение показателя «чистые активы», тем выше риск банкротства организации. Поэтому руководство организации должно контролировать значение данного показателя, не допускать его падения до критического значения, установленного законодательством, изыскивать пути его повышения.
Значение показателя «чистые активы» - это своего рода индикатор благополучия или неудач организации, на основании которого собственник может оценивать действия менеджмента и принимать свои решения.
| Наименование показателя | 01.01.2012 | 01.01.2013 | 01.01.2014 | 01.01.2015 | 01.01.2016 | 01.01.2017 | 01.01.2018 | 01.01.2019 | 01.01.2020 | 01.01.2021 | 01.01.2022 | 01.01.2023 | 01.01.2024 | 01.01.2025 | 01.01.2026 | Изменение 01.01.2026 от 01.01.2012 |
Стоимость чистых активов | ░░7460 | ░░7163 | ░░7436 | ░░5134 | ░░2341 | ░░87132 | ░░26896 | ░░03657 | ░░38925 | ░░81219 | ░░76922 | ░░30476 | ░░76562 | ░░33603 | ░░30743 | ░░13283 |
изменения | ░░9703 | ░░0273 | ░░698 | ░░207 | ░░4791 | ░░9764 | ░░6761 | ░░5268 | ░░2294 | ░░5703 | ░░3554 | ░░6086 | ░░7041 | ░░02860 | x | |
темп роста | ░░263 | ░░228 | ░░12 | ░░12 | ░░338 | ░░313 | ░░264 | ░░186 | ░░254 | ░░222 | ░░047 | ░░043 | ░░044 | ░░919 | x | |
Уставной капитал | ░░0021 | ░░0021 | ░░0021 | ░░0021 | ░░0021 | ░░0021 | ░░0021 | ░░0021 | ░░0021 | ░░7161 | ░░7174 | ░░7174 | ░░7174 | ░░7174 | ░░7174 | ░░153 |
Превышение чистых активов над уставным капиталом | ░░439 | ░░7142 | ░░7415 | ░░5113 | ░░2320 | ░░7111 | ░░26875 | ░░03636 | ░░38904 | ░░54058 | ░░49748 | ░░03302 | ░░49388 | ░░06429 | ░░03569 | ░░86130 |
Оценка кредитоспособности заемщика (методика СберБанка России) ↑
Целью проведения анализа рисков – определение возможности, размера и условий предоставления кредита. Оценка финансового состояния заемщика производится с учетом тенденций в изменении финансового состояния и факторов, влияющих на эти изменения. С этой целью необходимо проанализировать динамику оценочных показателей, структуру статей баланса, качество активов, основные направления хозяйственно-финансовой деятельности предприятия.
| Коэффициенты | 1 категория | 2 категория | 3 категория | Вес показателя |
| 1. Коэффициент абсолютной ликвидности (К1) | 0.1 и выше | 0.05 - 0.1 | менее 0.05 | ░░05 |
| 2. Промежуточный коэффициент покрытия (К2) | 0.8 и выше | 0.5 - 0.8 | менее 0.5 | ░░1 |
| 3. Общий коэффициент покрытия (К3) | 1.5 и выше | 1 - 1.5 | менее 1 | ░░4 |
| 4. Коэффициент наличия собственных средств (К4) | ||||
| кроме торговли | 0.4 и выше | 0.25 - 0.4 | менее 0.25 | ░░2 |
| для торговли | 0.25 и выше | 0.15 - 0.25 | менее 0.15 | ░░2 |
| 5. Рентабельность продаж (К5) | 0.1 и выше | менее 0.1 | нерентаб.(К5≤0) | ░░15 |
| 6. Рентабельность деятельности предприятия (К6) | 0.06 и выше | менее 0.06 | нерентаб.(К5≤0) | ░░1 |
| Сумма балов = 0.05 × Категория К1 + 0.1 × Категория К2 + 0.4 × Категория К3 + 0.2 × Категория К4 + 0.15 × Категория К5 + 0.1 × Категория К6 | ||||
Оценка результатов расчетов шести коэффициентов заключается в присвоении Заемщику категории по каждому из этих показателей на основе сравнения полученных значений с установленными достаточными. Далее определим сумму баллов по этим показателям в соответствии с их весами.
| Наименование показателя | 01.01.2012 | 01.01.2013 | 01.01.2014 | 01.01.2015 | 01.01.2016 | 01.01.2017 | 01.01.2018 | 01.01.2019 | 01.01.2020 | 01.01.2021 | 01.01.2022 | 01.01.2023 | 01.01.2024 | 01.01.2025 | 01.01.2026 |
1. Коэффициент абсолютной ликвидности (К1) | ░░411 | ░░438 | ░░445 | ░░603 | ░░884 | ░░199 | ░░43 | ░░085 | ░░173 | ░░068 | ░░053 | ░░151 | ░░668 | ░░289 | ░░098 |
2. Промежуточный коэффициент покрытия (К2) | ░░48 | ░░117 | ░░084 | ░░348 | ░░853 | ░░45 | ░░596 | ░░06 | ░░462 | ░░936 | ░░295 | ░░115 | ░░926 | ░░033 | ░░163 |
3. Общий коэффициент покрытия (К3) | ░░353 | ░░566 | ░░422 | ░░675 | ░░348 | ░░845 | ░░52 | ░░78 | ░░163 | ░░687 | ░░424 | ░░876 | ░░25 | ░░847 | ░░616 |
4. Коэффициент наличия собственных средств (К4) | ░░204 | ░░218 | ░░288 | ░░292 | ░░325 | ░░324 | ░░382 | ░░363 | ░░405 | ░░413 | ░░429 | ░░534 | ░░498 | ░░529 | ░░501 |
5. Рентабельность продаж (К5) | ░░.002 | ░░046 | ░░045 | ░░023 | ░░038 | ░░071 | ░░087 | ░░073 | ░░047 | ░░057 | ░░04 | ░░02 | ░░021 | ░░035 | ░░016 |
6. Рентабельность деятельности предприятия (К6) | ░░.019 | ░░02 | ░░02 | ░░013 | ░░016 | ░░046 | ░░049 | ░░036 | ░░025 | ░░028 | ░░025 | ░░012 | ░░012 | ░░011 | ░░.022 |
(исходя из значения весового показателя и присвоенной категории)
| Наименование показателя | вес / [категория] | 01.01.2012 | 01.01.2013 | 01.01.2014 | 01.01.2015 | 01.01.2016 | 01.01.2017 | 01.01.2018 | 01.01.2019 | 01.01.2020 | 01.01.2021 | 01.01.2022 | 01.01.2023 | 01.01.2024 | 01.01.2025 | 01.01.2026 |
1. Коэффициент абсолютной ликвидности (К1) | ░░05 | 0.05 [1] | 0.05 [1] | 0.05 [1] | 0.05 [1] | 0.05 [1] | 0.05 [1] | 0.05 [1] | 0.1 [2] | 0.05 [1] | 0.1 [2] | 0.1 [2] | 0.05 [1] | 0.05 [1] | 0.05 [1] | 0.1 [2] |
2. Промежуточный коэффициент покрытия (К2) | ░░1 | 0.1 [1] | 0.1 [1] | 0.1 [1] | 0.1 [1] | 0.1 [1] | 0.1 [1] | 0.1 [1] | 0.1 [1] | 0.1 [1] | 0.1 [1] | 0.1 [1] | 0.1 [1] | 0.1 [1] | 0.1 [1] | 0.1 [1] |
3. Общий коэффициент покрытия (К3) | ░░4 | 0.4 [1] | 0.4 [1] | 0.8 [2] | 0.4 [1] | 0.4 [1] | 0.4 [1] | 0.4 [1] | 0.4 [1] | 0.4 [1] | 0.4 [1] | 0.4 [1] | 0.4 [1] | 0.4 [1] | 0.4 [1] | 0.4 [1] |
4. Коэффициент наличия собственных средств (К4) | ░░2 | 0.6 [3] | 0.6 [3] | 0.4 [2] | 0.4 [2] | 0.4 [2] | 0.4 [2] | 0.4 [2] | 0.4 [2] | 0.2 [1] | 0.2 [1] | 0.2 [1] | 0.2 [1] | 0.2 [1] | 0.2 [1] | 0.2 [1] |
5. Рентабельность продаж (К5) | ░░15 | 0.45 [3] | 0.3 [2] | 0.3 [2] | 0.3 [2] | 0.3 [2] | 0.3 [2] | 0.3 [2] | 0.3 [2] | 0.3 [2] | 0.3 [2] | 0.3 [2] | 0.3 [2] | 0.3 [2] | 0.3 [2] | 0.3 [2] |
6. Рентабельность деятельности предприятия (К6) | ░░1 | 0.3 [3] | 0.2 [2] | 0.2 [2] | 0.2 [2] | 0.2 [2] | 0.2 [2] | 0.2 [2] | 0.2 [2] | 0.2 [2] | 0.2 [2] | 0.2 [2] | 0.2 [2] | 0.2 [2] | 0.2 [2] | 0.3 [3] |
Сумма баллов | ░░9 | ░░65 | ░░85 | ░░45 | ░░45 | ░░45 | ░░45 | ░░5 | ░░25 | ░░3 | ░░3 | ░░25 | ░░25 | ░░25 | ░░4 | |
Класс кредитоспособности | ░░ | ░░ | ░░ | ░░ | ░░ | ░░ | ░░ | ░░ | ░░ | ░░ | ░░ | ░░ | ░░ | ░░ | ░░ |
По методике Сбербанка все заемщики делятся в зависимости от полученной суммы баллов на три класса:
• первоклассные – кредитование которых не вызывает сомнений (сумма баллов до 1.25);
• второго класса – кредитование требует взвешенного подхода (свыше 1.25) но меньше 2.35;
• третьего класса – кредитование связано с повышенным риском (2.35 и выше).
Обязательным условием отнесения к 1-ому классу является значение коэффициента К5 на уровне, установленном для 1-го класса кредитоспособности.
Обязательным условием отнесения ко 2-ому классу является значение коэффициента К5 на уровне, установленном не ниже, чем для 2-го класса кредитоспособности.
На конец анализируемого ░░░░░░░ ░ ░░ ░░░░░░░░░░ ░░ ░░░░░ ░░░░ ░░░░░░░░░░░░░░░░░░ ░░░ ░░░░░░░░░░ ░░░░░░░░░░░░░░░░░ ░░░░░░░░░ ░░░░░ ░░░░ ░░░░░░░░░░░ ░░░░░░░░░ ░░ ░░░░░░░ ░░░░░░ ░░░░░░░░░░░░░░░░░░░░ ░░░░░░░░░░░░ ░░░░░░░░ ░░░░░░░ ░░░░░░░░░░░ ░░░░░░░░ ░░░░░░░░░ ░░░░░░░ ░░ обычных условиях.
Модели оценки вероятности банкротства ↑
Предсказание возможной неплатежеспособности потенциального заемщика - давняя мечта кредиторов. Именно поэтому с появлением компьютеров неплатежеспособность стала предметом серьезных статистических исследований.
Большинство успешных исследований в этой сфере выполнялись с помощью пошагового дискриминационного анализа. Наибольшее распространение получили модели Альтмана, Фулмера и Спрингейта.
Эти модели, как и любые другие, следует использовать лишь как вспомогательные средства анализа организаций. Полностью полагаться на их результаты неразумно и опасно. Вот некоторые варианты их использования:
1) «Фильтрование» данных большого числа потенциальных заемщиков для оценки сравнительного риска из неплатежеспособности;
2) Обоснование рекомендаций заемщикам или условий, на которых им может быть предоставлен кредит;
3) Построение «траектории» заемщика по данным отчетности за несколько предыдущих периодов;
4) «Сигнал тревоги» для менеджмента организации;
5) Проверка принятых решений в стимулировании экономических ситуаций;
6) Покупка и продажа организаций.
Модель Альтмана построена на выборе из 66 компаний – 33 успешных и 33 банкрота. Модель предсказывает точно в 95% случаев.
Опыт стран развитого рынка подтвердил высокую точность прогноза банкротства на основе двух и пятифакторной моделей.
Самой простой является двухфакторная модель. Для нее выбирают два ключевых показателя, от которых зависит вероятность банкротства организации. В американской практике для определения итогового показателя вероятности банкротства (Z2) используют показатель текущей ликвидности и показатель удельного веса заемных средств в пассивах. Они перемножаются на соответствующие константы - определенные практическими расчетами весовые коэффициенты (α, β, γ).
Однако, двухфакторная модель не обеспечивает комплексную оценку финансового положения организации. Поэтому зарубежные аналитики используют пятифакторную модель (Z5) Эдварда Альтмана (индекс кредитоспособности Альтмана). Она представляет линейную дискриминантную функцию, коэффициенты которой рассчитаны по данным исследования совокупности компаний.
Пятифакторная модель Э.Альтмана
X1 – оборотный капитал / сумма активов;
X2 – нераспределенная прибыль / сумма активов;
X3 – прибыль до налогообложения / сумма активов;
X4 – рыночная стоимость собственного капитала / заемные средства;
X5 – выручка / сумма активов;
Если Z < 1.81 - вероятность банкротства очень высокая; 1.81 ≤ Z < 2.7 - вероятность банкротства высокая; 2.7 ≤ Z < 2.99 - вероятность банкротства невелика; Z < 0.2 - вероятность банкротства очень низкая.
Позже Альтман получил модифицированный вариант своей формулы для компаний, акции которых не котируются на бирже:
где Х4 - собственный капитал / заемные средства
Если Z < 1.23 - вероятность банкротства высокая; 1.23 ≤ Z < 2.9 - вероятность банкротства средняя; Z < 2.9 - вероятность банкротства низкая.
| Наименование показателя | 01.01.2012 | 01.01.2013 | 01.01.2014 | 01.01.2015 | 01.01.2016 | 01.01.2017 | 01.01.2018 | 01.01.2019 | 01.01.2020 | 01.01.2021 | 01.01.2022 | 01.01.2023 | 01.01.2024 | 01.01.2025 | 01.01.2026 |
1. Оборотные активы | ░░41700 | ░░46921 | ░░38029 | ░░72207 | ░░53915 | ░░89219 | ░░28211 | ░░64412 | ░░05519 | ░░65787 | ░░76978 | ░░63876 | ░░97079 | ░░75068 | ░░97021 |
2. Текущие обязательства | ░░7747 | ░░43238 | ░░92271 | ░░96579 | ░░9898 | ░░28521 | ░░30837 | ░░32749 | ░░68156 | ░░10089 | ░░58168 | ░░73123 | ░░06642 | ░░89408 | ░░13356 |
3. Сумма активов | ░░94000 | ░░55509 | ░░97743 | ░░30039 | ░░37759 | ░░03970 | ░░91306 | ░░80196 | ░░98674 | ░░17820 | ░░67220 | ░░36710 | ░░22773 | ░░33328 | ░░30243 |
4. Заемные средства | ░░76540 | ░░28346 | ░░50307 | ░░04905 | ░░25418 | ░░16838 | ░░64410 | ░░76539 | ░░59749 | ░░36601 | ░░90298 | ░░06234 | ░░46211 | ░░99725 | ░░99500 |
5. Выручка | ░░37273 | ░░48379 | ░░34342 | ░░75321 | ░░79903 | ░░83855 | ░░92450 | ░░371902 | ░░475895 | ░░916142 | ░░073045 | ░░919421 | ░░565330 | ░░706179 | ░░578335 |
6. Чистая прибыль (убыток) | ░░6359 | ░░9703 | ░░2973 | ░░298 | ░░107 | ░░8491 | ░░4564 | ░░6761 | ░░5268 | ░░2512 | ░░1000 | ░░3554 | ░░0620 | ░░7041 | ░░02860 |
7. Прибыль(убыток) до налогообложения | ░░00876 | ░░7437 | ░░8303 | ░░2731 | ░░4110 | ░░7582 | ░░3618 | ░░1929 | ░░0897 | ░░9179 | ░░8783 | ░░8628 | ░░3480 | ░░5497 | ░░39578 |
8. Проценты к уплате | ░░565 | ░░0566 | ░░544 | ░░383 | ░░6474 | ░░6582 | ░░1688 | ░░6712 | ░░5960 | ░░9033 | ░░0856 | ░░4416 | ░░4728 | ░░1357 | ░░1344 |
9. Прибыль до процентов и налогов | ░░3311 | ░░8003 | ░░4847 | ░░2114 | ░░0584 | ░░4164 | ░░5306 | ░░8641 | ░░6857 | ░░8212 | ░░9639 | ░░3044 | ░░8208 | ░░6854 | ░░766 |
10. Сумма дивидендов | ░░ | ░░ | ░░00 | ░░ | ░░00 | ░░00 | ░░00 | ░░00 | ░░ | ░░ | ░░ | ░░ | ░░ | ░░ | ░░ |
11. Средний уровень ссудного процента | ░░6 | ░░9 | ░░6 | ░░.4 | ░░.2 | ░░ | ░░3 | ░░3 | ░░8 | ░░1 | ░░.2 | ░░ | ░░.2 | ░░.2 | ░░.2 |
12. Курсовая стоимость акций | ░░7460 | ░░7163 | ░░9.091 | ░░5134 | ░░1.515 | ░░5 | ░░7.849 | ░░6.129 | ░░38925 | ░░81219 | ░░76922 | ░░30476 | ░░76562 | ░░33603 | ░░30743 |
13. Двухфакторная модель Э.Альтмана | ░░.867 | ░░.023 | ░░.873 | ░░.145 | ░░.869 | ░░.329 | ░░.13 | ░░.261 | ░░.675 | ░░.164 | ░░.957 | ░░.374 | ░░.848 | ░░.343 | ░░.166 |
14. Пятифакторная модель Э.Альтмана | ░░729 | ░░134 | ░░378 | ░░538 | ░░357 | ░░904 | ░░301 | ░░036 | ░░919 | ░░029 | ░░732 | ░░095 | ░░854 | ░░065 | ░░865 |
15. Модифицированная модель Э.Альтмана | ░░482 | ░░892 | ░░365 | ░░255 | ░░258 | ░░813 | ░░136 | ░░992 | ░░5 | ░░73 | ░░421 | ░░769 | ░░492 | ░░728 | ░░55 |
Вывод: Как на начало, ░░░ ░ ░░ ░░░░░ ░░░░░░░ ░░░░░░░░ ░░░░░░░░░░ ░░░░░░░░░░░ ░░░░░░░░░░░ ░░░░░░░░░░ ░░░░ ░░░░░░ ░░░░░ ░░░░ ░░░░░░░░░░░ ░░░░░░░░░░░ ░░░░░░░░░░░ не велика.
При этом более детальный ░░░░░░ ░░ ░░░░░░░░░░░░░ ░░░░░░ ░░░░░░░░░░ ░░░░░░░░ ░░░ ░░ ░░░░░░░░░░ ░░ ░░░░░░░░░░░ ░░░░░░░░░ ░░ ░░░ ░░░░░░░░░░░░ ░░░░░░░░░░░░░░░░ ░ ░░ ░░░░░░░░░░ ░░ ░░░░░░░░░░░ ░░░░░░░░░ ░░ ░░░ ░░░░░░░░░░░░ условиях.
Модель Альтмана включает показатель рыночной капитализации акций и, таким образом, применима только к компаниям, на акции которых существует публичный рынок.
Модель Фулмера построена по выборке из гораздо меньших фирм и не содержит показателей рыночной капитализации. Модель предсказывает точно в 98% случаев на год вперед и в 81% случаев на два года вперед.
Общий вид модели:
V1 – нераспределенная прибыль прошлых лет / сумма активов;
V2 – выручка от реализации / сумма активов;
V3 – прибыль до уплаты налогов / собственный капитал;
V4 – денежный поток / долгосрочные и краткосрочные обязательства;
V5 – долгосрочные обязательства / сумма активов;
V6 – краткосрочные обязательства / сумма активов;
V7 – log (материальные активы);
V8 – оборотный капитал / долгосрочные и краткосрочные обязательства;
V9 – log ((прибыль до налогообложения + проценты к уплате) / выплаченные проценты)
Согласно модели Фулмера, вероятность банкротства высокая, если интегральная оценка (H) ниже нуля, и низкая если интегральная оценка выше нуля.
| Наименование показателя | 01.01.2012 | 01.01.2013 | 01.01.2014 | 01.01.2015 | 01.01.2016 | 01.01.2017 | 01.01.2018 | 01.01.2019 | 01.01.2020 | 01.01.2021 | 01.01.2022 | 01.01.2023 | 01.01.2024 | 01.01.2025 | 01.01.2026 |
1. Нераспределенная прибыль прошлых лет | ░░001 | ░░5704 | ░░0492 | ░░8190 | ░░5397 | ░░0188 | ░░19952 | ░░96713 | ░░31981 | ░░45135 | ░░10225 | ░░63779 | ░░09865 | ░░66906 | |
2. Сумма активов | ░░94000 | ░░55509 | ░░97743 | ░░30039 | ░░37759 | ░░03970 | ░░91306 | ░░80196 | ░░98674 | ░░17820 | ░░67220 | ░░36710 | ░░22773 | ░░33328 | ░░30243 |
3. Выручка от реализации | ░░37273 | ░░48379 | ░░34342 | ░░75321 | ░░79903 | ░░83855 | ░░92450 | ░░371902 | ░░475895 | ░░916142 | ░░073045 | ░░919421 | ░░565330 | ░░706179 | ░░578335 |
4. Прибыль(убыток) до налогообложения | ░░00876 | ░░7437 | ░░8303 | ░░2731 | ░░4110 | ░░7582 | ░░3618 | ░░1929 | ░░0897 | ░░9179 | ░░8783 | ░░8628 | ░░3480 | ░░5497 | ░░39578 |
5. Собственный капитал | ░░7460 | ░░7163 | ░░7436 | ░░5134 | ░░2341 | ░░87132 | ░░26896 | ░░03657 | ░░38925 | ░░81219 | ░░76922 | ░░30476 | ░░76562 | ░░33603 | ░░30743 |
6. Денежный поток | ░░6359 | ░░9703 | ░░2973 | ░░298 | ░░107 | ░░8491 | ░░4564 | ░░6761 | ░░5268 | ░░2512 | ░░1000 | ░░3554 | ░░0620 | ░░7041 | ░░02860 |
7. Обязательства | ░░76540 | ░░28346 | ░░50307 | ░░04905 | ░░25418 | ░░16838 | ░░64410 | ░░76539 | ░░59749 | ░░36601 | ░░90298 | ░░06234 | ░░46211 | ░░99725 | ░░99500 |
8. Долгосрочные обязательства | ░░8212 | ░░6506 | ░░2892 | ░░4089 | ░░1822 | ░░1414 | ░░13016 | ░░3820 | ░░4083 | ░░71875 | ░░74762 | ░░74327 | ░░70601 | ░░20789 | ░░92047 |
9. Краткосрочные обязательства | ░░8328 | ░░51840 | ░░07415 | ░░10816 | ░░3596 | ░░45424 | ░░51394 | ░░72719 | ░░15666 | ░░64726 | ░░15536 | ░░31907 | ░░75610 | ░░78936 | ░░07453 |
10. Материальные активы | ░░19050 | ░░03102 | ░░65572 | ░░50923 | ░░97476 | ░░21289 | ░░19113 | ░░82287 | ░░57078 | ░░80331 | ░░97373 | ░░96361 | ░░74856 | ░░23837 | ░░55736 |
11. Собственные оборотные средства | ░░3372 | ░░5081 | ░░0614 | ░░1391 | ░░80319 | ░░43795 | ░░76817 | ░░91693 | ░░89853 | ░░01061 | ░░61442 | ░░31969 | ░░21469 | ░░96132 | ░░89568 |
12. Проценты к уплате | ░░565 | ░░0566 | ░░544 | ░░383 | ░░6474 | ░░6582 | ░░1688 | ░░6712 | ░░5960 | ░░9033 | ░░0856 | ░░4416 | ░░4728 | ░░1357 | ░░1344 |
13. Модель Фулмера | ░░873 | ░░694 | ░░234 | ░░436 | ░░405 | ░░696 | ░░105 | ░░614 | ░░839 | ░░368 | ░░02 | ░░55 | ░░556 | ░░702 | ░░834 |
Анализ показателей финансово-экономической ░░░░░░░░░░░░ ░░░░░░░░░░░ ░░ ░░░░░░░░░░ ░░ ░░ ░░░░░░ ░░░░░░░ ░░░░░░░░░░░░░░░ ░ ░░░░░ ░░░░░░░░░░░ банкротства.
В 1978 году Годоном Л.В. Спрингейтом была построена модель, достигающая 92.5% точности предсказания неплатежеспособности на год вперед. Общий вид модели:
Х1 – оборотный капитал / сумма активов;
Х2 – прибыль до уплаты налогов и процентов / сумма активов;
Х3 – прибыль до налогообложения / краткосрочные обязательства;
Х4 – выручка от реализации / сумма активов
Если Z < 0.865 - вероятность банкротства высокая; Z > 0.865 - вероятность банкротства низкая.
| Наименование показателя | 01.01.2012 | 01.01.2013 | 01.01.2014 | 01.01.2015 | 01.01.2016 | 01.01.2017 | 01.01.2018 | 01.01.2019 | 01.01.2020 | 01.01.2021 | 01.01.2022 | 01.01.2023 | 01.01.2024 | 01.01.2025 | 01.01.2026 |
1. Собственные оборотные средства | ░░3372 | ░░5081 | ░░0614 | ░░1391 | ░░80319 | ░░43795 | ░░76817 | ░░91693 | ░░89853 | ░░01061 | ░░61442 | ░░31969 | ░░21469 | ░░96132 | ░░89568 |
2. Сумма активов | ░░94000 | ░░55509 | ░░97743 | ░░30039 | ░░37759 | ░░03970 | ░░91306 | ░░80196 | ░░98674 | ░░17820 | ░░67220 | ░░36710 | ░░22773 | ░░33328 | ░░30243 |
3. Прибыль(убыток) до налогообложения | ░░00876 | ░░7437 | ░░8303 | ░░2731 | ░░4110 | ░░7582 | ░░3618 | ░░1929 | ░░0897 | ░░9179 | ░░8783 | ░░8628 | ░░3480 | ░░5497 | ░░39578 |
4. Проценты к уплате | ░░565 | ░░0566 | ░░544 | ░░383 | ░░6474 | ░░6582 | ░░1688 | ░░6712 | ░░5960 | ░░9033 | ░░0856 | ░░4416 | ░░4728 | ░░1357 | ░░1344 |
5. Краткосрочные обязательства | ░░8328 | ░░51840 | ░░07415 | ░░10816 | ░░3596 | ░░45424 | ░░51394 | ░░72719 | ░░15666 | ░░64726 | ░░15536 | ░░31907 | ░░75610 | ░░78936 | ░░07453 |
6. Выручка от реализации | ░░37273 | ░░48379 | ░░34342 | ░░75321 | ░░79903 | ░░83855 | ░░92450 | ░░371902 | ░░475895 | ░░916142 | ░░073045 | ░░919421 | ░░565330 | ░░706179 | ░░578335 |
7. Модель Спрингейта | ░░193 | ░░579 | ░░746 | ░░668 | ░░862 | ░░742 | ░░184 | ░░717 | ░░955 | ░░428 | ░░3 | ░░233 | ░░24 | ░░251 | ░░976 |
Можно сделать заключение, ░░░ ░░ ░░░░░░ ░░░░░░░░░░ ░░ ░░░░░░░░░░ ░░ ░ ░░░ ░░░░░░░░░░ ░░░░░░░░░░░░░░░░░ ░░░░░░░░░ ░░░░ ░░░░░░░░░░░ не велик.
В зарубежных странах широко используется еще дискриминационные факторные модели Лиса и Тафлера.
L1 – оборотный капитал / сумма активов;
L2 – прибыль от продаж / сумма активов;
L3 – чистая прибыль / сумма активов;
L4 – собственный капитал / заемный капитал
В случае если Z < 0.037 - вероятность банкротства высокая; Z > 0.037 - вероятность банкротства невелика.
T1 – прибыль от продаж / краткосрочные обязательства;
T2 – оборотные активы / заемный капитал;
T3 – краткосрочные обязательства / сумма активов;
T4 – собственный капитал / заемный капитал
В случае если Z > 0.3 - вероятность банкротства низкая; 0.2 ≤ Z ≤ 0.3 - вероятность банкротства средняя; Z < 0.2 - вероятность банкротства высокая.
| Наименование показателя | 01.01.2012 | 01.01.2013 | 01.01.2014 | 01.01.2015 | 01.01.2016 | 01.01.2017 | 01.01.2018 | 01.01.2019 | 01.01.2020 | 01.01.2021 | 01.01.2022 | 01.01.2023 | 01.01.2024 | 01.01.2025 | 01.01.2026 |
1. Оборотные активы | ░░41700 | ░░46921 | ░░38029 | ░░72207 | ░░53915 | ░░89219 | ░░28211 | ░░64412 | ░░05519 | ░░65787 | ░░76978 | ░░63876 | ░░97079 | ░░75068 | ░░97021 |
2. Сумма активов | ░░94000 | ░░55509 | ░░97743 | ░░30039 | ░░37759 | ░░03970 | ░░91306 | ░░80196 | ░░98674 | ░░17820 | ░░67220 | ░░36710 | ░░22773 | ░░33328 | ░░30243 |
3. Прибыль от продаж | ░░0852 | ░░9251 | ░░0403 | ░░8229 | ░░5571 | ░░3199 | ░░0635 | ░░2175 | ░░9763 | ░░9301 | ░░2918 | ░░1808 | ░░7819 | ░░3964 | ░░9848 |
4. Чистая прибыль (убыток) | ░░6359 | ░░9703 | ░░2973 | ░░298 | ░░107 | ░░8491 | ░░4564 | ░░6761 | ░░5268 | ░░2512 | ░░1000 | ░░3554 | ░░0620 | ░░7041 | ░░02860 |
5. Собственный капитал | ░░7460 | ░░7163 | ░░7436 | ░░5134 | ░░2341 | ░░87132 | ░░26896 | ░░03657 | ░░38925 | ░░81219 | ░░76922 | ░░30476 | ░░76562 | ░░33603 | ░░30743 |
6. Заемные средства | ░░76540 | ░░28346 | ░░50307 | ░░04905 | ░░25418 | ░░16838 | ░░64410 | ░░76539 | ░░59749 | ░░36601 | ░░90298 | ░░06234 | ░░46211 | ░░99725 | ░░99500 |
7. Краткосрочные обязательства | ░░8328 | ░░51840 | ░░07415 | ░░10816 | ░░3596 | ░░45424 | ░░51394 | ░░72719 | ░░15666 | ░░64726 | ░░15536 | ░░31907 | ░░75610 | ░░78936 | ░░07453 |
8. Модель Лиса | ░░026 | ░░03 | ░░029 | ░░029 | ░░043 | ░░044 | ░░064 | ░░045 | ░░046 | ░░03 | ░░027 | ░░018 | ░░027 | ░░023 | ░░021 |
9. Модель Таффлера | ░░519 | ░░684 | ░░777 | ░░725 | ░░739 | ░░689 | ░░852 | ░░762 | ░░819 | ░░673 | ░░588 | ░░565 | ░░545 | ░░612 | ░░558 |
Вывод: ░░░░░░ ░░ ░░░░░░ ░░░░ ░░ ░░░░░░░░░░ ░░ ░░░░░░░░░░░░░░░ ░ ░░░░░░░ ░░░░░░░░░░░ ░░░░░░░░░░░░
Результаты ░░ ░░░░░░ ░░ ░░░░░░ ░░░░░░░░ ░░░░░░░░░░░░░░░ ░ ░░░░░░░░ ░░░░░░░░░░░░ ░░░░░░░░░░░░░
Российскими экономистами были разработанны отечественные модели. Модель О.П. Зайцевой для оценки риска банкротства организации имеет вид:
Х1 – прибыль(убыток) до налогообложения / собственный капитал;
Х2 – кредиторская задолженность / дебиторская задолженность;
Х3 – краткосрочные обязательства / наиболее ликвидные активы;
Х4 – прибыль(убыток) до налогообложения / выручка;
Х5 – заемный капитал / собственный капитал;
Х6 – сумма активов / выручка
Для определения вероятности банкротства необходимо сравнить фактическое значение (Кфакт) с нормативным значением (Кнорм), которое рассчитывается по формуле:
Если Кфакт > Кнорм, то вероятность наступления банкротства крайне высока, если меньше — то вероятность банкротства незначительна.
| Наименование показателя | 01.01.2012 | 01.01.2013 | 01.01.2014 | 01.01.2015 | 01.01.2016 | 01.01.2017 | 01.01.2018 | 01.01.2019 | 01.01.2020 | 01.01.2021 | 01.01.2022 | 01.01.2023 | 01.01.2024 | 01.01.2025 | 01.01.2026 |
1. Прибыль(убыток) до налогообложения | ░░00876 | ░░7437 | ░░8303 | ░░2731 | ░░4110 | ░░7582 | ░░3618 | ░░1929 | ░░0897 | ░░9179 | ░░8783 | ░░8628 | ░░3480 | ░░5497 | ░░39578 |
2. Собственный капитал | ░░7460 | ░░7163 | ░░7436 | ░░5134 | ░░2341 | ░░87132 | ░░26896 | ░░03657 | ░░38925 | ░░81219 | ░░76922 | ░░30476 | ░░76562 | ░░33603 | ░░30743 |
3. Кредиторская задолженность | ░░4254 | ░░4261 | ░░7945 | ░░2464 | ░░4028 | ░░0556 | ░░9628 | ░░81013 | ░░78975 | ░░20628 | ░░33124 | ░░3941 | ░░04805 | ░░7689 | ░░8957 |
4. Дебиторская задолженность | ░░5836 | ░░3313 | ░░6267 | ░░6131 | ░░9463 | ░░62918 | ░░33375 | ░░63814 | ░░23531 | ░░91954 | ░░36145 | ░░21128 | ░░91884 | ░░80270 | ░░05338 |
5. Текущие обязательства | ░░7747 | ░░43238 | ░░92271 | ░░96579 | ░░9898 | ░░28521 | ░░30837 | ░░32749 | ░░68156 | ░░10089 | ░░58168 | ░░73123 | ░░06642 | ░░89408 | ░░13356 |
6. Наиболее ликвидные активы | ░░7095 | ░░5111 | ░░4599 | ░░1422 | ░░8819 | ░░3527 | ░░3016 | ░░2502 | ░░1478 | ░░4665 | ░░192 | ░░2134 | ░░9061 | ░░4521 | ░░8637 |
7. Выручка | ░░37273 | ░░48379 | ░░34342 | ░░75321 | ░░79903 | ░░83855 | ░░92450 | ░░371902 | ░░475895 | ░░916142 | ░░073045 | ░░919421 | ░░565330 | ░░706179 | ░░578335 |
8. Земный капитал | ░░76540 | ░░28346 | ░░50307 | ░░04905 | ░░25418 | ░░16838 | ░░64410 | ░░76539 | ░░59749 | ░░36601 | ░░90298 | ░░06234 | ░░46211 | ░░99725 | ░░99500 |
9. Сумма активов | ░░94000 | ░░55509 | ░░97743 | ░░30039 | ░░37759 | ░░03970 | ░░91306 | ░░80196 | ░░98674 | ░░17820 | ░░67220 | ░░36710 | ░░22773 | ░░33328 | ░░30243 |
10. Модель Зайцевой (факт.) | ░░934 | ░░012 | ░░935 | ░░753 | ░░583 | ░░415 | ░░814 | ░░704 | ░░449 | ░░227 | ░░1 | ░░551 | ░░549 | ░░92 | ░░221 |
11. Модель Зайцевой (норм.) | ░░57 | ░░617 | ░░615 | ░░608 | ░░608 | ░░612 | ░░626 | ░░624 | ░░619 | ░░61 | ░░621 | ░░629 | ░░621 | ░░628 | ░░623 |
Вывод: ░░░░░░░░░░░ ░░░░░░░░░░░ ░░░░░░░░░░░ ░░ ░░░░░░ ░░░░░░░░ ░░ ░░░░░░░░░░ ░░ ░░░░░░░░
Учеными Иркутской государственной экономической академии предложена своя четырехфакторная модель прогноза риска банкротства (модель R), которая имеет следующий вид:
Х1 – оборотный капитал / cумма активов;
Х2 – чистая прибыль / собственный капитал;
Х3 – выручка / cумма активов;
Х4 – чистая прибыль / себестоимость;
Если R: меньше 0 - вероятность банкротства: Максимальная (90%-100%);
0-0.18 - вероятность банкротства: Высокая (60%-80%);
0.18-0.32 - вероятность банкротства: Средняя (35%-50%);
0.32-0.42 - вероятность банкротства: Низкая (15%-20%);
больше 0.42 - вероятность банкротства: Минимальная (до 10%).
| Наименование показателя | 01.01.2012 | 01.01.2013 | 01.01.2014 | 01.01.2015 | 01.01.2016 | 01.01.2017 | 01.01.2018 | 01.01.2019 | 01.01.2020 | 01.01.2021 | 01.01.2022 | 01.01.2023 | 01.01.2024 | 01.01.2025 | 01.01.2026 |
1. Собственные оборотные средства | ░░3372 | ░░5081 | ░░0614 | ░░1391 | ░░80319 | ░░43795 | ░░76817 | ░░91693 | ░░89853 | ░░01061 | ░░61442 | ░░31969 | ░░21469 | ░░96132 | ░░89568 |
2. Сумма активов | ░░94000 | ░░55509 | ░░97743 | ░░30039 | ░░37759 | ░░03970 | ░░91306 | ░░80196 | ░░98674 | ░░17820 | ░░67220 | ░░36710 | ░░22773 | ░░33328 | ░░30243 |
3. Чистая прибыль (убыток) | ░░6359 | ░░9703 | ░░2973 | ░░298 | ░░107 | ░░8491 | ░░4564 | ░░6761 | ░░5268 | ░░2512 | ░░1000 | ░░3554 | ░░0620 | ░░7041 | ░░02860 |
4. Собственный капитал | ░░7460 | ░░7163 | ░░7436 | ░░5134 | ░░2341 | ░░87132 | ░░26896 | ░░03657 | ░░38925 | ░░81219 | ░░76922 | ░░30476 | ░░76562 | ░░33603 | ░░30743 |
5. Выручка | ░░37273 | ░░48379 | ░░34342 | ░░75321 | ░░79903 | ░░83855 | ░░92450 | ░░371902 | ░░475895 | ░░916142 | ░░073045 | ░░919421 | ░░565330 | ░░706179 | ░░578335 |
6. Cебестоимость | ░░50746 | ░░30392 | ░░33958 | ░░18638 | ░░30540 | ░░26818 | ░░92851 | ░░82422 | ░░859950 | ░░326424 | ░░627077 | ░░732432 | ░░273215 | ░░982948 | ░░957713 |
7. Модель ИГЭА | ░░628 | ░░716 | ░░283 | ░░123 | ░░483 | ░░945 | ░░075 | ░░798 | ░░331 | ░░29 | ░░54 | ░░74 | ░░915 | ░░003 | ░░609 |
Вероятность банкротства ░░ ░░░░░░ ░░░░░░ ░░░░░░░░░ ░░░░░░░░░░░░░░░ ░░░░░░░░░░░░░ ░░░░░░░░ ░░ ░░░░░░░░░░ ░░ ░░░░░░░░░░░ (до 10%).
Модель прогноза риска банкротства А.В.Коваленко имеет следующий вид:
Х1 – cумма активов / собственный капитал;
Х2 – собственный капитал / cумма активов;
Х3 – собственные оборотные средства / запасы;
Х4 – внеоборотные активы / собственный капитал;
Если Zкриз > Zнорм - организация неустойчива, Zкриз ≤ Zнорм - организация устойчива
| Наименование показателя | 01.01.2012 | 01.01.2013 | 01.01.2014 | 01.01.2015 | 01.01.2016 | 01.01.2017 | 01.01.2018 | 01.01.2019 | 01.01.2020 | 01.01.2021 | 01.01.2022 | 01.01.2023 | 01.01.2024 | 01.01.2025 | 01.01.2026 |
1. Собственный капитал | ░░7460 | ░░7163 | ░░7436 | ░░5134 | ░░2341 | ░░87132 | ░░26896 | ░░03657 | ░░38925 | ░░81219 | ░░76922 | ░░30476 | ░░76562 | ░░33603 | ░░30743 |
2. Сумма активов | ░░94000 | ░░55509 | ░░97743 | ░░30039 | ░░37759 | ░░03970 | ░░91306 | ░░80196 | ░░98674 | ░░17820 | ░░67220 | ░░36710 | ░░22773 | ░░33328 | ░░30243 |
3. Запасы | ░░1716 | ░░8466 | ░░1763 | ░░3707 | ░░3705 | ░░7070 | ░░0962 | ░░32032 | ░░71864 | ░░68347 | ░░32658 | ░░10462 | ░░21564 | ░░07638 | ░░39690 |
4. Собственные оборотные средства | ░░3372 | ░░5081 | ░░0614 | ░░1391 | ░░80319 | ░░43795 | ░░76817 | ░░91693 | ░░89853 | ░░01061 | ░░61442 | ░░31969 | ░░21469 | ░░96132 | ░░89568 |
5. Внеоборотные активы | ░░2300 | ░░8588 | ░░9714 | ░░7832 | ░░3844 | ░░4751 | ░░3095 | ░░5784 | ░░3155 | ░░52033 | ░░90242 | ░░72834 | ░░25694 | ░░58260 | ░░33222 |
6. Модель Коваленко (криз.) | ░░.094 | ░░.454 | ░░752 | ░░.156 | ░░1.303 | ░░9.3 | ░░3.972 | ░░7.298 | ░░4.516 | ░░.821 | ░░.122 | ░░3.911 | ░░7.418 | ░░5.238 | ░░3.687 |
7. Модель Коваленко (норм.) | ░░7.577 | ░░4.554 | ░░0.49 | ░░6.057 | ░░7.708 | ░░9.172 | ░░7.945 | ░░6.79 | ░░9.323 | ░░3.204 | ░░0.761 | ░░.991 | ░░.599 | ░░.923 | ░░1.42 |
Анализ банкротства организации ░░ ░░░░░░ ░░░░░░░░░ ░░░░░░░░ ░░░ ░░░░░░░░░░░ ░░ ░░░░░░░░░░ г. устойчива.
Модель Р.С. Сайфуллина и Г.Г. Кадыкова – это модель прогнозирования риска банкротства, которая может применяться для любой отрасли и предприятий различного масштаба. В этой методике рассчитывается рейтинговое число R, являющееся взвешенной суммой пяти финансовых показателях деятельности предприятия:
К1 – коэффициент обеспеченности собственными средствами ((собственный капитал — внеоборотные активы) / оборотные активы);
К2 – коэффициент текущей ликвидности (оборотные активы / краткосрочные обязательства);
К3 – коэффициент оборачиваемости активов (выручка/cумма активов);
К4 – рентабельность продаж (чистая прибыль / выручка);
К5 – рентабельность собственного капитала (чистая прибыль / собственный капитал);
При полном соответствии финансовых коэффициентов их минимальным нормативным уровням рейтинговое число будет равно единице, и организация имеет удовлетворительное состояние экономики. Финансовое состояние предприятий с рейтинговым числом менее единицы характеризуется как неудовлетворительное.
| Наименование показателя | 01.01.2012 | 01.01.2013 | 01.01.2014 | 01.01.2015 | 01.01.2016 | 01.01.2017 | 01.01.2018 | 01.01.2019 | 01.01.2020 | 01.01.2021 | 01.01.2022 | 01.01.2023 | 01.01.2024 | 01.01.2025 | 01.01.2026 |
1. Внеоборотные средства | ░░2300 | ░░8588 | ░░9714 | ░░7832 | ░░3844 | ░░4751 | ░░3095 | ░░5784 | ░░3155 | ░░52033 | ░░90242 | ░░72834 | ░░25694 | ░░58260 | ░░33222 |
2. Оборотные активы | ░░41700 | ░░46921 | ░░38029 | ░░72207 | ░░53915 | ░░89219 | ░░28211 | ░░64412 | ░░05519 | ░░65787 | ░░76978 | ░░63876 | ░░97079 | ░░75068 | ░░97021 |
3. Собственный капитал | ░░7460 | ░░7163 | ░░7436 | ░░5134 | ░░2341 | ░░87132 | ░░26896 | ░░03657 | ░░38925 | ░░81219 | ░░76922 | ░░30476 | ░░76562 | ░░33603 | ░░30743 |
4. Краткосрочные обязательства | ░░8328 | ░░51840 | ░░07415 | ░░10816 | ░░3596 | ░░45424 | ░░51394 | ░░72719 | ░░15666 | ░░64726 | ░░15536 | ░░31907 | ░░75610 | ░░78936 | ░░07453 |
5. Сумма активов | ░░94000 | ░░55509 | ░░97743 | ░░30039 | ░░37759 | ░░03970 | ░░91306 | ░░80196 | ░░98674 | ░░17820 | ░░67220 | ░░36710 | ░░22773 | ░░33328 | ░░30243 |
6. Выручка | ░░37273 | ░░48379 | ░░34342 | ░░75321 | ░░79903 | ░░83855 | ░░92450 | ░░371902 | ░░475895 | ░░916142 | ░░073045 | ░░919421 | ░░565330 | ░░706179 | ░░578335 |
7. Чистая прибыль (убыток) | ░░6359 | ░░9703 | ░░2973 | ░░298 | ░░107 | ░░8491 | ░░4564 | ░░6761 | ░░5268 | ░░2512 | ░░1000 | ░░3554 | ░░0620 | ░░7041 | ░░02860 |
8. Модель Сайфулина-Кадыкова | ░░143 | ░░569 | ░░754 | ░░837 | ░░012 | ░░15 | ░░453 | ░░217 | ░░25 | ░░532 | ░░1 | ░░141 | ░░408 | ░░471 | ░░354 |
Анализ банкротства организации ░░ ░░░░░░ ░░░░░░░░░░░░░░░░░░ ░░░░░░░░ ░░░ ░░░░░░░░░░░ ░░ ░░░░░░░░░░ ░░ ░░░░░ ░░░░░░░░░░░░░░░░░░░░ ░░░░░░░░░░ ░░░░░░░░░░ ░░░░░░░ риск банкротства.
| Наименование показателя | 01.01.2012 | 01.01.2013 | 01.01.2014 | 01.01.2015 | 01.01.2016 | 01.01.2017 | 01.01.2018 | 01.01.2019 | 01.01.2020 | 01.01.2021 | 01.01.2022 | 01.01.2023 | 01.01.2024 | 01.01.2025 | 01.01.2026 |
1. Модель Альтмана | |||||||||||||||
- 2 - факторная | ░░.867 | ░░.023 | ░░.873 | ░░.145 | ░░.869 | ░░.329 | ░░.13 | ░░.261 | ░░.675 | ░░.164 | ░░.957 | ░░.374 | ░░.848 | ░░.343 | ░░.166 |
- 5 - факторная | ░░729 | ░░134 | ░░378 | ░░538 | ░░357 | ░░904 | ░░301 | ░░036 | ░░919 | ░░029 | ░░732 | ░░095 | ░░854 | ░░065 | ░░865 |
- модифицированная | ░░482 | ░░892 | ░░365 | ░░255 | ░░258 | ░░813 | ░░136 | ░░992 | ░░5 | ░░73 | ░░421 | ░░769 | ░░492 | ░░728 | ░░55 |
2. Модель Фулмера | ░░873 | ░░694 | ░░234 | ░░436 | ░░405 | ░░696 | ░░105 | ░░614 | ░░839 | ░░368 | ░░02 | ░░55 | ░░556 | ░░702 | ░░834 |
3. Модель Спрингейта | ░░193 | ░░579 | ░░746 | ░░668 | ░░862 | ░░742 | ░░184 | ░░717 | ░░955 | ░░428 | ░░3 | ░░233 | ░░24 | ░░251 | ░░976 |
4. Модель Лиса | ░░026 | ░░03 | ░░029 | ░░029 | ░░043 | ░░044 | ░░064 | ░░045 | ░░046 | ░░03 | ░░027 | ░░018 | ░░027 | ░░023 | ░░021 |
5. Модель Таффлера | ░░519 | ░░684 | ░░777 | ░░725 | ░░739 | ░░689 | ░░852 | ░░762 | ░░819 | ░░673 | ░░588 | ░░565 | ░░545 | ░░612 | ░░558 |
6. Модель Зайцевой | ░░934 | ░░012 | ░░935 | ░░753 | ░░583 | ░░415 | ░░814 | ░░704 | ░░449 | ░░227 | ░░1 | ░░551 | ░░549 | ░░92 | ░░221 |
7. Модель ИГЭА | ░░628 | ░░716 | ░░283 | ░░123 | ░░483 | ░░945 | ░░075 | ░░798 | ░░331 | ░░29 | ░░54 | ░░74 | ░░915 | ░░003 | ░░609 |
8. Модель Коваленко | ░░.094 | ░░.454 | ░░752 | ░░.156 | ░░1.303 | ░░9.3 | ░░3.972 | ░░7.298 | ░░4.516 | ░░.821 | ░░.122 | ░░3.911 | ░░7.418 | ░░5.238 | ░░3.687 |
9. Модель Сайфулина-Кадыкова | ░░143 | ░░569 | ░░754 | ░░837 | ░░012 | ░░15 | ░░453 | ░░217 | ░░25 | ░░532 | ░░1 | ░░141 | ░░408 | ░░471 | ░░354 |
Таким образом, в конце ░░░░░░░░░░░░░░ ░░░░░░░ ░░ ░░░░░░░░░░ ░░ ░░ ░░░░░░░░░░░ ░░░░░░░░░░░░░░░░░░ ░░░░░░░ ░░░░░░ ░░░░░░░░░░░ ░░░░░░░░░░░ ░ ░░░░░░░░░░░░░░░ ░ ░░░░░░░ ░░░░░░░░░░ ░░░░░░░░░░░░ ░░░░░░░░░░░░ ░ ░ ░ ░░░░░░░ ░░░░░░░░░ ░░░░░░░░ ░ ░ ░ ░ ░░░░░░░░░░ ░░░░░░ ░░░░░░░░░░░ ░░░░░░ ░░░░░░░░░░░░░░░░░ предприятия.
Исходя из этого, можно ░░░░░░░░ ░ ░░░░ ░░░ ░░ ░░░░░░░░░░ ░░ ░░░ ░░░░░░░░░░ ░░░░░░░░░░░░░░░░░ ░░░░░░░░░ ░ ░░░░░░░░░░░ ░░░░░░░░░░░ ░░░░░░░░░░░ ░░░░░░░░░░ ░░░░░░░░░░ ░░░░░░░░░░ ░░░░░░░░░░░ ░░░░░░░░░ ░░░░░ ░░░░░░ ░ ░░░░░░░░░░░░ ░░ ░░ ░░░░░░░░░ ░░░░░░░░░░░░░ ░░░░░░░░ ░░░░░░░░░ ░░░░░░░░░░░ ░░░░ ░░░░░░░░░░░ ░░░░░░░░░░░ довольно низкий.
Расчет эффекта финансового рычага ↑
Эффект финансового рычага (ЭФР) - это приращение рентабельности собственных средств, получаемое при использовании заемных средств, при условии, что экономическая рентабельность активов фирмы больше ставки процента по кредиту.
РСС = (1-ННП) × ЭР + ЭФР
ЭФР = (1-ННП) × (Дифференциал) × (Плечо)
Плечо = ЗС/СС
Дифференциал = ЭР - СРСП
ННП - налог на прибыль;
ЗС - заемные средства;
СС - собственные средства;
ЭР - экономическая рентабельность;
СРСП - средняя расчетная ставка процента по кредитам.
Дифференциал финансового рычага - это важнейший информационный импульс не только для организации, но и для банков, так как он позволяет определить уровень (меру) риска предоставления новых займов организации. Чем больше дифференциал, тем меньше риск для банков, и наоборот. Дифференциал ЭФР должен быть положительным. Организация имеет определенные рычаги воздействия на дифференциал, однако влияние ограничено возможностями наращивания производства.
Плечо финансового рычага несет принципиальную информацию как для организации, так и для банков. Большое плечо означает значительный риск для обоих участников экономического процесса.
Таким образом, эффект финансового рычага позволяет определять и возможности привлечения заемных средств для повышения рентабельности собственных средств, и связанный с этим финансовый риск (для организации и банков)
| Наименование показателя | за 2011 | за 2012 | за 2013 | за 2014 | за 2015 | за 2016 | за 2017 | за 2018 | за 2019 | за 2020 | за 2021 | за 2022 | за 2023 | за 2024 | за 2025 |
1. Прибыль от обычной деятельности (ЧП) | ░░6359 | ░░9703 | ░░2973 | ░░298 | ░░107 | ░░8491 | ░░4564 | ░░6761 | ░░5268 | ░░2512 | ░░1000 | ░░3554 | ░░0620 | ░░7041 | ░░02860 |
2. Прибыль до налогообложения (БП) | ░░00876 | ░░7437 | ░░8303 | ░░2731 | ░░4110 | ░░7582 | ░░3618 | ░░1929 | ░░0897 | ░░9179 | ░░8783 | ░░8628 | ░░3480 | ░░5497 | ░░39578 |
3. Проценты к уплате (ПУ) | ░░565 | ░░0566 | ░░544 | ░░383 | ░░6474 | ░░6582 | ░░1688 | ░░6712 | ░░5960 | ░░9033 | ░░0856 | ░░4416 | ░░4728 | ░░1357 | ░░1344 |
4. Прибыль до уплаты процентов и налогов (НРЭИ=БП+ПУ) | ░░3311 | ░░8003 | ░░4847 | ░░2114 | ░░0584 | ░░4164 | ░░5306 | ░░8641 | ░░6857 | ░░8212 | ░░9639 | ░░3044 | ░░8208 | ░░6854 | ░░766 |
5. Налог на прибыль (ННП=1-ЧП/БП) | ░░.39 | ░░.59 | ░░.03 | ░░.45 | ░░.17 | ░░.12 | ░░.54 | ░░.82 | ░░.64 | ░░.73 | ░░97 | ░░94 | ░░87 | ░░.34 | ░░.81 |
6. Заемные средства (ЗС) | ░░76540 | ░░28346 | ░░50307 | ░░04905 | ░░25418 | ░░16838 | ░░64410 | ░░76539 | ░░59749 | ░░36601 | ░░90298 | ░░06234 | ░░46211 | ░░99725 | ░░99500 |
7. Собственные средства (СС) | ░░7460 | ░░7163 | ░░7436 | ░░5134 | ░░2341 | ░░87132 | ░░26896 | ░░03657 | ░░38925 | ░░81219 | ░░76922 | ░░30476 | ░░76562 | ░░33603 | ░░30743 |
8. Капитал компании (К=СС+ЗС) | ░░94000 | ░░55509 | ░░97743 | ░░30039 | ░░37759 | ░░03970 | ░░91306 | ░░80196 | ░░98674 | ░░17820 | ░░67220 | ░░36710 | ░░22773 | ░░33328 | ░░30243 |
9. Экономическая рентабельность (ЭР=НРЭИ/К), в % | ░░.636 | ░░.507 | ░░.962 | ░░198 | ░░.268 | ░░.811 | ░░.438 | ░░.784 | ░░.87 | ░░888 | ░░433 | ░░707 | ░░936 | ░░731 | ░░021 |
10. Средняя расчетная ставка процента по кредитам (СРСП=ПУ/ЗС), в % | ░░223 | ░░734 | ░░85 | ░░844 | ░░91 | ░░327 | ░░416 | ░░562 | ░░171 | ░░024 | ░░36 | ░░581 | ░░329 | ░░611 | ░░.428 |
11. Плечо рычага (ЗС/СС) | ░░016 | ░░658 | ░░549 | ░░489 | ░░124 | ░░131 | ░░657 | ░░817 | ░░524 | ░░468 | ░░37 | ░░906 | ░░047 | ░░937 | ░░049 |
12. Дифференциал (ЭР-СРСП), в % | ░░.86 | ░░78 | ░░11 | ░░36 | ░░36 | ░░48 | ░░02 | ░░22 | ░░7 | ░░87 | ░░07 | ░░.87 | ░░61 | ░░.88 | ░░0.41 |
13. Эффект финансового рычага (ЭФР), в % | ░░0.147 | ░░.011 | ░░.742 | ░░402 | ░░801 | ░░.074 | ░░.876 | ░░.674 | ░░593 | ░░659 | ░░872 | ░░.717 | ░░589 | ░░.492 | ░░.742 |
14. Рентабельность собственных средств (РСС=ЧП/СС), в % | ░░0.69 | ░░.81 | ░░.99 | ░░.9 | ░░.58 | ░░.62 | ░░.15 | ░░.89 | ░░.67 | ░░.52 | ░░8 | ░░48 | ░░21 | ░░21 | ░░.83 |
15. Рентабельность собственных средств | -20.69 = -0.55 + (-20.15) | 20.81 = 7.82 + 13.01 | 18.99 = 8.25 + 10.74 | 11.9 = 5.51 + 6.4 | 11.59 = 7.79 + 3.8 | 25.62 = 11.53 + 14.07 | 24.15 = 12.27 + 11.88 | 20.89 = 9.21 + 11.67 | 15.68 = 8.08 + 7.59 | 13.52 = 6.87 + 6.66 | 9.8 = 5.92 + 3.87 | 4.48 = 5.2 + (-0.72) | 4.21 = 3.63 + 0.59 | 4.21 = 5.7 + (-1.49) | -8.83 = 0.91 + (-9.74) |
16. Приращение к рентабельности собственных средств за счет использования заемных средств | отсутствует | присутствует 13.01% | присутствует 10.74% | присутствует 6.4% | присутствует 3.8% | присутствует 14.07% | присутствует 11.88% | присутствует 11.67% | присутствует 7.59% | присутствует 6.66% | присутствует 3.87% | отсутствует | присутствует 0.59% | отсутствует | отсутствует |
В связи с тем, что в ░░░░░ ░░░░░░░░░░░░░░ ░░░░░░░ ░░░ ░░░░ ░░░ ░░░░░░░░░░░░░░░░ ░░░░ ░░░░░░░ ░░░░░░░░ ░░░░░░░░░ ░░░░░░░░░░░░░░ ░░░░░░░░░░░ ░░░░░░░░░ ░░░░░░░░░ ░░░░░░░░░░░░░ ░░░░░░ ░░░░░░░░░░░ ░░░░░░ ░░░░░░░ ░░░░░░░░░░░ ░ ░░░░░░░░░░ ░░░░ ░░░░░░░░░░ ░░░░░░░░░░░░░ ░░░░░░░░░░░░ ░░░░░░░░░ ░░░ ░░░░░ ░░░░░ ░░░░░░░░ ░░░░░░░░░░░ организации.
Исходная информация для проведения финансового анализа ↑
ООО "Сибирская продовольственная компания"
за 2011 г. - 2025 г.
| АКТИВ | Код | 01.01.2012 | 01.01.2013 | 01.01.2014 | 01.01.2015 | 01.01.2016 | 01.01.2017 | 01.01.2018 | 01.01.2019 | 01.01.2020 | 01.01.2021 | 01.01.2022 | 01.01.2023 | 01.01.2024 | 01.01.2025 | 01.01.2026 |
I. ВНЕОБОРОТНЫЕ АКТИВЫ | ||||||||||||||||
Гудвил | ░░05 | |||||||||||||||
Нематериальные активы | ░░10 | ░░9 | ░░3 | ░░27 | ░░01 | ░░26 | ░░55 | ░░44 | ░░32 | ░░77 | ░░70 | ░░13 | ░░95 | ░░16 | ░░0 | |
Нематериальные поисковые активы | ░░30 | |||||||||||||||
Материальные поисковые активы | ░░40 | |||||||||||||||
Основные средства | ░░50 | ░░4965 | ░░0998 | ░░9506 | ░░2104 | ░░9830 | ░░8664 | ░░9664 | ░░1726 | ░░9165 | ░░41042 | ░░62779 | ░░57924 | ░░12612 | ░░38282 | ░░71827 |
Инвестиционная недвижимость | ░░60 | |||||||||||||||
Долгосрочные финансовые вложения | ░░70 | ░░52 | ░░2000 | ░░96 | ||||||||||||
Отложенные налоговые активы | ░░80 | ░░037 | ░░2 | ░░5 | ░░5 | ░░8 | ░░4 | ░░8 | ░░1 | ░░20 | ░░47 | ░░24 | ░░19 | ░░09 | ░░590 | ░░723 |
Прочие внеоборотные активы | ░░90 | ░░746 | ░░709 | ░░370 | ░░236 | ░░35 | ░░7 | ░░8 | ░░3 | ░░8 | ░░7 | ░░69 | ░░78 | ░░ | ░░ | ░░ |
ИТОГО по разделу I | ░░00 | ░░2300 | ░░8588 | ░░9714 | ░░7832 | ░░3844 | ░░4751 | ░░3095 | ░░5784 | ░░3155 | ░░52033 | ░░90242 | ░░72834 | ░░25694 | ░░58260 | ░░33222 |
II. ОБОРОТНЫЕ АКТИВЫ | ||||||||||||||||
Запасы | ░░10 | ░░1716 | ░░8466 | ░░1763 | ░░3707 | ░░3705 | ░░7070 | ░░0962 | ░░32032 | ░░71864 | ░░68347 | ░░32658 | ░░10462 | ░░21564 | ░░07638 | ░░39690 |
Долгосрочные активы к продаже | ░░15 | ░░74 | ░░74 | |||||||||||||
Налог на добавленную стоимость по приобретенным ценностям | ░░20 | ░░077 | ░░13 | ░░66 | ░░493 | ░░41 | ░░653 | ░░155 | ░░840 | ░░613 | ░░911 | ░░008 | ░░89 | ░░029 | ░░15 | ░░536 |
Дебиторская задолженность | ░░30 | ░░5836 | ░░3313 | ░░6267 | ░░6131 | ░░9463 | ░░62918 | ░░33375 | ░░63814 | ░░23531 | ░░91954 | ░░36145 | ░░21128 | ░░91884 | ░░80270 | ░░05338 |
Финансовые вложения | ░░40 | ░░4500 | ░░3252 | ░░9783 | ░░3109 | ░░8090 | ░░7300 | ░░1318 | ░░6575 | ░░9141 | ░░9456 | ░░82 | ░░128 | ░░8034 | ░░9475 | ░░4658 |
Денежные средства | ░░50 | ░░595 | ░░859 | ░░816 | ░░8313 | ░░0729 | ░░227 | ░░698 | ░░927 | ░░337 | ░░209 | ░░110 | ░░7006 | ░░027 | ░░046 | ░░979 |
Прочие оборотные активы | ░░60 | ░░6 | ░░18 | ░░4 | ░░4 | ░░87 | ░░51 | ░░03 | ░░24 | ░░33 | ░░10 | ░░75 | ░░63 | ░░41 | ░░0 | ░░6 |
ИТОГО по разделу II | ░░00 | ░░41700 | ░░46921 | ░░38029 | ░░72207 | ░░53915 | ░░89219 | ░░28211 | ░░64412 | ░░05519 | ░░65787 | ░░76978 | ░░63876 | ░░97079 | ░░75068 | ░░97021 |
БАЛАНС }(сумма строк 1100 + 1200) | ░░00 | ░░94000 | ░░55509 | ░░97743 | ░░30039 | ░░37759 | ░░03970 | ░░91306 | ░░80196 | ░░98674 | ░░17820 | ░░67220 | ░░36710 | ░░22773 | ░░33328 | ░░30243 |
| ПАССИВ | Код | 01.01.2012 | 01.01.2013 | 01.01.2014 | 01.01.2015 | 01.01.2016 | 01.01.2017 | 01.01.2018 | 01.01.2019 | 01.01.2020 | 01.01.2021 | 01.01.2022 | 01.01.2023 | 01.01.2024 | 01.01.2025 | 01.01.2026 |
III. КАПИТАЛ И РЕЗЕРВЫ | ||||||||||||||||
Уставный капитал | ░░10 | ░░0021 | ░░0021 | ░░0021 | ░░0021 | ░░0021 | ░░0021 | ░░0021 | ░░0021 | ░░0021 | ░░7161 | ░░7174 | ░░7174 | ░░7174 | ░░7174 | ░░7174 |
Собственные акции, выкупленные у акционеров | ░░20 | |||||||||||||||
Накопленная дооценка внеоборотных активов | ░░40 | |||||||||||||||
Добавочный капитал (без переоценки) | ░░50 | ░░00 | ░░600 | ░░600 | ░░600 | ░░600 | ░░600 | |||||||||
Резервный капитал | ░░60 | ░░38 | ░░38 | ░░23 | ░░23 | ░░23 | ░░23 | ░░23 | ░░23 | ░░23 | ░░23 | ░░23 | ░░23 | ░░23 | ░░23 | ░░23 |
Нераспределенная прибыль (непокрытый убыток) | ░░70 | ░░001 | ░░5704 | ░░0492 | ░░8190 | ░░5397 | ░░0188 | ░░19952 | ░░96713 | ░░31981 | ░░45135 | ░░10225 | ░░63779 | ░░09865 | ░░66906 | ░░64046 |
ИТОГО по разделу III | ░░00 | ░░7460 | ░░7163 | ░░7436 | ░░5134 | ░░2341 | ░░87132 | ░░26896 | ░░03657 | ░░38925 | ░░81219 | ░░76922 | ░░30476 | ░░76562 | ░░33603 | ░░30743 |
IV. ДОЛГОСРОЧНЫЕ ОБЯЗАТЕЛЬСТВА | ||||||||||||||||
Заемные средства | ░░10 | ░░1181 | ░░1133 | ░░8958 | ░░1988 | ░░1130 | ░░1300 | ░░10600 | ░░3000 | ░░3249 | ░░68045 | ░░08481 | ░░16178 | ░░11629 | ░░42396 | ░░08602 |
Отложенные налоговые обязательства | ░░20 | ░░31 | ░░73 | ░░34 | ░░01 | ░░2 | ░░4 | ░░16 | ░░0 | ░░4 | ░░30 | ░░281 | ░░548 | ░░043 | ░░216 | ░░445 |
Долгосрочные оценочные обязательства | ░░30 | |||||||||||||||
Прочие долгосрочные обязательства | ░░50 | ░░01 | ░░29 | ░░77 | ||||||||||||
ИТОГО по разделу IV | ░░00 | ░░8212 | ░░6506 | ░░2892 | ░░4089 | ░░1822 | ░░1414 | ░░13016 | ░░3820 | ░░4083 | ░░71875 | ░░74762 | ░░74327 | ░░70601 | ░░20789 | ░░92047 |
V. КРАТКОСРОЧНЫЕ ОБЯЗАТЕЛЬСТВА | ||||||||||||||||
Заемные средства | ░░10 | ░░3493 | ░░8977 | ░░4326 | ░░4115 | ░░5870 | ░░7965 | ░░1209 | ░░51736 | ░░89181 | ░░89461 | ░░044 | ░░9182 | ░░1837 | ░░21719 | ░░4399 |
Кредиторская задолженность | ░░20 | ░░4254 | ░░4261 | ░░7945 | ░░2464 | ░░4028 | ░░0556 | ░░9628 | ░░81013 | ░░78975 | ░░20628 | ░░33124 | ░░3941 | ░░04805 | ░░7689 | ░░8957 |
Доходы будущих периодов | ░░30 | ░░2 | ░░5 | ░░9 | ░░3 | ░░6 | ░░33 | |||||||||
Краткосрочные оценочные обязательства | ░░40 | ░░581 | ░░02 | ░░144 | ░░237 | ░░698 | ░░903 | ░░557 | ░░970 | ░░510 | ░░885 | ░░663 | ░░125 | ░░355 | ░░962 | ░░864 |
Прочие краткосрочные пассивы | ░░50 | |||||||||||||||
ИТОГО по разделу VI | ░░00 | ░░8328 | ░░51840 | ░░07415 | ░░10816 | ░░3596 | ░░45424 | ░░51394 | ░░72719 | ░░15666 | ░░64726 | ░░15536 | ░░31907 | ░░75610 | ░░78936 | ░░07453 |
БАЛАНС (сумма строк 1300 + 1400 + 1500) | ░░00 | ░░94000 | ░░55509 | ░░97743 | ░░30039 | ░░37759 | ░░03970 | ░░91306 | ░░80196 | ░░98674 | ░░17820 | ░░67220 | ░░36710 | ░░22773 | ░░33328 | ░░30243 |
ООО "Сибирская продовольственная компания"
за 2011 г. - 2025 г.
| Показатель | Код | за 2011 | за 2012 | за 2013 | за 2014 | за 2015 | за 2016 | за 2017 | за 2018 | за 2019 | за 2020 | за 2021 | за 2022 | за 2023 | за 2024 | за 2025 |
Выручка | ░░10 | ░░37273 | ░░48379 | ░░34342 | ░░75321 | ░░79903 | ░░83855 | ░░92450 | ░░371902 | ░░475895 | ░░916142 | ░░073045 | ░░919421 | ░░565330 | ░░706179 | ░░578335 |
Себестоимость продаж | ░░20 | ░░50746 | ░░30392 | ░░33958 | ░░18638 | ░░30540 | ░░26818 | ░░92851 | ░░82422 | ░░859950 | ░░326424 | ░░627077 | ░░732432 | ░░273215 | ░░982948 | ░░957713 |
Валовая прибыль | ░░00 | ░░6527 | ░░17987 | ░░00384 | ░░56683 | ░░49363 | ░░57037 | ░░99599 | ░░89480 | ░░15945 | ░░89718 | ░░45968 | ░░86989 | ░░92115 | ░░23231 | ░░20622 |
Коммерческие расходы | ░░10 | ░░3220 | ░░9971 | ░░9281 | ░░5824 | ░░9175 | ░░1183 | ░░0177 | ░░1346 | ░░3721 | ░░9152 | ░░0850 | ░░1855 | ░░2497 | ░░0768 | ░░9940 |
Управленческие расходы | ░░20 | ░░4159 | ░░8765 | ░░0700 | ░░2630 | ░░4617 | ░░2655 | ░░8787 | ░░5959 | ░░72461 | ░░11265 | ░░82200 | ░░33326 | ░░01799 | ░░08499 | ░░80834 |
Прибыль (убыток) от продаж | ░░00 | ░░0852 | ░░9251 | ░░0403 | ░░8229 | ░░5571 | ░░3199 | ░░0635 | ░░2175 | ░░9763 | ░░9301 | ░░2918 | ░░1808 | ░░7819 | ░░3964 | ░░9848 |
Доходы от участия в других организациях | ░░10 | |||||||||||||||
Проценты к получению | ░░20 | ░░104 | ░░576 | ░░498 | ░░283 | ░░674 | ░░303 | ░░121 | ░░245 | ░░472 | ░░918 | ░░388 | ░░530 | ░░343 | ░░660 | ░░033 |
Проценты к уплате | ░░30 | ░░565 | ░░0566 | ░░544 | ░░383 | ░░6474 | ░░6582 | ░░1688 | ░░6712 | ░░5960 | ░░9033 | ░░0856 | ░░4416 | ░░4728 | ░░1357 | ░░1344 |
Прочие доходы | ░░40 | ░░8064 | ░░2179 | ░░4038 | ░░2715 | ░░4902 | ░░7035 | ░░4041 | ░░9627 | ░░2006 | ░░4128 | ░░6262 | ░░6701 | ░░661 | ░░045 | ░░508 |
Прочие расходы | ░░50 | ░░8627 | ░░3003 | ░░5092 | ░░5113 | ░░2563 | ░░2373 | ░░5491 | ░░3406 | ░░6384 | ░░6135 | ░░4929 | ░░8995 | ░░615 | ░░8815 | ░░4623 |
Прибыль (убыток) от продолжающейся деятельности до налогообложения | ░░00 | ░░00876 | ░░7437 | ░░8303 | ░░2731 | ░░4110 | ░░7582 | ░░3618 | ░░1929 | ░░0897 | ░░9179 | ░░8783 | ░░8628 | ░░3480 | ░░5497 | ░░39578 |
Налог на прибыль | ░░410 | ░░153 | ░░743 | ░░267 | ░░829 | ░░854 | ░░401 | ░░04484 | ░░15146 | ░░07012 | ░░7617 | ░░4091 | ░░2742 | ░░8275 | ░░548 | |
текущий налог на прибыль | ░░411 | ░░5153 | ░░1743 | ░░8267 | ░░0829 | ░░9854 | ░░6401 | ░░4484 | ░░5633 | ░░7156 | ░░287 | ░░719 | ░░811 | ░░364 | ||
отложенный налог на прибыль | ░░412 | ░░7 | ░░4 | ░░0 | ░░628 | ░░ | ░░911 | ░░548 | ||||||||
Прибыль (убыток) от прекращенной деятельности | ░░20 | |||||||||||||||
Изменение отложенных налоговых обязательств | ░░30 | |||||||||||||||
Изменение отложенных налоговых активов | ░░50 | ░░35 | ░░2875 | ░░6 | ░░2 | ░░3 | ░░6 | ░░76 | ░░1 | |||||||
Прочее | ░░60 | ░░ | ░░364 | ░░000 | ░░21 | ░░96 | ░░1 | ░░5 | ░░83 | ░░83 | ░░5 | ░░66 | ░░83 | ░░18 | ░░81 | ░░70 |
Чистая прибыль (убыток) | ░░00 | ░░6359 | ░░9703 | ░░2973 | ░░298 | ░░107 | ░░8491 | ░░4564 | ░░6761 | ░░5268 | ░░2512 | ░░1000 | ░░3554 | ░░0620 | ░░7041 | ░░02860 |